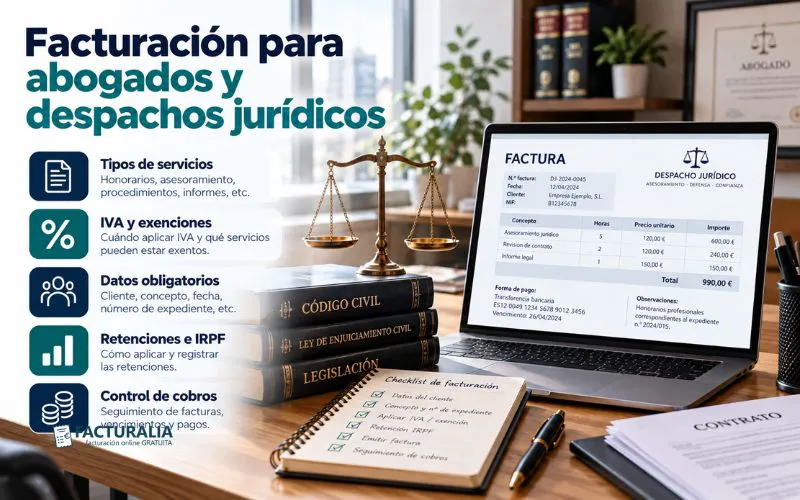
La facturación de un despacho jurídico tiene particularidades que no siempre aparecen en otros negocios. Además de emitir facturas por los servicios prestados, es habitual gestionar provisiones de fondos, suplidos, pagos por fases, igualas mensuales, retenciones y cantidades pendientes de cobro.
Cuando un abogado comienza su actividad puede resultar suficiente llevar un control relativamente sencillo. Sin embargo, conforme aumenta el número de clientes y expedientes, depender de documentos independientes, hojas de cálculo y correos electrónicos puede dificultar conocer la situación económica real del despacho.
Utilizar un software de facturación para abogados adaptado a la actividad profesional permite centralizar la información, reducir tareas manuales y controlar mejor qué se ha facturado, qué se ha cobrado y qué cantidades siguen pendientes.
Índice
¿Qué debe incluir la factura de un abogado?
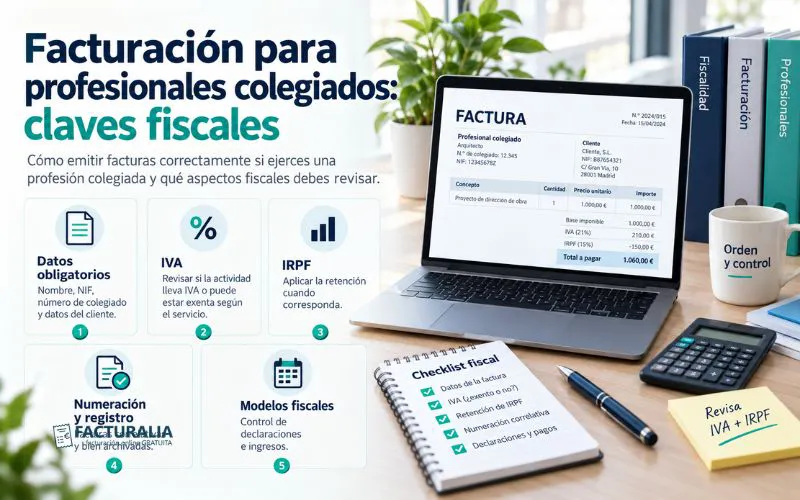
Los abogados deben cumplir los requisitos generales establecidos por la normativa de facturación.
En una factura completa deben aparecer, entre otros datos:
- Número y, cuando proceda, serie.
- Fecha de expedición.
- Nombre y apellidos o razón social.
- NIF del profesional o despacho.
- Datos fiscales del destinatario cuando sean exigibles.
- Descripción de los servicios.
- Base imponible.
- Tipo y cuota de IVA cuando corresponda.
- Retención de IRPF cuando resulte aplicable.
- Importe total.
- Menciones adicionales exigibles en determinados supuestos.
El concepto debe identificar adecuadamente el servicio, pero sin incorporar información confidencial innecesaria sobre el procedimiento o el cliente.
Mantener una numeración ordenada
Las facturas deben seguir una numeración correlativa dentro de cada serie.
Un despacho podría establecer, por ejemplo:
AB-2026-001
AB-2026-002
AB-2026-003
AB-2026-004
No es obligatorio utilizar estas letras. Lo importante es mantener un criterio coherente y evitar duplicidades.
En despachos donde varias personas participan en la administración, centralizar la emisión evita que diferentes profesionales generen accidentalmente el mismo número.
¿Qué IVA aplica un abogado?
Los servicios jurídicos prestados por abogados están, con carácter general, sujetos al IVA cuando no concurra un supuesto específico que determine otro tratamiento.
Para un servicio sujeto al tipo general, un ejemplo sería:
Honorarios profesionales: 1.500 euros
IVA 21 %: 315 euros
Total antes de retenciones: 1.815 euros
El IVA repercutido al cliente no debe confundirse con un ingreso propio del despacho. Posteriormente deberá incluirse en las correspondientes liquidaciones fiscales teniendo en cuenta, cuando proceda, el IVA soportado deducible.
¿Cuándo lleva IRPF una factura de abogado?
Cuando el abogado ejerce individualmente una actividad profesional, determinadas facturas pueden estar sometidas a retención.
La aplicación de la retención depende, entre otras cuestiones, de quién sea el pagador.
Si el cliente es una empresa u otro empresario o profesional obligado a practicar retención, normalmente habrá que tenerla en cuenta. En cambio, cuando el servicio se presta a un particular que contrata al abogado dentro de su ámbito privado, no se aplica de la misma manera.
Por ello, no conviene configurar automáticamente todas las facturas con idéntica retención.
Ejemplo de factura con IVA e IRPF
Supongamos unos honorarios de 2.000 euros y una retención aplicable del 15 %.
El cálculo sería:
Base imponible: 2.000 euros
IVA 21 %: +420 euros
IRPF 15 %: -300 euros
Total a pagar: 2.120 euros
La retención no constituye un descuento realizado al cliente.
El pagador retiene esa cantidad y la ingresa posteriormente en Hacienda como pago a cuenta del impuesto correspondiente al profesional.
Honorarios, provisiones y suplidos: no son lo mismo
Uno de los puntos más importantes de la facturación jurídica es diferenciar correctamente estos conceptos.
Honorarios profesionales
Son la contraprestación que recibe el abogado por el trabajo realizado.
Pueden establecerse mediante una cantidad fija, una tarifa horaria, pagos por fases o una cuota periódica.
Provisión de fondos
Es una cantidad entregada anticipadamente por el cliente que puede destinarse a cubrir futuros honorarios, gastos o ambos conceptos.
Por ello, el despacho debe conocer qué parte de las cantidades recibidas corresponde a cada finalidad.
Suplidos
Los suplidos responden a cantidades pagadas en nombre y por cuenta del cliente cuando concurren los requisitos correspondientes.
No cualquier gasto adelantado por el abogado puede clasificarse automáticamente como suplido.
Cuidado con los gastos repercutidos
Uno de los errores más habituales consiste en denominar "suplido" a cualquier gasto que posteriormente se cobra al cliente.
Imaginemos que un despacho utiliza un servicio propio para desarrollar un asunto y posteriormente repercute su coste.
Que el gasto termine cobrándose al cliente no significa necesariamente que fiscalmente pueda tratarse como suplido.
Por eso es importante diferenciar claramente:
- Honorarios.
- Gastos propios repercutidos.
- Suplidos.
- Provisiones de fondos.
Una clasificación correcta evita errores en la base imponible y en el tratamiento del IVA.
Relaciona cada factura con su cliente
Cuando un despacho tiene pocos asuntos puede resultar sencillo recordar la situación de cada uno.
El problema aparece cuando existen decenas o cientos de expedientes activos.
Para cada cliente debería ser posible conocer rápidamente:
- Facturas emitidas.
- Provisiones recibidas.
- Cantidades cobradas.
- Facturas pendientes.
- Vencimientos.
- Rectificaciones realizadas.
Un software de facturación para abogados con información centralizada evita tener que buscar estos datos entre documentos, correos y diferentes hojas de cálculo.
Facturar no significa haber cobrado
Esta diferencia es fundamental para conocer la tesorería real del despacho.
Imaginemos que durante un trimestre se emiten facturas por 75.000 euros.
De esa cantidad:
- 52.000 euros están cobrados.
- 15.000 euros permanecen dentro del plazo acordado.
- 8.000 euros están vencidos.
La facturación del trimestre es de 75.000 euros, pero la entrada efectiva de dinero ha sido inferior.
Por ello, las facturas deberían poder clasificarse como:
Emitida → Pendiente → Vencida → Cobrada
Establece claramente los vencimientos
No todos los servicios jurídicos se cobran de la misma manera.
Un despacho puede utilizar:
- Pago anticipado.
- Provisión inicial.
- Pago al finalizar el asunto.
- Facturación por actuaciones.
- Pagos por fases.
- Cuotas mensuales.
- Igualas jurídicas.
Registrar correctamente los vencimientos permite identificar rápidamente qué clientes han superado el plazo de pago.
Además, facilita realizar previsiones de tesorería para las siguientes semanas.
Facturación recurrente para igualas jurídicas
Los despachos que prestan asesoramiento continuado a empresas pueden gestionar decenas de cuotas mensuales.
Crear manualmente cada factura supone repetir constantemente las mismas tareas.
Antes de automatizar estos procesos conviene revisar que estén correctamente configurados:
- Cliente.
- Datos fiscales.
- Importe.
- Concepto.
- Impuestos.
- Periodicidad.
- Forma de pago.
Una vez establecidos correctamente, los procesos recurrentes reducen considerablemente la carga administrativa.
Facturación por horas o por fases
Algunos abogados establecen sus honorarios en función del tiempo dedicado al expediente.
Otros prefieren definir un precio para cada fase.
Por ejemplo:
Fase inicial: 600 euros.
Preparación de demanda: 1.000 euros.
Procedimiento: 1.500 euros.
Otro despacho podría cobrar 120 euros por hora profesional.
En ambos casos, la facturación debe reflejar claramente el criterio acordado con el cliente y permitir conocer las cantidades ya documentadas.
Controla la rentabilidad de cada asunto
Una mayor facturación no siempre implica una mayor rentabilidad.
Supongamos dos expedientes:
Expediente A: 5.000 euros facturados y 25 horas de trabajo.
Expediente B: 7.000 euros facturados y 80 horas.
El segundo genera más ingresos, pero también consume considerablemente más recursos.
Relacionar los datos económicos con los expedientes ayuda al despacho a detectar qué tipos de asuntos son más rentables y cuáles requieren más tiempo del inicialmente previsto.
Protege la confidencialidad del cliente
Una factura debe describir suficientemente el servicio prestado, pero no debería incorporar información sensible innecesaria.
En determinados asuntos, incluir demasiados detalles en el concepto puede revelar información sobre el cliente o el procedimiento.
Por ello, conviene buscar un equilibrio entre la correcta identificación del servicio y el deber de confidencialidad propio de la actividad jurídica.
Además, la documentación económica debe almacenarse utilizando sistemas que permitan controlar adecuadamente el acceso a la información.
Organiza también las facturas de proveedores
Una buena gestión económica no puede limitarse a las facturas emitidas.
Los despachos también reciben documentos correspondientes a:
- Alquiler.
- Bases de datos jurídicas.
- Software.
- Servicios profesionales.
- Telecomunicaciones.
- Material de oficina.
- Publicidad.
- Formación.
- Equipamiento.
- Servicios tecnológicos.
Centralizar estos gastos permite conocer mejor los costes del despacho y preparar con mayor facilidad la información necesaria para las obligaciones fiscales.
Qué hacer cuando una factura contiene un error
Una factura ya expedida no debería eliminarse simplemente porque posteriormente se detecte una equivocación.
Cuando concurran las circunstancias establecidas en la normativa, deberá utilizarse la correspondiente factura rectificativa.
El sistema debería permitir mantener la relación entre la factura original y su rectificación.
Esta trazabilidad facilita entender posteriormente qué ocurrió con cada operación y evita perder el historial documental.
Haz una revisión mensual
No es recomendable esperar hasta el final del trimestre para comprobar toda la facturación.
Cada mes puede realizarse una revisión de:
- Facturas emitidas.
- Facturas cobradas.
- Importes pendientes.
- Facturas vencidas.
- Provisiones recibidas.
- Suplidos registrados.
- Facturas de proveedores.
- IVA repercutido y soportado.
- Retenciones.
- Posibles errores pendientes de rectificar.
Una rutina mensual permite detectar incidencias antes de que se acumulen.
Adaptación a los nuevos sistemas de facturación
Los abogados y despachos que utilicen sistemas informáticos incluidos dentro del ámbito de la normativa española sobre sistemas de facturación deben comprobar que sus herramientas cumplen los requisitos aplicables.
El objetivo no consiste simplemente en sustituir las facturas en papel por documentos PDF.
Los sistemas afectados deben cumplir las exigencias correspondientes relacionadas con la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros.
Por ello, los profesionales que todavía dependen de programas antiguos deberían revisar si sus herramientas están preparadas para las nuevas obligaciones.
¿Qué debe ofrecer un buen programa de facturación?
Al elegir una herramienta conviene analizar las necesidades reales del despacho.
Entre las funciones útiles pueden encontrarse:
- Gestión centralizada de clientes.
- Numeración organizada.
- Registro de facturas.
- Seguimiento de cobros.
- Control de vencimientos.
- Histórico de operaciones.
- Organización documental.
- Gestión sencilla de rectificaciones.
- Acceso rápido a la información.
- Adaptación a los requisitos normativos aplicables.
El objetivo es reducir el trabajo administrativo sin perder el control sobre las operaciones.
Errores habituales en la facturación de un despacho
Algunos de los problemas más frecuentes son:
- Confundir suplidos con gastos repercutidos.
- No controlar las provisiones de fondos.
- Aplicar incorrectamente las retenciones.
- Utilizar numeraciones desorganizadas.
- No registrar vencimientos.
- Confundir facturación con cobros.
- Incluir demasiada información sensible en los conceptos.
- Mantener documentos dispersos.
- Revisar las facturas únicamente al final del trimestre.
La mayoría pueden prevenirse estableciendo procedimientos claros desde el comienzo.
Cómo puede ayudarte Facturalia
Un despacho debería dedicar sus recursos a atender clientes y gestionar asuntos jurídicos, no a buscar facturas entre correos electrónicos y hojas de cálculo.
Con Facturalia puedes centralizar clientes, facturas y documentación, mantener una numeración estructurada y llevar un control más claro de las operaciones de tu actividad.
Digitalizar estos procesos permite reducir tareas manuales y disponer de una visión más ordenada de la gestión económica.
Centraliza la facturación de tu despacho con Facturalia, simplifica las tareas administrativas y dedica más tiempo a tus clientes.
Conclusión
La facturación de abogados y despachos jurídicos requiere prestar atención a cuestiones que van más allá de emitir una factura por los honorarios.
Es necesario diferenciar correctamente honorarios, provisiones de fondos y suplidos, aplicar los impuestos correspondientes, controlar los vencimientos y mantener una adecuada trazabilidad cuando se realizan rectificaciones.
Además, disponer de información actualizada sobre las facturas pendientes permite conocer mejor la situación de tesorería y evitar que un elevado volumen de trabajo o facturación oculte problemas de cobro.
Por ello, utilizar un software de facturación para abogados que permita centralizar la gestión administrativa puede simplificar el trabajo diario y facilitar el crecimiento del despacho.
Una organización adecuada desde el principio permite reducir errores, localizar rápidamente la documentación y mantener una visión mucho más clara de la situación económica de cada cliente y del conjunto de la actividad.