Controlar las facturas pendientes es fundamental para mantener la estabilidad financiera de cualquier negocio. Aunque una empresa registre un volumen elevado de ventas, los retrasos en los pagos pueden afectar directamente a su liquidez y dificultar el cumplimiento de sus obligaciones económicas.
Por eso, calcular la tasa de morosidad de los clientes permite conocer qué porcentaje de las cantidades pendientes de cobro se encuentra vencido y detectar posibles problemas financieros.
Este indicador ayuda a evaluar la eficacia de la gestión de cobros, identificar riesgos y tomar decisiones comerciales basadas en información real.
Índice
¿Qué es la tasa de morosidad?
Es un indicador financiero que mide la proporción de deuda vencida respecto al total de cantidades pendientes de cobro.
Su objetivo es determinar qué parte del dinero que los clientes deben a una empresa no se ha recibido dentro del plazo acordado.
Por ejemplo, si un negocio mantiene numerosas facturas pendientes, pero la mayoría todavía no han vencido, su situación será diferente a la de otra empresa con importes similares que acumula retrasos importantes.
Por ello, este porcentaje permite interpretar mejor el estado de los cobros.
¿Por qué es importante medir la morosidad?
Los impagos pueden provocar dificultades económicas incluso en empresas que presentan buenos resultados comerciales.
Cuando los ingresos previstos no llegan a tiempo, puede resultar complicado afrontar pagos a proveedores, nóminas o impuestos.
Analizar este indicador permite:
- Detectar retrasos recurrentes.
- Evaluar el riesgo financiero.
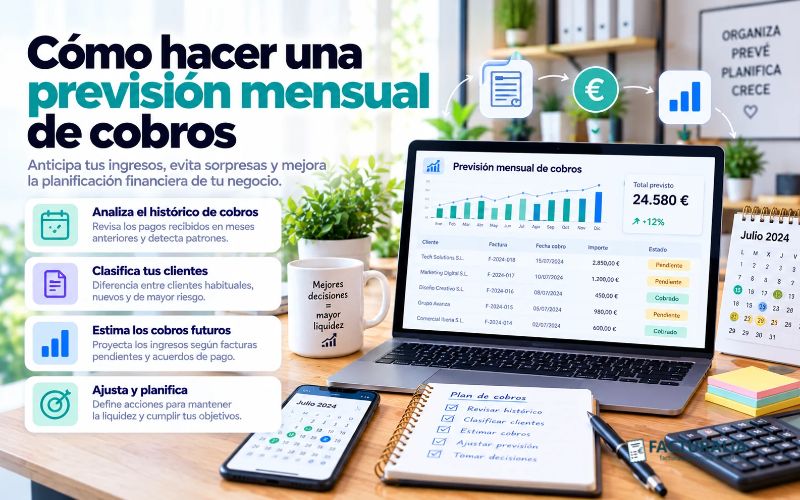
- Mejorar las previsiones de tesorería.
- Identificar clientes problemáticos.
- Revisar las condiciones comerciales.
- Comprobar la eficacia de las reclamaciones.
Además, facilita comparar la evolución de los cobros entre diferentes periodos.
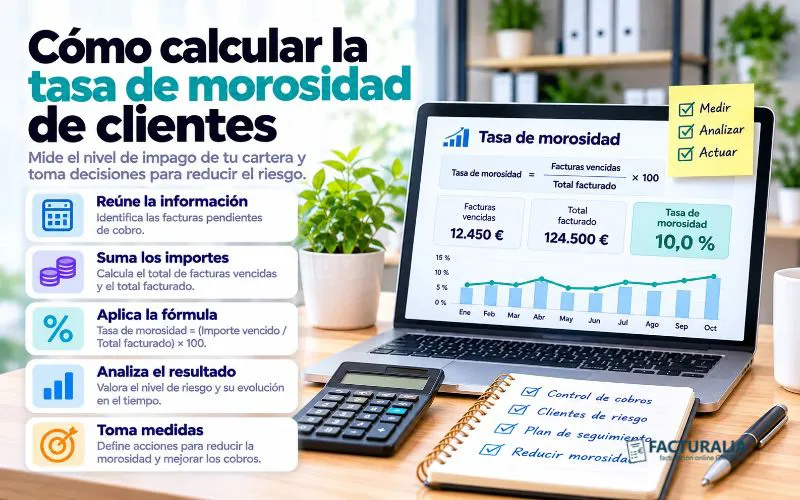
Cómo calcular la tasa de morosidad
Una forma habitual de medir la morosidad comercial consiste en dividir el importe total vencido y pendiente de cobro entre el saldo total pendiente de los clientes.
La fórmula es:
Tasa de morosidad (%) = (Importe vencido pendiente / Importe total pendiente de cobro) × 100
Para aplicar correctamente este cálculo, ambos importes deben corresponder a la misma fecha de referencia.
También es importante mantener un criterio uniforme al comparar distintos meses.
Ejemplo práctico del cálculo
Supongamos que una empresa presenta los siguientes datos:
Facturas pendientes de cobro: 40.000 euros.
Facturas vencidas y no cobradas: 8.000 euros.
Aplicando la fórmula:
(8.000 / 40.000) × 100 = 20 %
Esto significa que el 20 % del saldo pendiente corresponde a cantidades cuyo plazo de pago ya ha vencido.
El resultado no indica necesariamente que ese dinero sea irrecuperable, sino que existe un retraso respecto a las condiciones acordadas.
Qué información necesitas recopilar
Antes de realizar el cálculo, conviene reunir los datos de facturación y cobros.
Entre los principales se encuentran:
- Facturas emitidas.
- Fechas de vencimiento.
- Importes pendientes.
- Pagos parciales.
- Devoluciones bancarias.
- Acuerdos de aplazamiento.
- Estado de cada factura.
También es recomendable comprobar que los registros coincidan con los movimientos bancarios.
Una información incompleta puede provocar resultados incorrectos.
Cómo identificar las facturas morosas
No todas las facturas pendientes deben considerarse vencidas.
Una factura cuyo plazo de pago todavía no ha terminado forma parte del saldo pendiente, pero no del importe vencido.
Por ejemplo, si una factura se emite el 1 de noviembre con vencimiento el 30 de noviembre, no estará vencida el día 15.
En cambio, si continúa sin pagarse después de la fecha acordada, pasará a formar parte de las cantidades vencidas.
Esta distinción es fundamental para obtener un indicador fiable.
Cómo clasificar las deudas por antigüedad
Además del porcentaje general, resulta útil organizar los importes vencidos según el tiempo transcurrido.
Una clasificación habitual es:
Antigüedad | Situación |
No vencidas | Dentro del plazo |
1-30 días | Retraso reciente |
31-60 días | Retraso moderado |
61-90 días | Retraso prolongado |
Más de 90 días | Requiere atención prioritaria |
Esta distribución permite identificar qué cantidades necesitan seguimiento inmediato.
También facilita detectar si las deudas antiguas están aumentando.
Cómo interpretar los resultados
No existe un porcentaje universal que determine cuándo una empresa presenta una situación preocupante.
La interpretación depende del sector, los plazos comerciales y el comportamiento habitual de los clientes.
Por ejemplo, una empresa con pagos a 60 días puede presentar características diferentes a otra que cobra anticipadamente.
Por ello, conviene comparar los resultados con periodos anteriores y analizar su evolución.
Un incremento continuado de los importes vencidos puede indicar que es necesario revisar los procedimientos de cobro.
Diferencia entre morosidad e impago definitivo
Es importante distinguir entre una factura vencida y una deuda que finalmente no podrá recuperarse.
La morosidad refleja un retraso en el cumplimiento de una obligación económica.
Sin embargo, un cliente puede abonar posteriormente la cantidad pendiente.
En cambio, cuando existen indicios de insolvencia o dificultades graves de recuperación, puede ser necesario analizar el tratamiento contable y fiscal correspondiente.
Ambas situaciones requieren un seguimiento diferente.
Cómo reducir la morosidad de clientes
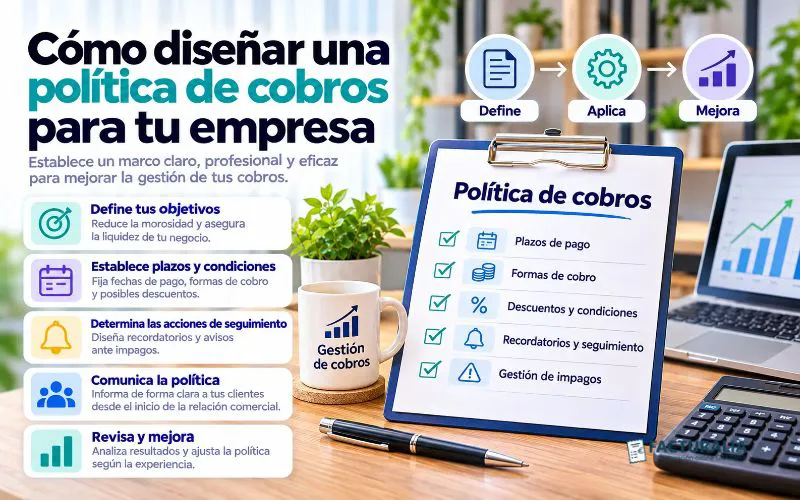
Una vez identificado el problema, conviene establecer medidas preventivas.
Entre las más útiles destacan:
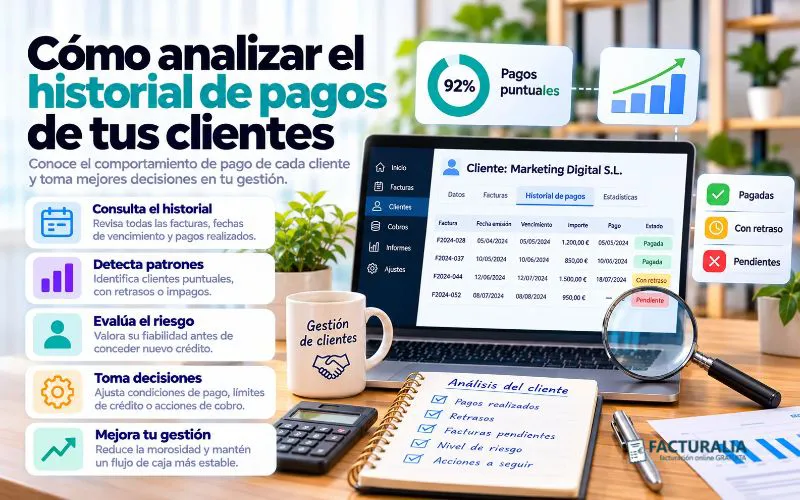
- Revisar el historial de pagos.
- Establecer límites de crédito.
- Definir vencimientos claros.
- Enviar recordatorios.
- Facilitar diferentes métodos de pago.
- Reclamar rápidamente las facturas vencidas.
- Negociar soluciones cuando sea necesario.
También resulta recomendable comprobar que las facturas contienen información correcta y que llegan al destinatario adecuado.
Cada cuánto tiempo conviene calcularla
La frecuencia dependerá del volumen de operaciones y de las necesidades financieras.
En pequeñas empresas puede resultar suficiente una revisión mensual.
Sin embargo, los negocios con numerosas ventas a crédito pueden necesitar controles semanales.
También conviene realizar comparaciones trimestrales para detectar tendencias.
Mantener una periodicidad constante facilita evaluar si las medidas adoptadas están funcionando.
Errores frecuentes al medir la morosidad
Entre los problemas más habituales destacan:
- Confundir facturas pendientes con vencidas.
- No descontar pagos parciales.
- Utilizar fechas incorrectas.
- Duplicar importes.
- Ignorar acuerdos de aplazamiento.
- Mezclar periodos diferentes.
- No actualizar los cobros recibidos.
Evitar estos errores permite obtener resultados más precisos y útiles para la gestión empresarial.
Cómo puede ayudarte Facturalia
Mantener organizada la información comercial facilita el seguimiento de las facturas pendientes.
Con Facturalia puedes centralizar datos de clientes, facturas y documentación para consultar las operaciones de manera más ordenada.
Disponer de registros actualizados permite identificar vencimientos, revisar cantidades pendientes y preparar análisis relacionados con los cobros.
Esta organización contribuye a mejorar el control administrativo y reducir errores.
Conclusión
Medir la morosidad permite conocer qué proporción de las cantidades pendientes presenta retrasos y evaluar la situación financiera del negocio.
Calcular correctamente el indicador, revisar la antigüedad de las deudas y comparar los resultados entre periodos son medidas fundamentales para prevenir problemas de liquidez.
Además, establecer procedimientos de seguimiento ayuda a mejorar la recuperación de los importes pendientes.
¿Quieres controlar mejor tus facturas y reducir los retrasos en los cobros? En Facturalia podemos ayudarte a organizar la gestión administrativa de tu empresa.
Ponte en contacto con nosotros y descubre cómo simplificar el seguimiento de tus facturas y clientes.