La domiciliación bancaria es uno de los métodos de cobro más utilizados por empresas y autónomos. Permite recibir pagos periódicos de clientes sin necesidad de solicitar una transferencia en cada operación. Sin embargo, este sistema también puede generar incidencias cuando un recibo es rechazado o devuelto.
Gestionar correctamente la devolución de los recibos domiciliados resulta fundamental para mantener el control de las facturas pendientes, evitar errores administrativos y proteger la liquidez del negocio.
Conocer los motivos de devolución y establecer un procedimiento de seguimiento permite recuperar los importes pendientes sin perjudicar las relaciones comerciales.
Índice
¿Qué es una devolución de un recibo domiciliado?
Se produce cuando un cargo enviado mediante domiciliación bancaria no llega a cobrarse definitivamente o cuando el importe previamente cargado es reintegrado al pagador.
Esta situación puede producirse por diferentes motivos, como la falta de fondos, errores en los datos bancarios o una solicitud del titular de la cuenta.
Cuando ocurre, la empresa debe identificar el recibo afectado y comprobar qué factura estaba asociada al cobro.
Es importante recordar que la devolución bancaria no elimina automáticamente la deuda comercial.
Motivos habituales de devolución
Las entidades bancarias pueden rechazar o devolver recibos por diferentes circunstancias.
Entre las más frecuentes destacan:
- Saldo insuficiente.
- Cuenta bancaria cancelada.
- Datos bancarios incorrectos.
- Ausencia de autorización válida.
- Solicitud de devolución del cliente.
- Incidencias técnicas.
- Errores en la remesa.
Identificar la causa permite decidir qué actuación resulta más adecuada.
No es lo mismo un problema puntual de liquidez que una devolución relacionada con una factura discutida.
Cómo funcionan las devoluciones SEPA
Las domiciliaciones bancarias en euros se gestionan habitualmente mediante el sistema SEPA.
Existen diferentes esquemas, entre ellos SEPA Core y SEPA B2B, con reglas específicas.
En el esquema Core, el pagador dispone generalmente de ocho semanas para solicitar la devolución de un adeudo autorizado.
Cuando el cargo no está autorizado, el plazo de reclamación puede alcanzar trece meses, conforme a las condiciones legales aplicables.
En SEPA B2B, utilizado entre empresas y profesionales, las reglas son diferentes y no existe el mismo derecho de devolución para adeudos autorizados.
Qué hacer cuando devuelven un recibo
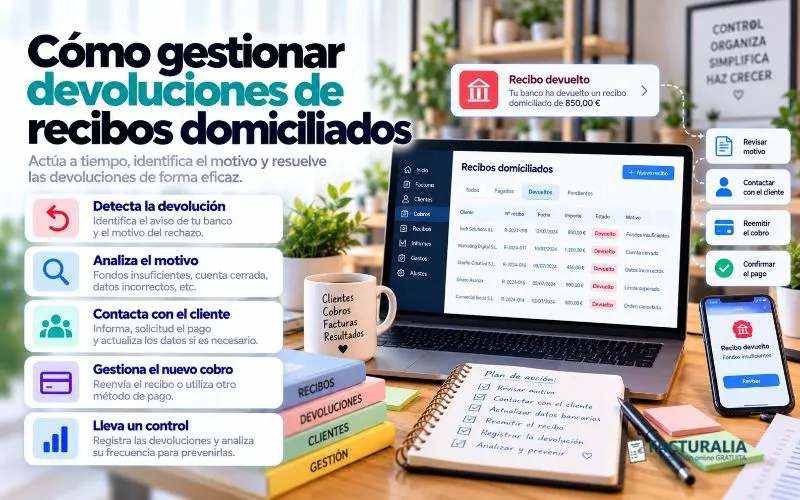
Cuando se produce una incidencia, conviene actuar de forma organizada.
1. Identificar el recibo
Localiza el cargo devuelto y comprueba su referencia bancaria.
2. Revisar la factura
Verifica el importe, el vencimiento y los datos del cliente.
3. Consultar el motivo
Comprueba la información facilitada por la entidad bancaria.
4. Contactar con el cliente
Comunica la incidencia y solicita información sobre lo ocurrido.
5. Acordar una solución
Dependiendo del caso, puede establecerse una transferencia, un nuevo adeudo autorizado o un calendario de pago.
6. Actualizar el registro
Refleja correctamente el importe pendiente y conserva la documentación.
Cómo registrar un recibo devuelto
Una devolución debe reflejarse adecuadamente en los registros económicos.
Por ejemplo:
Factura emitida: 500 euros
Recibo inicialmente cobrado: 500 euros
Importe devuelto: 500 euros
Saldo nuevamente pendiente: 500 euros
La devolución no implica necesariamente emitir una nueva factura.
Si la operación comercial sigue siendo válida, normalmente debe mantenerse el documento original y actualizarse el estado del cobro.
¿Quién paga los gastos de devolución?
Las entidades bancarias pueden aplicar comisiones por determinadas incidencias, según las condiciones contratadas.
Sin embargo, trasladar automáticamente estos gastos al cliente no siempre resulta procedente.
Debe comprobarse si existe una cláusula contractual válida y si la repercusión respeta la normativa aplicable.
También conviene distinguir entre clientes empresariales y consumidores, ya que pueden existir diferencias legales relevantes.
Antes de reclamar cantidades adicionales, es recomendable revisar las condiciones acordadas.
Cómo reclamar un recibo pendiente
La comunicación con el cliente debe ser clara y profesional.
Un primer aviso puede incluir:
- Número de factura.
- Importe pendiente.
- Fecha del intento de cobro.
- Motivo conocido de la incidencia.
- Alternativas de pago.
- Datos de contacto.
Es recomendable evitar mensajes excesivamente insistentes durante las primeras comunicaciones.
Si el impago continúa, pueden valorarse otras actuaciones de reclamación conforme a las condiciones contractuales y la legislación correspondiente.
Cómo evitar devoluciones frecuentes
Aunque no todas las incidencias pueden prevenirse, existen medidas que ayudan a reducirlas.
Entre ellas destacan:
- Comprobar los datos bancarios.
- Conservar los mandatos SEPA.
- Informar de los vencimientos.
- Mantener actualizados los datos del cliente.
- Revisar las remesas antes de enviarlas.
- Controlar las devoluciones anteriores.
También resulta útil analizar qué clientes presentan incidencias recurrentes y revisar sus condiciones comerciales.
Diferencia entre devolución y factura rectificativa
Una devolución bancaria y una rectificación fiscal son conceptos distintos.
El recibo devuelto afecta al cobro de una operación.
En cambio, una factura rectificativa se utiliza cuando es necesario corregir determinados datos o importes de una factura anterior.
Por tanto, un impago no justifica automáticamente modificar o anular la factura original.
Es importante mantener separados ambos procedimientos.
Cómo controlar los recibos pendientes
Cuando una empresa gestiona numerosas domiciliaciones, conviene mantener un registro actualizado de las incidencias.
Este control debería permitir identificar:
- Cliente afectado.
- Factura relacionada.
- Fecha de devolución.
- Importe pendiente.
- Motivo bancario.
- Gestiones realizadas.
- Estado actual del cobro.
Disponer de esta información facilita priorizar las reclamaciones y evitar duplicidades.
Cómo puede ayudarte Facturalia
El seguimiento de recibos devueltos resulta más sencillo cuando las facturas y los datos de los clientes están organizados.
Con Facturalia puedes centralizar documentación comercial, consultar operaciones y mantener un control administrativo más claro.
Disponer de registros actualizados facilita identificar facturas pendientes y preparar el seguimiento de las incidencias bancarias.
Antes de utilizar funciones específicas de domiciliación o conciliación automática, conviene comprobar las opciones disponibles en la plataforma.
Conclusión
Las devoluciones de recibos domiciliados pueden afectar a la liquidez empresarial y generar trabajo administrativo adicional.
Identificar rápidamente las incidencias, comprobar las facturas y contactar con los clientes permite gestionar los impagos de manera más eficiente.
Además, mantener actualizados los registros facilita prevenir errores y mejorar las previsiones de tesorería.
¿Quieres simplificar el seguimiento de tus facturas y cobros pendientes? En Facturalia podemos ayudarte a organizar la gestión administrativa de tu negocio.
Ponte en contacto con nosotros y descubre cómo mantener tus facturas y documentación bajo control.