Ofrecer facilidades de pago puede ayudar a una empresa a captar clientes, aumentar sus ventas y mantener relaciones comerciales duraderas. Sin embargo, permitir que los compradores paguen después de recibir un producto o servicio también implica asumir riesgos financieros.
Cuando se acumulan facturas pendientes, la liquidez del negocio puede verse comprometida. Por eso, establecer un límite de crédito para los clientes permite controlar las cantidades pendientes de cobro y reducir la exposición a posibles impagos.
En este artículo explicamos cómo calcular estos límites, qué factores considerar y cómo gestionar el crédito comercial de forma eficiente.
Índice
¿Qué es un límite de crédito comercial?
Es la cantidad máxima que una empresa permite mantener pendiente de pago a un cliente en un momento determinado.
Por ejemplo, si un comprador dispone de un crédito autorizado de 5.000 euros, podrá realizar operaciones con pago aplazado mientras su deuda computable no supere esa cantidad.
Este mecanismo permite ofrecer flexibilidad comercial sin perder el control financiero.
Además, ayuda a identificar cuándo conviene solicitar un pago anticipado o revisar las condiciones acordadas.
¿Por qué es importante establecer límites?
Vender más no siempre significa disponer de mayor liquidez. Una empresa puede registrar numerosas ventas y, al mismo tiempo, experimentar dificultades para afrontar sus propios pagos.
Definir límites individuales permite:
- Reducir el riesgo de impagos.
- Evitar una concentración excesiva de deuda.
- Mejorar las previsiones de tesorería.
- Detectar clientes con retrasos frecuentes.
- Establecer condiciones comerciales coherentes.
También facilita tomar decisiones basadas en información económica, en lugar de depender exclusivamente de la confianza personal.
Cómo evaluar el riesgo de cada cliente
Antes de conceder crédito, conviene analizar la capacidad de pago del comprador.
Entre los factores más relevantes destacan:
Historial de pagos: permite conocer si anteriormente ha cumplido los vencimientos.
Volumen de compras: ayuda a determinar la exposición económica habitual.
Antigüedad de la relación: aporta información sobre su comportamiento comercial.
Situación financiera: cuando sea posible, conviene revisar datos económicos y referencias comerciales.
Concentración del riesgo: una empresa no debería depender excesivamente de un único comprador.
Esta evaluación debe actualizarse periódicamente, especialmente cuando cambian las circunstancias del cliente.
Cómo calcular un límite adecuado
No existe una cantidad universal válida para todos los negocios. El importe debe adaptarse al volumen de operaciones, los plazos de pago y la capacidad financiera de la empresa.
Una referencia inicial consiste en relacionar las ventas habituales con el periodo de financiación concedido.
Por ejemplo, supongamos que un cliente compra 3.000 euros mensuales y dispone de 60 días para pagar.
Su exposición comercial habitual podría aproximarse a:
3.000 × 2 = 6.000 euros
Este cálculo es orientativo. El límite definitivo debe considerar también los riesgos detectados y el margen de seguridad que quiera mantener la empresa.
Establecer diferentes niveles de crédito
No todos los compradores deben recibir las mismas condiciones.
Una empresa puede establecer categorías según el riesgo comercial:
- Riesgo bajo: límites superiores y condiciones flexibles.
- Riesgo moderado: importes controlados y seguimiento frecuente.
- Riesgo elevado: límites reducidos o pagos anticipados.
Estas categorías deben basarse en criterios objetivos y revisarse cuando exista nueva información.
Un cliente con un buen historial puede acceder progresivamente a condiciones más favorables.
Diferencia entre límite y plazo de pago
Aunque están relacionados, representan conceptos distintos.
El límite determina cuánto dinero puede quedar pendiente. El plazo establece cuándo debe abonarse cada factura.
Por ejemplo, un cliente puede disponer de 4.000 euros de crédito con vencimiento a 30 días.
Si acumula facturas pendientes por 3.500 euros, únicamente tendrá 500 euros disponibles, aunque todavía no haya vencido ninguna.
Además, en España deben respetarse los plazos máximos establecidos por la normativa contra la morosidad en operaciones comerciales.
Qué hacer cuando un cliente supera su límite
Superar el importe autorizado no significa necesariamente que deba finalizarse la relación comercial.
Existen diferentes alternativas:
- Solicitar el pago de facturas pendientes.
- Exigir un anticipo para nuevos pedidos.
- Reducir temporalmente el crédito disponible.
- Revisar las condiciones de pago.
- Estudiar una ampliación justificada.
Lo importante es evitar que las excepciones se conviertan en una práctica habitual sin control.
Cómo controlar las facturas pendientes
Para gestionar correctamente el crédito comercial, es necesario conocer cuánto debe cada cliente y cuándo vencen sus facturas.
Resulta recomendable revisar:
- Importe total pendiente.
- Facturas vencidas.
- Próximos vencimientos.
- Crédito disponible.
- Retrasos acumulados.
Un seguimiento periódico permite anticipar problemas y contactar con los compradores antes de que la deuda resulte difícil de recuperar.
También conviene registrar los acuerdos de pago y las incidencias detectadas.
Cuándo revisar los límites concedidos
Los límites no deberían mantenerse indefinidamente sin supervisión.
Es recomendable revisarlos cuando aumentan las compras, aparecen retrasos o cambia la situación económica del cliente.
También puede establecerse una revisión trimestral o semestral, dependiendo del volumen de operaciones.
Si un comprador cumple regularmente sus compromisos, podría valorarse una ampliación.
Por el contrario, los retrasos reiterados pueden justificar una reducción preventiva.
Cómo puede ayudarte Facturalia
Gestionar el crédito comercial requiere disponer de información actualizada sobre las facturas emitidas y los cobros pendientes.
Con Facturalia puedes organizar clientes, facturas y documentación, facilitando el seguimiento administrativo de las operaciones.
Mantener estos datos centralizados ayuda a revisar los saldos pendientes y tomar decisiones comerciales mejor fundamentadas.
Antes de establecer controles automáticos específicos, conviene comprobar las funcionalidades disponibles en la herramienta.
Conclusión
Establecer límites de crédito permite ofrecer facilidades de pago sin comprometer innecesariamente la estabilidad financiera del negocio.
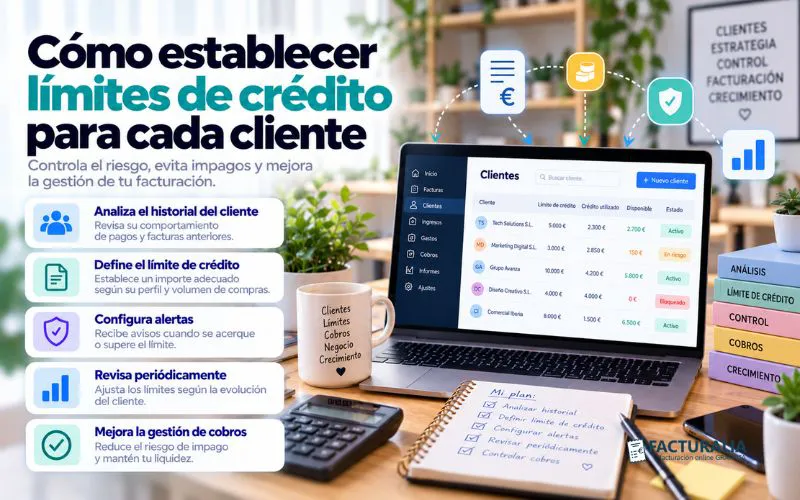
Analizar el historial de cada comprador, definir importes razonables y revisar periódicamente las facturas pendientes son medidas fundamentales para reducir riesgos.
Una gestión organizada ayuda a prevenir impagos y mantener relaciones comerciales sostenibles.
¿Quieres mejorar el control de tus facturas y cobros? En Facturalia podemos ayudarte a simplificar la administración de tu negocio.
Ponte en contacto con nosotros y descubre cómo organizar tu gestión comercial de forma más sencilla y eficiente.