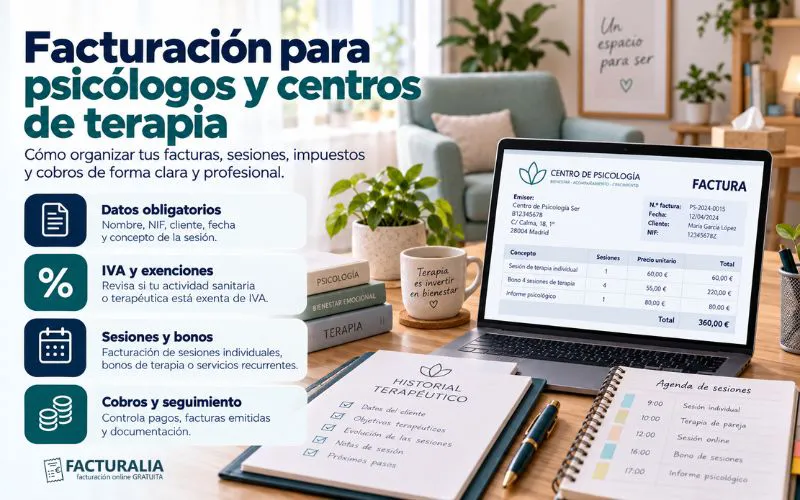
Gestionar correctamente las facturas de una consulta de psicología requiere prestar atención a determinadas particularidades fiscales. No todas las actividades realizadas por un psicólogo tienen necesariamente el mismo tratamiento y, además, existen diferencias importantes entre trabajar como profesional individual y prestar servicios a través de un centro.
A esto se suman situaciones habituales como bonos de sesiones, pagos anticipados, colaboraciones con otros profesionales, consultas online o servicios diferentes de la asistencia sanitaria.
Por ello, una correcta facturación para psicólogos que ejercen por cuenta propia o desde un centro debe partir de una buena clasificación de los servicios y de un sistema que permita controlar clientes, documentos y cobros sin aumentar innecesariamente las tareas administrativas.
Índice
¿Qué debe incluir la factura de un psicólogo?
Como ocurre con otros profesionales, las facturas deben cumplir los requisitos establecidos por la normativa.
En una factura completa pueden aparecer:
- Número y, cuando proceda, serie.
- Fecha de expedición.
- Nombre y apellidos o razón social.
- NIF.
- Datos del destinatario cuando sean exigibles.
- Descripción del servicio.
- Base imponible.
- Tratamiento del IVA correspondiente.
- Retención de IRPF cuando proceda.
- Importe total.
- Menciones específicas cuando resulten necesarias.
Es recomendable utilizar conceptos suficientemente claros sin incorporar información clínica innecesaria.
La factura es un documento económico y fiscal, no una extensión de la historia clínica del paciente.
¿Las sesiones de psicología llevan IVA?
Esta es una de las principales particularidades del sector.
La Ley del IVA contempla la exención para la asistencia a personas físicas prestada por determinados profesionales médicos o sanitarios, incluyendo expresamente a los psicólogos. La exención comprende la asistencia relacionada con el diagnóstico, prevención y tratamiento de enfermedades.
Por tanto, cuando el servicio psicológico cumple las condiciones establecidas para la asistencia sanitaria, puede encontrarse exento de IVA.
Esto no significa que cualquier actividad desarrollada por un psicólogo esté automáticamente exenta.
No todos los servicios tienen el mismo tratamiento
Un mismo profesional puede desarrollar diferentes actividades.
Por ejemplo:
- Asistencia psicológica sanitaria.
- Talleres.
- Formación.
- Consultoría.
- Actividades para empresas.
- Elaboración de determinados informes.
- Conferencias.
- Otros servicios profesionales.
La fiscalidad debe analizarse atendiendo a la naturaleza real de cada prestación.
Por ello, no es recomendable configurar todas las operaciones de una consulta con el mismo tratamiento de IVA simplemente porque sean realizadas por un psicólogo.
Cómo indicar una operación exenta
Cuando una prestación está exenta de IVA, no significa que la factura pueda emitirse sin ninguna explicación.
Debe aplicarse correctamente la exención y conservarse la información necesaria para justificar el tratamiento fiscal utilizado.
Además, es importante diferenciar entre:
Operación exenta de IVA y operación sujeta a IVA al 0 %.
No son conceptos equivalentes.
Configurar adecuadamente cada tipo de servicio evita que una misma consulta aplique incorrectamente el mismo tratamiento a todas sus actividades.
¿Cuándo puede aparecer IRPF?
Cuando un psicólogo ejerce individualmente una actividad profesional, determinadas facturas pueden encontrarse sometidas a retención.
La aplicación depende, entre otros factores, del destinatario.
Cuando el profesional factura a una empresa u otro empresario o profesional obligado a retener, puede proceder aplicar la correspondiente retención.
En cambio, cuando el servicio se presta directamente a un paciente particular dentro de su ámbito privado, la situación es diferente.
Por tanto, una consulta que atiende tanto a particulares como a empresas puede necesitar distintos modelos de factura.
Ejemplo práctico
Imaginemos que un profesional presta un determinado servicio por 500 euros a una empresa y la operación se encuentra exenta de IVA, pero está sometida a una retención del 15 %.
El cálculo sería:
Honorarios: 500 euros
IVA: exento
IRPF 15 %: -75 euros
Total a cobrar: 425 euros
La retención no constituye un descuento comercial.
La empresa ingresa esa cantidad en Hacienda como pago a cuenta del impuesto correspondiente al profesional.
El tratamiento concreto de cada servicio debe revisarse según sus características.
¿Hay que emitir factura a todos los pacientes?
La existencia o no de una obligación de expedir factura completa en cada operación debe analizarse conforme a las reglas generales de facturación y al tipo de destinatario y servicio.
En cualquier caso, el profesional necesita mantener un registro ordenado de sus operaciones e ingresos.
Cuando el paciente solicita factura, además, resulta fundamental disponer de un sistema que permita generarla correctamente sin tener que reconstruir posteriormente la información de las sesiones.
Protege la confidencialidad del paciente
La información económica de una consulta puede estar relacionada con datos especialmente sensibles.
Por ello, no conviene incluir en el concepto de la factura información clínica innecesaria.
Una descripción suficientemente identificativa puede ser preferible a detallar diagnósticos, motivos de consulta u otros datos relacionados con el tratamiento.
También es recomendable separar claramente la documentación administrativa de la documentación clínica.
El hecho de que ambas correspondan al mismo paciente no significa que deban almacenarse o gestionarse exactamente de la misma forma.
Cómo gestionar bonos de sesiones
Algunos centros ofrecen paquetes o bonos que incluyen varias sesiones.
Por ejemplo:
Bono de 5 sesiones: 300 euros.
Desde el punto de vista administrativo, conviene registrar:
- Fecha del pago.
- Importe.
- Número de sesiones incluidas.
- Sesiones realizadas.
- Saldo pendiente.
- Documentación económica generada.
No debería esperarse hasta consumir la última sesión para intentar reconstruir qué ocurrió con el pago inicial.
Un buen sistema permite relacionar el importe recibido con los servicios correspondientes y mantener un histórico claro.
Pagos anticipados y reservas
También puede ocurrir que el paciente pague antes de recibir el servicio.
Por ejemplo, una consulta online puede exigir el abono de la sesión al realizar la reserva.
Estos movimientos deben registrarse adecuadamente.
Cuando existen muchas sesiones diarias, depender exclusivamente de transferencias, Bizum u otros movimientos bancarios para conocer quién ha pagado puede generar errores.
El registro administrativo debería permitir relacionar cada pago con el cliente y el servicio correspondiente
.
Diferencia entre facturar y cobrar
Una sesión realizada no siempre significa que el importe se haya cobrado.
Esto es especialmente relevante cuando se trabaja con empresas, entidades o clientes que reciben servicios periódicos.
Un centro puede clasificar sus operaciones como:
Pendiente → Facturada → Vencida → Cobrada
Así puede identificar rápidamente qué cantidades continúan pendientes.
Esta diferencia también resulta importante para conocer la situación real de tesorería.
Psicólogos que trabajan dentro de un centro
Una de las cuestiones que más organización requiere aparece cuando diferentes profesionales prestan servicios dentro de una misma clínica o centro de terapia.
Pueden existir distintos modelos de relación.
Por ejemplo:
- El centro contrata directamente al paciente.
- El profesional contrata directamente con el paciente.
- El psicólogo presta servicios profesionales al centro.
- Existen profesionales contratados laboralmente.
- El centro comparte instalaciones con profesionales independientes.
La forma de facturar dependerá de la relación jurídica y económica existente.
No debería asumirse automáticamente que todos los profesionales que trabajan en el mismo local deben emitir las facturas de idéntica manera.
Identifica quién presta realmente el servicio
Antes de emitir una factura es necesario determinar quién es el prestador frente al cliente.
Si el paciente contrata directamente con una sociedad que gestiona el centro, deberá analizarse la operación desde esa relación.
Si, por el contrario, cada profesional trabaja de forma independiente y mantiene su propia relación con sus pacientes, la organización será distinta.
Esta cuestión afecta a:
- Facturación.
- Cobros.
- Contratos.
- Contabilidad.
- Fiscalidad.
- Organización administrativa.
Definir correctamente el modelo desde el principio evita numerosos problemas posteriores.
Sesiones online y presenciales
Cada vez más profesionales combinan consultas presenciales y videollamadas.
Desde el punto de vista de gestión, resulta útil poder identificar ambas modalidades sin crear sistemas completamente separados.
La información económica debería permitir consultar:
- Profesional.
- Cliente.
- Fecha.
- Servicio.
- Importe.
- Estado del cobro.
- Documento emitido.
De esta forma, el centro mantiene una visión conjunta de su actividad independientemente de dónde se haya realizado la sesión.
Controla las facturas de proveedores
La gestión económica de una consulta no termina con los ingresos.
También pueden recibirse facturas correspondientes a:
- Alquiler.
- Software.
- Telecomunicaciones.
- Material.
- Publicidad.
- Servicios profesionales.
- Formación.
- Suministros.
- Equipamiento.
- Limpieza.
Organizar estos documentos facilita conocer los gastos del centro y preparar la información necesaria para las obligaciones fiscales.
Evita mezclar ingresos profesionales y personales
En profesionales individuales es recomendable mantener una separación clara entre la actividad y los movimientos personales.
Cuando todos los pagos entran y salen de una misma cuenta resulta más difícil revisar posteriormente las operaciones.
Una gestión ordenada permite saber rápidamente:
Cuánto se ha facturado.
Cuánto se ha cobrado.
Cuánto se ha gastado.
Qué cantidades están pendientes.
Esta información resulta especialmente importante cuando la consulta comienza a crecer.
Haz una revisión mensual
No conviene esperar hasta el cierre del trimestre para ordenar todos los documentos.
Cada mes pueden revisarse:
- Servicios realizados.
- Facturas emitidas.
- Cobros recibidos.
- Importes pendientes.
- Bonos y anticipos.
- Facturas de proveedores.
- Operaciones exentas de IVA.
- Operaciones sujetas a IVA.
- Retenciones aplicadas.
- Posibles errores.
Esta rutina reduce considerablemente el trabajo administrativo acumulado.
Qué ocurre si una factura contiene un error
Una factura ya expedida no debería eliminarse simplemente porque se haya detectado posteriormente una equivocación.
Cuando concurran los supuestos establecidos en la normativa, deberá utilizarse el correspondiente procedimiento de rectificación.
Mantener el histórico de los documentos permite saber qué se emitió originalmente y qué modificación se realizó después.
Digitalización de los sistemas de facturación
Los profesionales y centros incluidos en el ámbito de la normativa sobre sistemas informáticos de facturación deben revisar que sus herramientas cumplan los requisitos aplicables.
El calendario actualmente previsto establece que los contribuyentes del Impuesto sobre Sociedades afectados deben tener sus sistemas adaptados antes del 1 de enero de 2027, mientras que para el resto de obligados incluidos en el ámbito correspondiente el límite se sitúa antes del 1 de julio de 2027.
Por tanto, digitalizar una consulta ya no consiste únicamente en sustituir documentos en papel por archivos PDF.
También resulta importante utilizar sistemas que permitan mantener los registros de forma organizada y trazable.
Errores frecuentes en consultas y centros de terapia
Entre los problemas habituales se encuentran:
- Considerar que todos los servicios están exentos de IVA.
- Aplicar el mismo tratamiento fiscal a todas las actividades.
- Incluir información clínica innecesaria en las facturas.
- No registrar correctamente bonos y anticipos.
- Mezclar pagos profesionales y personales.
- No diferenciar entre facturación y cobro.
- Mantener documentos dispersos.
- No controlar facturas pendientes.
- Revisar la administración únicamente al final del trimestre.
Establecer procedimientos claros permite reducir buena parte de estas incidencias.
Cómo puede ayudarte Facturalia
Gestionar una consulta implica organizar pacientes, sesiones, documentación y numerosos pagos. Cuando además trabajan varios profesionales, la administración puede volverse todavía más compleja.
Con Facturalia puedes centralizar clientes, facturas y documentación, mantener una numeración ordenada y consultar de forma más clara las operaciones de tu actividad.
Una buena organización de la facturación para psicólogos dentro de consultas y centros de terapia ayuda a reducir tareas manuales y facilita el seguimiento de los documentos y cobros.
Centraliza la gestión de tu consulta con Facturalia, reduce el tiempo dedicado a tareas administrativas y céntrate en la atención a tus pacientes.
Conclusión
La gestión económica de una consulta de psicología requiere prestar especial atención al tipo de servicio realizado.
La asistencia sanitaria prestada por psicólogos puede encontrarse exenta de IVA cuando cumple las condiciones establecidas legalmente, pero esto no significa que todas las actividades realizadas por estos profesionales reciban automáticamente el mismo tratamiento.
Además, los centros deben organizar adecuadamente bonos, anticipos, facturas pendientes y relaciones con otros profesionales.
Una correcta facturación para psicólogos basada en procesos claros y centralizados permite reducir errores, mantener un mejor control de los ingresos y facilitar el crecimiento de la consulta.
Cuanto antes se establezca un sistema administrativo ordenado, más sencillo será gestionar un mayor número de pacientes, profesionales y servicios sin perder el control económico.