La gestión económica de una consulta de fisioterapia puede parecer sencilla cuando se trabaja con pocos pacientes, pero se complica rápidamente cuando aumentan las sesiones, aparecen bonos, colaboran varios profesionales o el centro presta diferentes tipos de servicios.
Además, la fisioterapia presenta una particularidad fiscal importante: determinados servicios sanitarios pueden estar exentos de IVA, mientras que otras actividades realizadas dentro del mismo centro pueden tener un tratamiento diferente. Por eso, no es recomendable configurar todas las operaciones de forma idéntica.
Una correcta facturación para fisioterapeutas que trabajan individualmente o desde un centro debe permitir diferenciar los servicios, controlar los cobros y mantener organizada toda la documentación relacionada con la actividad.
Índice
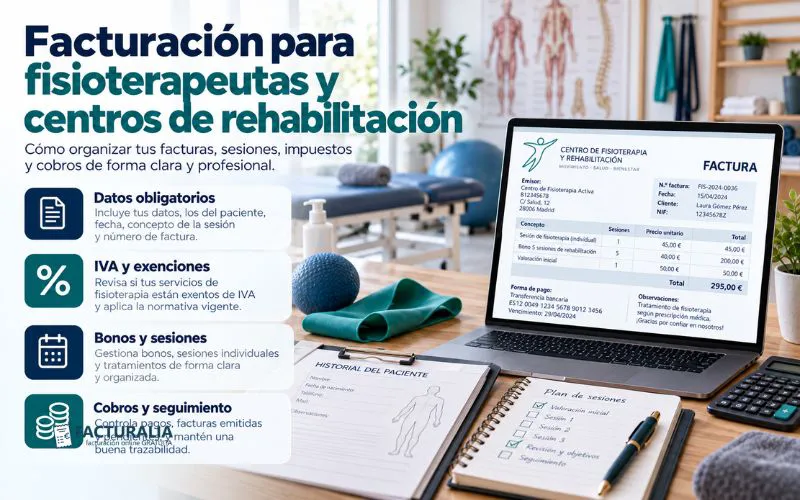
¿Qué debe incluir la factura de un fisioterapeuta?
Las facturas deben cumplir los requisitos generales establecidos por la normativa de facturación.
Entre los datos que pueden resultar necesarios se encuentran:
- Número y, cuando corresponda, serie.
- Fecha de expedición.
- Nombre y apellidos o razón social.
- NIF.
- Datos del destinatario cuando sean exigibles.
- Descripción del servicio.
- Base imponible.
- Tratamiento del IVA.
- Retención de IRPF cuando proceda.
- Importe total.
- Menciones específicas exigibles según la operación.
La descripción debería identificar adecuadamente el servicio sin incorporar información clínica innecesaria.
La factura es un documento fiscal y económico. Los detalles relacionados con diagnósticos, lesiones o historia clínica deberían gestionarse en la documentación sanitaria correspondiente.
¿Las sesiones de fisioterapia llevan IVA?
Este es uno de los puntos que más dudas puede generar.
La normativa del IVA contempla la exención para determinadas prestaciones de asistencia sanitaria realizadas por profesionales médicos o sanitarios cuando estén relacionadas con el diagnóstico, prevención y tratamiento de enfermedades.
La Ley del IVA incluye expresamente a los fisioterapeutas entre los profesionales sanitarios a estos efectos.
Por tanto, cuando se presta un servicio de fisioterapia con finalidad sanitaria y concurren los requisitos establecidos, la operación puede estar exenta de IVA.
Sin embargo, esto no significa que cualquier servicio ofrecido por un fisioterapeuta esté automáticamente exento.
No todos los servicios del centro son iguales
Un centro de fisioterapia puede desarrollar actividades muy diferentes.
Por ejemplo:
- Tratamientos de rehabilitación.
- Fisioterapia sanitaria.
- Actividades deportivas.
- Entrenamiento.
- Clases colectivas.
- Servicios relacionados con el bienestar.
- Formación.
- Talleres.
- Venta de determinados productos.
El tratamiento fiscal debe analizarse según la naturaleza real de cada operación.
La condición profesional de fisioterapeuta no convierte automáticamente en sanitaria cualquier actividad desarrollada dentro del establecimiento.
Por ello, un mismo negocio puede realizar operaciones con diferente tratamiento de IVA.
Cómo gestionar correctamente las operaciones exentas
Cuando un servicio se encuentra exento de IVA, debe documentarse correctamente.
Además, es importante no confundir una operación exenta con una operación gravada a un tipo del 0 %.
Son situaciones fiscales diferentes.
El sistema utilizado por la clínica debería permitir distinguir claramente los servicios sanitarios exentos de aquellos otros servicios que deban llevar IVA.
Esta clasificación facilita posteriormente la preparación de la información fiscal.
¿Cuándo puede aparecer una retención de IRPF?
Cuando el fisioterapeuta desarrolla su actividad como profesional individual, determinadas facturas pueden estar sometidas a retención.
Su aplicación depende, entre otras circunstancias, del destinatario.
Si el profesional factura sus servicios a una empresa, clínica u otro empresario o profesional obligado a practicar retención, habrá que analizar si corresponde incorporarla.
En cambio, cuando presta directamente un tratamiento a un paciente particular dentro de su ámbito privado, normalmente no se plantea de la misma manera.
Por eso, no debería aplicarse automáticamente una retención idéntica a todas las facturas.
Organiza correctamente los bonos de sesiones
Muchos centros ofrecen bonos para varias sesiones.
Por ejemplo:
Bono de 5 sesiones: 200 euros.
Desde el punto de vista administrativo conviene registrar:
- Fecha de adquisición.
- Importe pagado.
- Número de sesiones.
- Sesiones utilizadas.
- Sesiones restantes.
- Profesional que presta el servicio.
- Documentación económica asociada.
Depender únicamente de una tarjeta física, una agenda o una hoja de cálculo puede generar diferencias entre las sesiones realizadas y los importes registrados.
Cuanto mayor sea el número de pacientes, mayor será la necesidad de mantener un control centralizado.
Pagos anticipados y reservas
También es frecuente cobrar una sesión antes de que tenga lugar.
Esto ocurre especialmente en consultas online, tratamientos prolongados o centros que solicitan el pago al reservar.
Los anticipos deben registrarse adecuadamente y relacionarse con el paciente y el servicio correspondiente.
De esta forma puede comprobarse posteriormente qué cantidad se recibió, a qué prestación estaba vinculada y cómo se documentó.
Separa las sesiones realizadas de las cantidades cobradas
Una sesión realizada no siempre significa que el importe haya sido cobrado.
Esto resulta especialmente relevante cuando el centro trabaja con empresas, aseguradoras, mutuas u otras entidades.
Puede haber servicios realizados durante un mes que se cobren varias semanas después.
Por eso conviene diferenciar estados como:
Realizado → Facturado → Pendiente → Cobrada
Este seguimiento permite conocer la situación económica real del negocio.
Fisioterapeutas que colaboran con una clínica
Los centros de rehabilitación pueden utilizar diferentes modelos para organizar a sus profesionales.
Por ejemplo:
- Profesionales contratados laboralmente.
- Fisioterapeutas autónomos que prestan servicios al centro.
- Profesionales independientes que utilizan determinadas instalaciones.
- Socios que trabajan dentro de una sociedad.
Cada modelo puede tener consecuencias diferentes.
Antes de organizar las facturas debe determinarse quién presta realmente el servicio al paciente y cuál es la relación existente entre el profesional y el centro.
No debería decidirse quién factura únicamente en función de quién ha realizado físicamente la sesión.
¿Quién factura al paciente?
Esta cuestión debería quedar claramente definida.
En un modelo, el paciente puede contratar directamente con la clínica. En ese caso, la relación económica principal se establece con el centro.
En otro, el paciente puede contratar directamente con un fisioterapeuta independiente que utiliza determinadas instalaciones.
Ambas situaciones pueden parecer similares desde la perspectiva del paciente, pero administrativamente son diferentes.
Definir correctamente el modelo evita problemas relacionados con facturación, cobros, contabilidad y fiscalidad.
Controla los pagos por diferentes medios
Una clínica puede recibir ingresos mediante:
- Tarjeta.
- Transferencia.
- Efectivo.
- Domiciliación.
- Plataformas de pago.
- Otros medios electrónicos.
El método de pago no debería convertirse en el sistema principal para identificar los ingresos.
Lo recomendable es que cada cobro pueda relacionarse con el paciente y con la operación correspondiente.
Así resulta mucho más sencillo comprobar posibles diferencias entre los servicios prestados y las cantidades efectivamente recibidas.
No mezcles la agenda clínica con la facturación
La agenda permite conocer qué pacientes tienen cita.
Pero una cita no equivale necesariamente a una operación económica finalizada.
Puede producirse:
- Una cancelación.
- Un cambio de fecha.
- Una sesión incluida en un bono.
- Un servicio pendiente de pago.
- Una sesión abonada previamente.
Por ello, la agenda y la gestión económica deberían estar relacionadas, pero no confundirse.
El control financiero necesita información adicional sobre pagos y documentos emitidos.
Facturación a empresas y colectivos
Algunos fisioterapeutas prestan servicios para empresas, clubes deportivos, residencias u otras entidades.
En estos casos puede acordarse una facturación periódica.
Por ejemplo, el profesional puede realizar diferentes sesiones durante el mes y emitir posteriormente una factura por los servicios prestados.
Conviene establecer previamente:
- Precio.
- Periodicidad.
- Servicios incluidos.
- Condiciones de pago.
- Fecha de vencimiento.
- Tratamiento fiscal correspondiente.
De esta forma se evitan discrepancias cuando llega el momento de preparar la factura.
Organiza las facturas de proveedores
Un centro también genera numerosos gastos.
Entre los más habituales pueden encontrarse:
- Alquiler.
- Camillas.
- Material sanitario.
- Equipamiento.
- Software.
- Suministros.
- Telecomunicaciones.
- Servicios profesionales.
- Limpieza.
- Publicidad.
- Formación.
Centralizar estos documentos permite conocer los costes reales del negocio y preparar con mayor facilidad la información necesaria para las obligaciones fiscales.
Analiza la rentabilidad de los servicios
No todos los tratamientos aportan necesariamente el mismo margen.
Imaginemos dos servicios:
Servicio A: precio de 50 euros y 45 minutos de duración.
Servicio B: precio de 70 euros y 90 minutos de duración.
El segundo genera un ingreso superior, pero también utiliza más tiempo del profesional y de las instalaciones.
Si además requiere materiales específicos, su rentabilidad puede ser inferior.
Por ello, analizar únicamente la facturación total puede ofrecer una visión incompleta de la situación del centro.
Controla las facturas pendientes
Cuando se trabaja directamente con pacientes particulares, muchos servicios se cobran en el momento.
Sin embargo, no siempre ocurre así.
Las operaciones pueden clasificarse como:
Emitida → Pendiente → Vencida → Cobrada
Este seguimiento cobra especial importancia cuando se trabaja con empresas o entidades que pagan a 30, 60 o más días.
Conocer cuánto dinero está pendiente ayuda a planificar mejor la tesorería.
Realiza una revisión mensual
No es recomendable esperar al final del trimestre para ordenar toda la documentación.
Una revisión mensual puede comprobar:
- Servicios realizados.
- Facturas emitidas.
- Cobros recibidos.
- Operaciones pendientes.
- Bonos vendidos.
- Anticipos.
- Facturas de proveedores.
- Servicios exentos de IVA.
- Servicios sujetos a IVA.
- Retenciones cuando procedan.
Esta rutina permite detectar errores antes de que se acumulen.
¿Qué hacer si una factura tiene un error?
Una factura ya expedida no debería eliminarse simplemente para sustituirla por otra.
Cuando concurran las circunstancias previstas en la normativa, deberá utilizarse el procedimiento de rectificación correspondiente.
Mantener el histórico documental permite saber qué se emitió inicialmente y qué modificación se realizó después.
Esto resulta especialmente útil en centros donde varias personas intervienen en la administración.
Digitalización de los centros de rehabilitación
La gestión digital permite sustituir procesos dispersos por una estructura administrativa más organizada.
Los profesionales y centros que utilicen sistemas informáticos incluidos dentro del ámbito de la normativa española sobre sistemas de facturación deben comprobar que sus herramientas cumplen los requisitos aplicables.
Por ello, la digitalización no debería limitarse a crear una factura en PDF.
También es importante mantener correctamente organizados los registros y conservar la trazabilidad de las operaciones.
Errores frecuentes en fisioterapia
Entre los problemas que conviene evitar se encuentran:
- Considerar que todos los servicios están exentos de IVA.
- No diferenciar correctamente las distintas actividades.
- Incluir datos clínicos innecesarios en las facturas.
- Perder el control de bonos.
- No registrar anticipos.
- Confundir sesiones realizadas con cantidades cobradas.
- No definir quién factura cuando colaboran varios profesionales.
- Mantener documentos repartidos entre diferentes herramientas.
- No controlar facturas pendientes.
- Revisar la administración únicamente al final del trimestre.
Una gestión estructurada reduce considerablemente estas incidencias.
Cómo puede ayudarte Facturalia
Gestionar una clínica implica coordinar profesionales, pacientes, sesiones, documentación y cobros. Si cada parte se controla desde una herramienta diferente, la administración puede terminar ocupando demasiado tiempo.
Con Facturalia puedes centralizar clientes, facturas y documentos, mantener una numeración organizada y consultar de forma más clara las operaciones de tu actividad.
Además, organizar la facturación para fisioterapeutas que trabajan individualmente o dentro de un centro facilita el seguimiento económico y reduce la dependencia de procesos manuales.
Centraliza la gestión de tu clínica con Facturalia, simplifica las tareas administrativas y dedica más tiempo a atender a tus pacientes.
Conclusión
La gestión económica de fisioterapeutas y centros de rehabilitación requiere diferenciar correctamente los servicios prestados y analizar su tratamiento fiscal.
Las prestaciones sanitarias pueden encontrarse exentas de IVA cuando cumplen las condiciones establecidas legalmente, pero no todas las actividades realizadas por un fisioterapeuta reciben automáticamente ese tratamiento.
Además, resulta fundamental organizar bonos, anticipos, cobros, colaboraciones profesionales y facturas de proveedores.
Una buena facturación para fisioterapeutas basada en procedimientos claros ayuda a conocer mejor los ingresos, detectar cantidades pendientes y reducir errores administrativos.
A medida que aumenta el número de pacientes y profesionales, disponer de información centralizada permite mantener el control económico sin multiplicar las tareas de gestión.