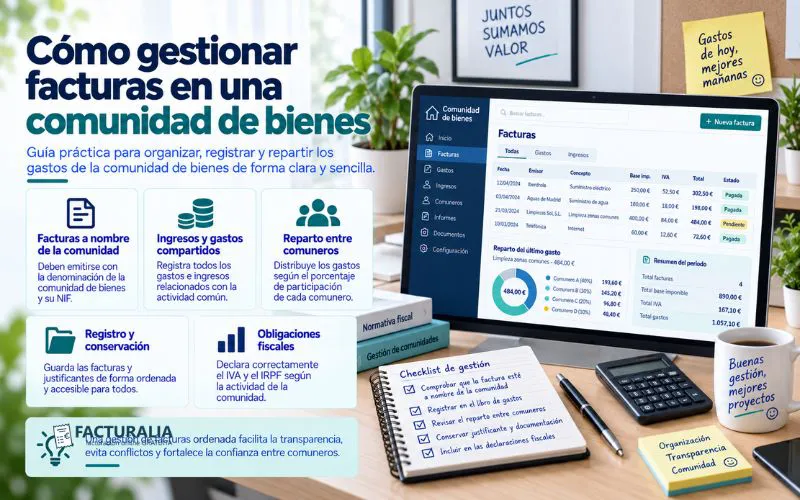
La comunidad de bienes es una fórmula utilizada cuando varias personas comparten la titularidad de determinados bienes o derechos y los utilizan conjuntamente para desarrollar una actividad. Aunque no funciona fiscalmente igual que una sociedad mercantil, puede desarrollar una actividad económica y tener sus propias obligaciones de facturación.
Una de las dudas más habituales aparece al comenzar a trabajar: ¿las facturas deben emitirse a nombre de cada comunero o de la comunidad?, ¿qué NIF debe utilizarse?, ¿quién declara el IVA?, ¿cómo se reparten posteriormente los beneficios?
Organizar correctamente la facturación de una comunidad de bienes desde el inicio de su actividad permite separar las operaciones de la entidad de las finanzas particulares de sus miembros y facilita considerablemente el cumplimiento de las obligaciones tributarias.
Índice
¿Quién debe emitir las facturas?
Cuando es la comunidad de bienes la que desarrolla la actividad económica y presta el servicio o realiza la venta, las facturas correspondientes a esas operaciones deben vincularse a la propia comunidad.
Esto significa que no debería utilizarse indistintamente el NIF particular de cualquiera de los comuneros para documentar operaciones que realmente pertenecen a la actividad conjunta.
La comunidad debe disponer de su correspondiente identificación fiscal y utilizarla en las operaciones realizadas como entidad.
Separar desde el principio las operaciones personales de los comuneros y las de la comunidad evita problemas posteriores.
Qué datos debe contener una factura
Las facturas emitidas deben cumplir los requisitos generales establecidos por el Reglamento de facturación.
Entre los datos esenciales se encuentran:
- Número y, cuando corresponda, serie.
- Fecha de expedición.
- Denominación de la comunidad de bienes.
- NIF.
- Domicilio cuando resulte exigible.
- Datos del destinatario.
- Descripción de los bienes o servicios.
- Base imponible.
- Tipo de IVA.
- Cuota tributaria.
- Importe total.
- Otras menciones obligatorias cuando correspondan.
Además, la numeración debe ser correlativa dentro de cada serie.
Por ejemplo:
CB-2026-001
CB-2026-002
CB-2026-003
No es obligatorio utilizar exactamente este formato, pero sí mantener una numeración correctamente organizada.
¿Las facturas se emiten a nombre de los comuneros?
Si la operación pertenece a la actividad desarrollada por la comunidad, lo normal es que la factura sea expedida por la comunidad y no individualmente por cada miembro.
Imaginemos una comunidad formada por dos profesionales que prestan conjuntamente un servicio por 2.000 euros.
No sería adecuado dividir automáticamente la operación en dos facturas de 1.000 euros emitidas individualmente por cada comunero si quien realmente presta el servicio frente al cliente es la comunidad.
La documentación debe reflejar la realidad de la operación.
Cómo funciona el IVA
A efectos del IVA, las comunidades de bienes pueden tener la condición de sujetos pasivos cuando realizan actividades empresariales o profesionales en los términos establecidos por la normativa.
Cuando la operación está sujeta y no exenta, la comunidad repercute al cliente el IVA correspondiente.
Por ejemplo:
Base imponible: 2.000 euros
IVA 21 %: 420 euros
Total: 2.420 euros
La comunidad cobra los 2.420 euros y posteriormente deberá gestionar el IVA repercutido teniendo en cuenta también, cuando proceda, el IVA soportado deducible correspondiente a sus adquisiciones.
No debe repartirse el IVA cobrado entre los comuneros como si fuera un beneficio.
Qué ocurre con las facturas de proveedores
La organización de las facturas recibidas es tan importante como la de las emitidas.
Si un gasto corresponde a la actividad de la comunidad, conviene que la factura del proveedor esté correctamente expedida a nombre de la entidad e incluya sus datos fiscales.
Por ejemplo, si la comunidad contrata un programa informático, alquila una oficina o compra material para desarrollar su actividad, la documentación debería reflejar correctamente quién realiza la adquisición.
Esto resulta especialmente importante para justificar los gastos y las cuotas de IVA que puedan ser deducibles.
Evita pagar gastos comunes a nombre de un comunero
En pequeñas comunidades es frecuente que uno de los miembros pague directamente determinados gastos con su cuenta personal.
Aunque ocasionalmente pueda ser necesario gestionar un pago de esta forma, convertirlo en el sistema habitual complica el control.
Si una factura corresponde a la comunidad pero el pago aparece constantemente mezclado con operaciones particulares, será más difícil realizar conciliaciones y comprobar los movimientos.
Por ello, conviene mantener una separación clara entre la actividad común y las finanzas personales.
Una cuenta bancaria separada facilita la gestión
Disponer de una cuenta utilizada específicamente para la actividad permite organizar mejor:
- Cobros de clientes.
- Pagos a proveedores.
- Impuestos.
- Gastos recurrentes.
- Aportaciones de los comuneros.
- Retiradas o distribuciones.
Esta separación no solo facilita la contabilidad y el control interno, sino que también permite detectar rápidamente facturas pendientes de cobro.
La comunidad de bienes y la atribución de rentas
Una de las principales características fiscales de estas entidades es su régimen de atribución de rentas.
La comunidad calcula el resultado de la actividad, pero las rentas obtenidas se atribuyen posteriormente a sus miembros según las reglas aplicables.
Por ejemplo, imaginemos una comunidad con dos comuneros que participan al 50 % y obtiene un rendimiento atribuible de 40.000 euros.
De manera simplificada, si procede una atribución al 50 %, corresponderían 20.000 euros a cada uno.
Esto no significa que cada comunero deba emitir una factura a la comunidad por esos 20.000 euros.
La atribución de rentas y la facturación son conceptos diferentes.
¿Qué es el modelo 184?
Las entidades en régimen de atribución de rentas que desarrollan actividades económicas están, con carácter general, dentro del ámbito de la declaración informativa anual mediante el modelo 184.
En este modelo se comunica información relativa a la entidad y a las rentas atribuidas a los socios, herederos, comuneros o partícipes.
Por ello, resulta especialmente importante que la información de ingresos, gastos y participación de cada miembro esté correctamente organizada durante todo el ejercicio.
Esperar al final del año para reconstruir la actividad puede generar numerosos errores.
Los comuneros no deben repartirse cada factura
Otro error frecuente consiste en considerar que cada factura emitida debe dividirse inmediatamente entre los miembros.
Supongamos que la comunidad factura 1.500 euros a un cliente.
Si existen tres comuneros con una participación del 33,33 %, esto no significa necesariamente que cada uno deba emitir una factura individual de aproximadamente 500 euros.
La operación corresponde a la comunidad.
Posteriormente se determinará el resultado de la actividad y se realizará la atribución correspondiente conforme a las reglas aplicables.
Cómo organizar la numeración
Una correcta facturación de la comunidad de bienes durante todo el ejercicio requiere mantener una secuencia clara.
Por ejemplo:
CB-2026-001
CB-2026-002
CB-2026-003
CB-2026-004
Si existen razones justificadas para utilizar diferentes series, pueden establecerse siguiendo las reglas del Reglamento de facturación.
Lo importante es evitar duplicidades, saltos injustificados o que varios comuneros generen facturas independientemente sin coordinación.
Centralizar la emisión reduce considerablemente estos riesgos.
Qué hacer si hay un error en una factura
Las facturas no deberían eliminarse simplemente porque contienen un error.
Cuando concurran las circunstancias previstas en la normativa, deberá utilizarse una factura rectificativa.
Por ejemplo, puede ser necesario corregir determinados datos o cuotas tributarias.
La rectificación debe mantener la trazabilidad de la operación y permitir conocer qué documento se está corrigiendo.
Por ello, es recomendable que todos los miembros conozcan el procedimiento interno para corregir errores.
Control de facturas pendientes
Emitir una factura no significa haberla cobrado.
La comunidad debería controlar al menos cuatro datos:
Importe facturado.
Fecha de vencimiento.
Importe cobrado.
Cantidad pendiente.
Imaginemos que durante un trimestre se han emitido facturas por 30.000 euros, pero solamente se han cobrado 20.000.
Si únicamente se consulta la cifra de facturación, puede parecer que la situación financiera es mejor de lo que realmente refleja la tesorería.
Un seguimiento de vencimientos permite anticipar problemas.
Organiza los gastos por categorías
También resulta útil clasificar las facturas recibidas.
Pueden establecerse categorías como:
- Alquiler.
- Suministros.
- Material.
- Software.
- Servicios profesionales.
- Publicidad.
- Equipamiento.
- Transporte.
- Otros gastos relacionados con la actividad.
Esta organización facilita revisar la rentabilidad y preparar la información necesaria para las obligaciones tributarias.
Además, ayuda a detectar gastos que están creciendo excesivamente.
Diferencia entre gasto y retirada de dinero
Una retirada de dinero realizada por un comunero no debe confundirse automáticamente con un gasto de la actividad.
Supongamos que uno de los miembros retira 1.000 euros de la cuenta común para una finalidad particular.
Ese movimiento no se convierte por sí mismo en un gasto fiscalmente deducible.
Para analizar un gasto hay que atender a su naturaleza, justificación y relación con la actividad.
Esta distinción es fundamental para que las cuentas reflejen correctamente el resultado económico.
Cómo gestionar el cierre mensual
Una buena práctica consiste en realizar una revisión al terminar cada mes.
Puede comprobarse:
- Qué facturas se han emitido.
- Cuáles se han cobrado.
- Qué facturas permanecen pendientes.
- Qué gastos se han registrado.
- Si falta alguna factura de proveedor.
- Qué IVA se ha repercutido y soportado.
- Si existen movimientos bancarios sin identificar.
Este procedimiento evita acumular problemas hasta el final del trimestre.
Qué ocurre con VeriFactu y los nuevos sistemas
Las comunidades de bienes que utilicen sistemas informáticos de facturación y estén incluidas dentro del ámbito de aplicación de la normativa correspondiente también deben tener en cuenta los nuevos requisitos de los programas de facturación.
El sistema utilizado deberá cumplir las condiciones que resulten aplicables en materia de integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros.
Por ello, al elegir un programa conviene comprobar no solo que permita emitir facturas, sino también que esté preparado para las nuevas exigencias de facturación.
Facturación electrónica entre empresas
La facturación digital también está evolucionando en España. En 2026 se aprobó el desarrollo reglamentario de la factura electrónica obligatoria entre empresarios y profesionales, que establece un proceso progresivo de implantación.
Por ello, una comunidad de bienes que factura a otras empresas o profesionales debe tener en cuenta la evolución de estas obligaciones y utilizar herramientas capaces de adaptarse a los nuevos formatos.
No conviene confundir, sin embargo, la factura electrónica B2B con VeriFactu: son regulaciones relacionadas con la digitalización de la facturación, pero responden a obligaciones diferentes.
Errores frecuentes en una comunidad de bienes
Uno de los problemas más habituales es mezclar las operaciones particulares de los comuneros con las de la entidad.
También pueden producirse errores como:
- Emitir facturas con el NIF de un miembro.
- Recibir facturas de gastos con datos incorrectos.
- Duplicar numeraciones.
- Repartir directamente cada ingreso.
- Confundir retiradas personales con gastos.
- No controlar facturas pendientes.
- Perder justificantes.
- Dejar toda la gestión para el final del trimestre.
La mayoría de estos problemas pueden reducirse mediante un procedimiento administrativo sencillo y común para todos los miembros.
Cómo puede ayudarte Facturalia
Cuando varias personas participan en una misma actividad, centralizar la información resulta especialmente importante.
Facturalia facilita organizar clientes, facturas y documentos, mantener una numeración estructurada y disponer de un historial de las operaciones realizadas.
Digitalizar la facturación de una comunidad de bienes mediante procesos centralizados ayuda a evitar que cada comunero gestione documentos de manera independiente y permite disponer de una visión más clara sobre ingresos, cobros y documentación administrativa.
Conclusión
Gestionar correctamente las facturas de una comunidad de bienes exige diferenciar claramente la actividad de la entidad de las operaciones particulares de sus miembros.
Cuando es la comunidad la que realiza la actividad, las facturas deben reflejar correctamente sus datos y NIF, mantener una numeración correlativa e incorporar el IVA y demás información que corresponda según cada operación.
Al mismo tiempo, deben organizarse las facturas de proveedores, controlar los cobros y mantener una separación adecuada entre gastos de la actividad y movimientos particulares de los comuneros.
Una correcta facturación de una comunidad de bienes desde el comienzo del ejercicio también facilita calcular el resultado y gestionar posteriormente la atribución de rentas entre los miembros.
Centralizar la información, revisar periódicamente las operaciones y utilizar un sistema de facturación organizado permite reducir errores y mantener una visión mucho más clara de la actividad económica desarrollada conjuntamente.