La gestión económica de un arquitecto o estudio técnico presenta particularidades que conviene tener en cuenta desde el inicio de cada proyecto. Los honorarios pueden cobrarse por fases, existir anticipos, intervenir diferentes profesionales y producirse gastos relacionados con visados, desplazamientos, informes o servicios técnicos complementarios.
Además, un proyecto puede extenderse durante meses. Limitarse a emitir una única factura al terminar el trabajo puede dificultar el control de la tesorería y hacer más complicado saber qué cantidades están pendientes.
Una buena organización permite relacionar los ingresos con cada encargo, controlar los vencimientos y conocer con mayor precisión la rentabilidad del estudio.
Índice
Organiza los cobros desde el presupuesto
La gestión económica debería comenzar antes de emitir la primera factura.
Cuando se prepara una propuesta para un cliente conviene establecer:
- Alcance del encargo.
- Honorarios profesionales.
- Fases del proyecto.
- Forma de pago.
- Anticipos.
- Gastos incluidos y excluidos.
- Impuestos.
- Hitos previstos para realizar los cobros.
Por ejemplo, puede acordarse un primer pago al aceptar el encargo, otro al entregar el proyecto básico y diferentes cantidades conforme avancen las siguientes fases.
Definir estas condiciones desde el principio reduce posibles conflictos posteriores.
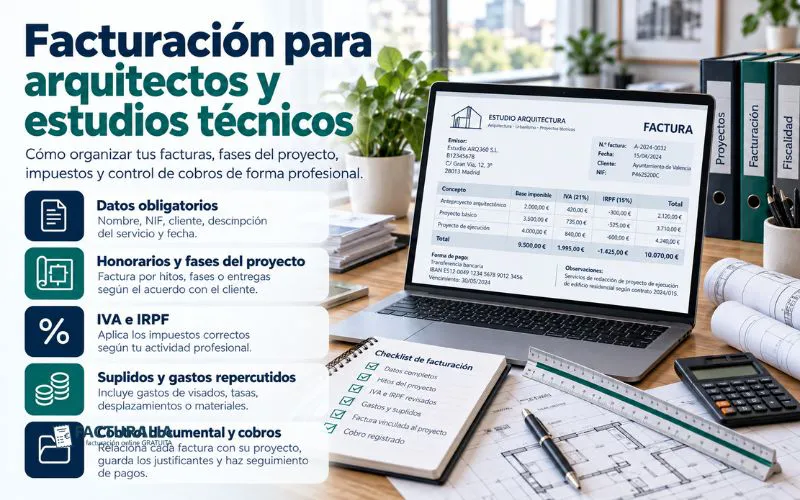
¿Qué debe incluir la factura de un arquitecto?
Las facturas deben cumplir los requisitos generales establecidos por la normativa.
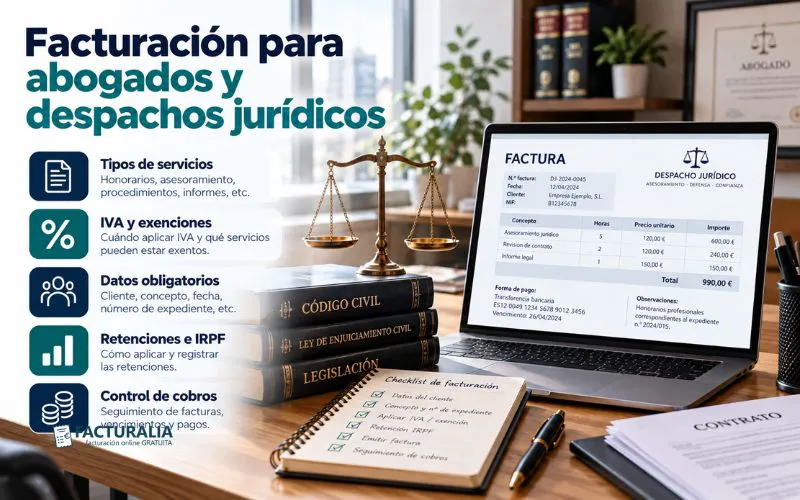
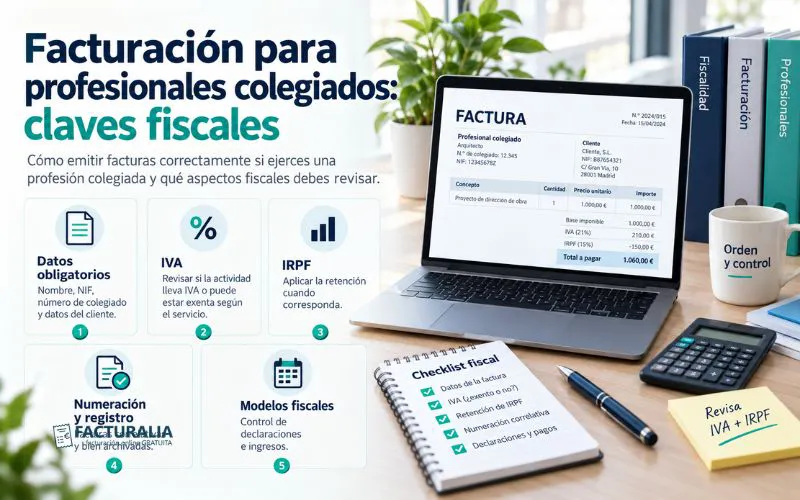
Entre los datos habituales se encuentran:
- Número y, cuando corresponda, serie.
- Fecha de expedición.
- Nombre o razón social.
- NIF.
- Datos del destinatario cuando sean exigibles.
- Descripción del servicio.
- Base imponible.
- Tipo y cuota de IVA.
- Retención de IRPF cuando proceda.
- Importe total.
- Menciones adicionales cuando resulten necesarias.
El concepto debería permitir identificar correctamente el servicio realizado.
En lugar de indicar únicamente "servicios profesionales", puede utilizarse una descripción como "Honorarios correspondientes a la fase de proyecto básico".
Mantén una numeración correlativa
Las facturas deben seguir una numeración correlativa dentro de cada serie.
Por ejemplo:
ARQ-2026-001
ARQ-2026-002
ARQ-2026-003
El número de factura no tiene por qué coincidir con la referencia interna asignada al proyecto.
El estudio puede mantener una numeración fiscal correlativa y utilizar paralelamente códigos propios para identificar cada encargo.
Esto permite localizar fácilmente la documentación sin alterar la secuencia de las facturas.
¿Qué IVA aplica un arquitecto?
Los servicios profesionales de arquitectura están, con carácter general, sujetos al IVA cuando no concurra una circunstancia específica que determine otro tratamiento.
En una operación sometida al tipo general, un ejemplo sería:
Honorarios: 3.000 euros
IVA 21 %: 630 euros
Total antes de retenciones: 3.630 euros
El IVA repercutido no debería confundirse con un ingreso propio del estudio.
Posteriormente deberá incorporarse a las correspondientes obligaciones fiscales teniendo en cuenta, cuando proceda, el IVA soportado deducible.
¿Cuándo se aplica IRPF?
Cuando el arquitecto ejerce individualmente una actividad profesional, determinadas facturas pueden encontrarse sometidas a retención.
Su aplicación depende, entre otros aspectos, de quién sea el destinatario.
Si se factura a una empresa u otro empresario o profesional obligado a retener, deberá analizarse la aplicación de la correspondiente retención. En cambio, cuando el cliente es un particular que contrata el servicio dentro de su ámbito privado, la situación es diferente.
Por tanto, no todas las facturas de un mismo profesional tienen necesariamente el mismo tratamiento.
Ejemplo de factura con IVA e IRPF
Supongamos unos honorarios de 4.000 euros y una retención aplicable del 15 %:
Base imponible: 4.000 euros
IVA 21 %: +840 euros
IRPF 15 %: -600 euros
Total a cobrar: 4.240 euros
Los 600 euros retenidos no constituyen un descuento.
El cliente obligado a practicar la retención ingresa esa cantidad en Hacienda como pago a cuenta del impuesto del profesional.
Divide económicamente los proyectos por fases
Los trabajos de arquitectura pueden prolongarse durante periodos considerables.
Por ello, establecer hitos económicos facilita el control.
Estudios previos
Pueden comprender reuniones, análisis iniciales, estudio de necesidades y primeras propuestas.
Proyecto básico
En esta etapa se desarrolla la solución general y la documentación correspondiente.
Proyecto de ejecución
Se prepara la documentación técnica necesaria para llevar a cabo la obra.
Dirección de obra
Los honorarios pueden cobrarse siguiendo las condiciones establecidas para el seguimiento de la ejecución.
Esta división evita concentrar todo el cobro al terminar un proyecto que puede haber requerido muchos meses de trabajo.
Cómo gestionar los anticipos
Solicitar una cantidad al comenzar el encargo es habitual.
Desde el punto de vista fiscal, los pagos anticipados relacionados con una futura prestación pueden producir el devengo del IVA respecto de las cantidades efectivamente cobradas.
Por ello, un anticipo no debería considerarse simplemente una entrada bancaria pendiente de revisar cuando termine el proyecto.
Debe documentarse y posteriormente tenerse en cuenta dentro de la gestión económica del encargo.
Gastos propios, gastos repercutidos y suplidos
Durante el desarrollo de un proyecto pueden aparecer costes relacionados con:
- Desplazamientos.
- Impresiones.
- Levantamientos.
- Estudios técnicos.
- Ensayos.
- Informes.
- Tramitaciones.
- Colaboradores externos.
No todos tienen necesariamente el mismo tratamiento fiscal.
Un gasto asumido por el arquitecto para realizar su trabajo no se convierte automáticamente en suplido porque posteriormente su coste se repercuta al cliente.
Para determinar el tratamiento correcto hay que analizar quién es el destinatario real del servicio y en nombre de quién se ha realizado el pago.
Controla los costes vinculados a cada encargo
Una buena gestión debería permitir conocer tanto los ingresos como los gastos relacionados con cada proyecto.
Para cada expediente puede registrarse:
- Presupuesto inicial.
- Honorarios previstos.
- Anticipos recibidos.
- Facturas emitidas.
- Gastos asociados.
- Colaboradores externos.
- Cantidades cobradas.
- Importes pendientes.
De esta manera, el estudio puede conocer rápidamente el estado económico de cada trabajo.
Facturación y rentabilidad no significan lo mismo
Imaginemos dos encargos:
Proyecto A: 12.000 euros facturados y 100 horas dedicadas.
Proyecto B: 15.000 euros facturados y 250 horas dedicadas.
El segundo genera más ingresos, pero necesita muchas más horas de trabajo.
Si además requiere desplazamientos o colaboraciones externas, su margen puede ser inferior.
Por ello, no debería utilizarse únicamente la cifra de ventas para decidir qué proyectos resultan más interesantes para el estudio.
Controla las cantidades pendientes
Emitir una factura tampoco significa haberla cobrado.
Un estudio puede haber facturado 40.000 euros durante un trimestre y haber recibido solamente 28.000.
Una clasificación sencilla puede ser:
Emitida → Pendiente → Vencida → Cobrada
También conviene registrar las fechas de vencimiento.
Esto permite identificar retrasos y anticipar posibles problemas de liquidez.
Especial atención a los proyectos largos
Cuando un proyecto se prolonga durante uno o dos años pueden producirse numerosos movimientos económicos.
Puede haber:
- Anticipos.
- Facturación por fases.
- Ampliaciones del encargo.
- Gastos adicionales.
- Pagos parciales.
- Trabajos complementarios.
Mantener un histórico económico evita depender de la memoria para conocer qué cantidades se han documentado y cuáles siguen pendientes.
Documenta los trabajos adicionales
Durante una obra es habitual que aparezcan modificaciones que no estaban contempladas inicialmente.
El cliente puede solicitar nuevos planos, cambios de distribución, estudios complementarios o ampliaciones del servicio.
Estos trabajos deberían quedar documentados antes de incorporarlos al cobro.
Un procedimiento adecuado consiste en registrar el cambio, establecer su coste y obtener la aceptación correspondiente.
De esta forma resulta mucho más sencillo justificar posteriormente la cantidad facturada.
Estudios con varios profesionales
En determinados proyectos pueden participar arquitectos, arquitectos técnicos, ingenieros, diseñadores, topógrafos y otros especialistas.
Debe quedar claro quién mantiene la relación contractual con el cliente y quién factura cada prestación.
En algunos casos, cada profesional contrata directamente con el cliente.
En otros, el estudio principal contrata colaboradores externos y posteriormente factura al cliente el servicio acordado.
Definir correctamente estas relaciones reduce errores y facilita la gestión administrativa.
Organiza también las facturas de proveedores
El control económico del estudio no debería limitarse a los documentos emitidos.
También deben organizarse las facturas correspondientes a:
- Software de arquitectura.
- Equipos informáticos.
- Alquiler.
- Servicios de ingeniería.
- Renderizado.
- Topografía.
- Asesoramiento.
- Publicidad.
- Material técnico.
- Formación.
Centralizar estos documentos permite conocer mejor los costes reales del negocio y preparar con mayor facilidad las obligaciones fiscales.
Realiza un cierre mensual
No es recomendable esperar al final del trimestre para revisar toda la actividad.
Una comprobación mensual puede incluir:
- Facturas emitidas.
- Cobros recibidos.
- Importes vencidos.
- Anticipos.
- Facturas de proveedores.
- Gastos asociados a proyectos.
- IVA repercutido y soportado.
- Retenciones.
- Trabajos pendientes de documentar.
- Rentabilidad aproximada por proyecto.
Esta rutina permite localizar errores antes de que se acumulen.
¿Qué ocurre si una factura contiene un error?
Una factura ya expedida no debería eliminarse simplemente para crear una nueva.
Cuando concurran las circunstancias previstas por la normativa, deberá utilizarse el procedimiento de rectificación correspondiente.
Mantener la relación entre el documento original y la corrección ayuda a conservar la trazabilidad de las operaciones.
Esto resulta especialmente importante cuando varias personas participan en la administración del estudio.
Digitalización de los sistemas de facturación
Los profesionales y estudios que utilicen sistemas informáticos incluidos dentro del ámbito de la normativa española sobre sistemas de facturación deben comprobar que sus herramientas cumplen los requisitos que les correspondan.
Los sistemas afectados deben garantizar aspectos relacionados con la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros.
Por ello, la digitalización no debería limitarse a crear facturas en PDF. También debe existir una organización adecuada de la información y de su historial.
Errores frecuentes en estudios de arquitectura
Entre los problemas que conviene evitar se encuentran:
- No definir hitos de cobro.
- Esperar al final del proyecto para facturar.
- No registrar correctamente los anticipos.
- Confundir gastos repercutidos con suplidos.
- No documentar trabajos adicionales.
- Aplicar incorrectamente las retenciones.
- Perder facturas vinculadas a un proyecto.
- No controlar vencimientos.
- Confundir ingresos con rentabilidad.
- Mantener información dispersa entre diferentes herramientas.
Un procedimiento administrativo estable reduce considerablemente estos riesgos.
Cómo puede ayudarte Facturalia
Un estudio de arquitectura ya debe gestionar clientes, proyectos, documentación técnica, colaboradores y plazos. La administración económica no debería añadir una carga innecesaria.
Con Facturalia puedes centralizar clientes, facturas y documentos, mantener una numeración estructurada y consultar de forma más sencilla las operaciones realizadas.
Además, disponer de la información organizada facilita controlar qué documentos están pendientes y mantener una visión más clara de la actividad.
Centraliza la gestión de tu estudio con Facturalia, reduce tareas administrativas y dedica más tiempo a desarrollar tus proyectos.
Conclusión
La gestión económica de arquitectos y estudios técnicos debe adaptarse a una actividad basada principalmente en proyectos que pueden prolongarse durante meses.
Definir desde el presupuesto cuándo se realizarán los cobros, documentar los anticipos, controlar los gastos y registrar los trabajos adicionales permite reducir problemas durante el desarrollo del encargo.
También es importante distinguir entre cantidades facturadas y cobradas, así como analizar los recursos empleados en cada trabajo para conocer su verdadera rentabilidad.
Una adecuada facturación para arquitectos basada en procedimientos claros permite controlar mejor cada proyecto y disponer de información fiable sobre ingresos, gastos y cantidades pendientes.
Cuanto antes se establezca este sistema, más sencillo será mantener el control a medida que aumenten los clientes, colaboradores y encargos del estudio.