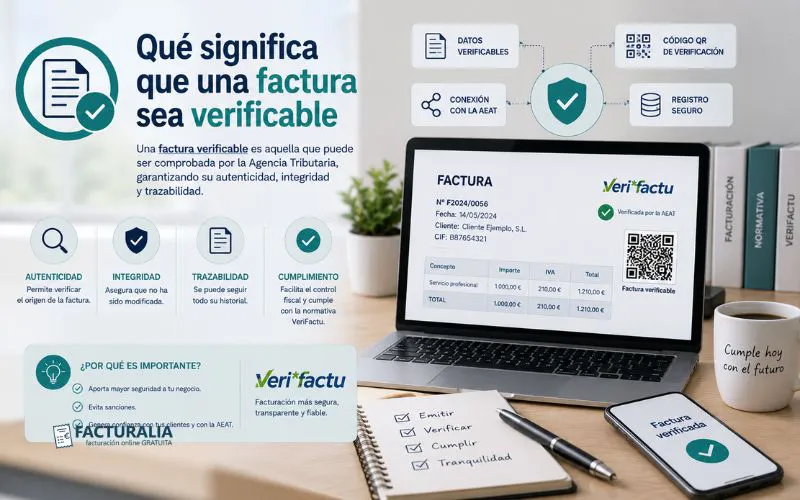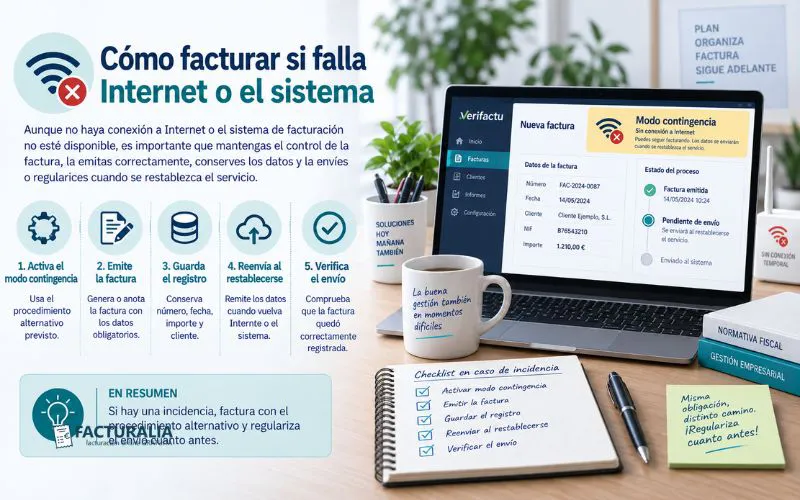
La adaptación de los sistemas informáticos de facturación no es únicamente una cuestión tecnológica. La normativa tributaria establece requisitos concretos para los programas utilizados por empresarios y profesionales y contempla un régimen sancionador específico para determinados incumplimientos.
El objetivo es impedir la utilización de programas que permitan ocultar operaciones, alterar transacciones registradas o modificar la información de facturación sin mantener la trazabilidad necesaria.
Por ello, conocer las sanciones por software de facturación no adaptado cuando existe obligación de utilizar un sistema conforme a la normativa resulta especialmente importante para empresas y autónomos. Las consecuencias pueden afectar tanto a quienes fabrican o comercializan determinados programas como a quienes los tienen cuando concurren las circunstancias previstas en la Ley General Tributaria.
Índice
¿Por qué existen sanciones específicas para el software de facturación?
La Ley General Tributaria establece que los sistemas informáticos utilizados para desarrollar procesos contables, de facturación o de gestión deben garantizar determinadas características.
Entre ellas se encuentran:
- Integridad.
- Conservación.
- Accesibilidad.
- Legibilidad.
- Trazabilidad.
- Inalterabilidad de los registros.
El objetivo es evitar que un programa permita modificar o eliminar operaciones sin dejar constancia de lo sucedido.
El Real Decreto 1007/2023 desarrolla estos principios para los sistemas informáticos de facturación afectados y establece los requisitos que deben cumplir.
Por tanto, utilizar cualquier programa que permita emitir una factura no significa automáticamente que ese software sea adecuado para cumplir las nuevas exigencias.
Qué dice el artículo 201 bis de la Ley General Tributaria
El régimen sancionador específico aparece en el artículo 201 bis de la Ley 58/2003, General Tributaria.
Este artículo diferencia principalmente entre dos situaciones.
Por una parte, regula las infracciones relacionadas con la fabricación, producción y comercialización de determinados sistemas informáticos.
Por otra, contempla la tenencia de sistemas o programas que no se ajusten a los requisitos establecidos cuando concurran las circunstancias definidas por la propia Ley.
Esta distinción es importante porque las sanciones no son iguales para productores y usuarios.
¿Cuál puede ser la sanción para el usuario?
Uno de los importes que más preocupa a empresas y autónomos es la multa fija de 50.000 euros por cada ejercicio prevista en el artículo 201 bis.2 y 4 de la Ley General Tributaria.
Sin embargo, es importante explicar correctamente cuándo puede aplicarse.
La infracción se refiere a la tenencia de sistemas o programas informáticos que no se ajusten a lo establecido en el artículo 29.2.j) de la Ley General Tributaria cuando no estén debidamente certificados teniendo que estarlo por disposición reglamentaria o cuando se hayan alterado o modificado los dispositivos certificados.
Por tanto, no debería afirmarse de forma genérica que cualquier pequeño error de configuración de un programa supone automáticamente una multa de 50.000 euros.
La Administración debe valorar si concurren los elementos establecidos legalmente para considerar cometida la infracción.
¿Cuándo comienza a ser relevante esta sanción con los nuevos sistemas?
Los plazos de adaptación son fundamentales.
Tras la modificación de los calendarios de implantación, la Agencia Tributaria ha aclarado que el incumplimiento relacionado con la falta de certificación exigible a los usuarios podrá apreciarse a partir de las fechas en las que los requisitos sean obligatorios para cada colectivo.
De acuerdo con el calendario vigente, los contribuyentes del Impuesto sobre Sociedades afectados deben tener adaptados sus sistemas antes del 1 de enero de 2027.
Para el resto de obligados afectados, el plazo se extiende hasta antes del 1 de julio de 2027.
Esto significa que debe comprobarse qué fecha corresponde a cada empresario o profesional antes de valorar un posible incumplimiento.
No todas las empresas están necesariamente afectadas de la misma manera
Otro error sería asumir que cualquier empresa que emite facturas está automáticamente sometida a exactamente las mismas obligaciones.
El Real Decreto 1007/2023 establece un ámbito de aplicación determinado y existen situaciones que deben analizarse de manera específica.
Por ejemplo, determinados contribuyentes que llevan los libros registro del IVA mediante el Suministro Inmediato de Información tienen un tratamiento diferente dentro del ámbito de esta regulación.
Por eso, antes de analizar las posibles sanciones por utilizar un software de facturación no adaptado a los requisitos exigibles, conviene comprobar primero si el empresario o profesional está incluido dentro del ámbito de aplicación y desde qué fecha debe cumplirlos.
Qué ocurre con los fabricantes y desarrolladores
El régimen sancionador es especialmente relevante para quienes producen o comercializan programas informáticos.
El artículo 201 bis considera infracción, entre otros supuestos, fabricar, producir o comercializar programas que:
- Permitan llevar contabilidades distintas.
- Permitan no reflejar total o parcialmente determinadas transacciones.
- Permitan registrar operaciones diferentes de las realmente realizadas.
- Permitan alterar transacciones ya registradas incumpliendo la normativa.
- No cumplan las especificaciones técnicas destinadas a garantizar la integridad y trazabilidad.
- Incumplan las obligaciones de certificación cuando resulten exigibles.
La normativa busca actuar, por tanto, tanto sobre el uso como sobre la oferta de programas diseñados de manera incompatible con las exigencias tributarias.
Multas de hasta 150.000 euros para productores
La infracción relacionada con la fabricación, producción o comercialización contemplada en el artículo 201 bis.1 puede sancionarse con una multa pecuniaria fija de 150.000 euros por cada ejercicio económico en el que se hayan producido ventas y por cada tipo distinto de sistema o programa objeto de la infracción.
Se trata de una sanción dirigida fundamentalmente al productor o comercializador, no de la multa general que recibiría automáticamente cualquier autónomo por utilizar un programa antiguo.
Esta diferencia debe quedar clara.
La normativa también contempla una sanción específica de 1.000 euros por cada sistema o programa comercializado cuando el incumplimiento corresponda al supuesto concreto de falta de certificación previsto en la propia Ley.
La declaración responsable del programa
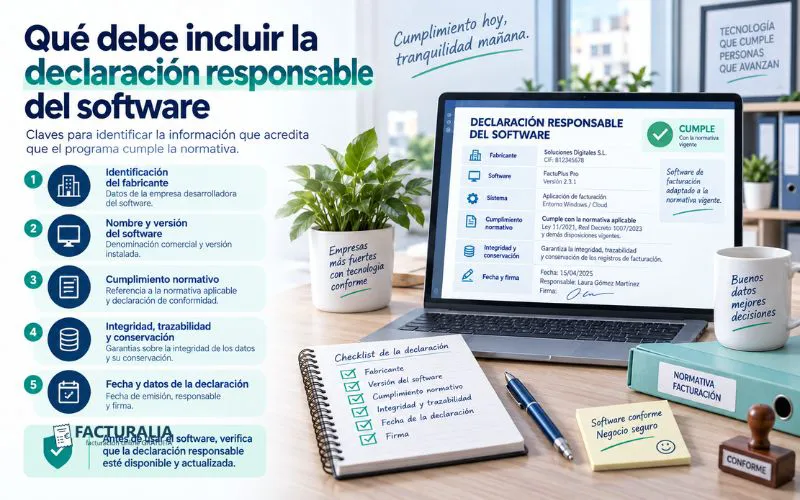
Dentro del Reglamento de los sistemas informáticos de facturación, el productor debe emitir una declaración responsable para acreditar que el sistema y su versión cumplen los requisitos establecidos.
Por ello, cuando una empresa vaya a contratar o actualizar un programa resulta conveniente comprobar la existencia de esta declaración.
También debe verificarse que corresponde exactamente a la versión utilizada.
No basta con que la página comercial del proveedor indique simplemente que el programa está "preparado para VeriFactu".
La documentación del sistema debe permitir identificar el producto y su versión.
¿Puede modificarse un programa adaptado?
Otro aspecto importante del artículo 201 bis es la alteración de los sistemas que cumplen los requisitos.
Una empresa podría disponer inicialmente de un software adecuado y, posteriormente, realizar modificaciones que afecten a los mecanismos destinados a garantizar la integridad de los registros.
Esta situación puede generar riesgos importantes.
Por ello, no resulta recomendable modificar componentes esenciales del programa sin comprobar previamente las consecuencias.
Las personalizaciones realizadas sobre un software de facturación deben respetar las condiciones técnicas exigibles.
Ejemplo práctico
Imaginemos una sociedad que está obligada a utilizar un sistema adaptado desde el 1 de enero de 2027.
La empresa continúa trabajando durante ese ejercicio con un programa que no cumple las condiciones exigidas y se encuentra en uno de los supuestos de tenencia sancionables previstos por el artículo 201 bis.
En este escenario podría resultar aplicable la multa fija de 50.000 euros por ejercicio establecida para la infracción correspondiente.
Sin embargo, si la misma empresa todavía se encuentra dentro de su periodo legal de adaptación, la situación debe analizarse teniendo en cuenta que la obligación todavía no resulta exigible en los mismos términos.
La fecha es, por tanto, un elemento esencial.
Software antiguo no significa automáticamente software ilegal
Este matiz también resulta importante.
La antigüedad de un programa no determina por sí sola si cumple o incumple la normativa.
Un software desarrollado hace años puede haber recibido actualizaciones que permitan adaptarlo a los nuevos requisitos.
Del mismo modo, un programa reciente puede presentar problemas si no ha sido diseñado correctamente.
Lo que debe analizarse es el cumplimiento efectivo de las especificaciones aplicables y la documentación correspondiente a la versión utilizada.
¿Qué ocurre si una empresa sigue utilizando Excel?
La normativa no debería interpretarse simplemente en función del nombre de la herramienta.
Lo relevante es determinar si existe un sistema informático que soporta los procesos de facturación y si entra dentro del ámbito definido por el Reglamento.
Por ello, afirmar de forma absoluta que "Excel está prohibido" o que cualquier utilización de una hoja de cálculo genera automáticamente una sanción sería una simplificación incorrecta.
Debe analizarse cómo se utiliza la herramienta y si realmente está realizando las funciones que convierten esa solución en un sistema informático de facturación sujeto a los requisitos correspondientes.
Diferencia entre sanciones del software y sanciones por facturación
También conviene separar el artículo 201 bis de otras infracciones tributarias.
Una empresa puede utilizar un software adecuado y, aun así, incumplir otras obligaciones relacionadas con sus facturas.
Por ejemplo, pueden existir infracciones por falta de expedición, conservación o correcta emisión de determinados documentos.
Esas situaciones se regulan mediante otros preceptos de la Ley General Tributaria.
Por tanto, adaptar el software no significa que desaparezcan el resto de obligaciones fiscales.
Cómo reducir el riesgo de sanciones
La mejor estrategia consiste en realizar la adaptación antes de que termine el plazo correspondiente.
Para ello, la empresa puede seguir varios pasos:
- Identificar el programa utilizado actualmente.
- Comprobar si está sujeto al Reglamento.
- Consultar al proveedor sobre su adaptación.
- Solicitar la declaración responsable correspondiente.
- Verificar qué versión está instalada.
- Actualizar o cambiar el programa si resulta necesario.
- Formar a las personas encargadas de facturar.
- Realizar pruebas antes de la fecha obligatoria.
Esperar al último momento puede generar problemas de migración, configuración o formación.
Cuidado con programas modificados internamente
Algunas empresas utilizan soluciones desarrolladas a medida.
En estos casos debe prestarse especial atención a las modificaciones realizadas.
Funciones que permitan eliminar registros, cambiar información sin mantener trazabilidad o alterar determinadas operaciones pueden entrar en conflicto con las nuevas exigencias.
Por ello, las empresas con desarrollos propios deberían revisar el sistema con suficiente antelación.
No basta con comprobar que el programa puede imprimir una factura con un código QR.
VeriFactu no es la única cuestión que debe revisarse
Otro error habitual consiste en reducir toda la adaptación a VeriFactu.
El Reglamento establece requisitos para los sistemas informáticos de facturación y contempla diferentes modalidades de cumplimiento.
VeriFactu se caracteriza por la remisión de los registros de facturación a la Agencia Tributaria.
Los sistemas que no funcionan mediante esa modalidad también deben cumplir los requisitos específicos que les correspondan.
Por tanto, la pregunta correcta no debería ser únicamente si un programa "tiene VeriFactu", sino si cumple todas las exigencias que resulten aplicables.
Qué documentación conviene conservar
La empresa debería poder identificar con facilidad:
- El programa utilizado.
- Su versión.
- El productor.
- La declaración responsable.
- Las actualizaciones realizadas.
- La fecha de implantación.
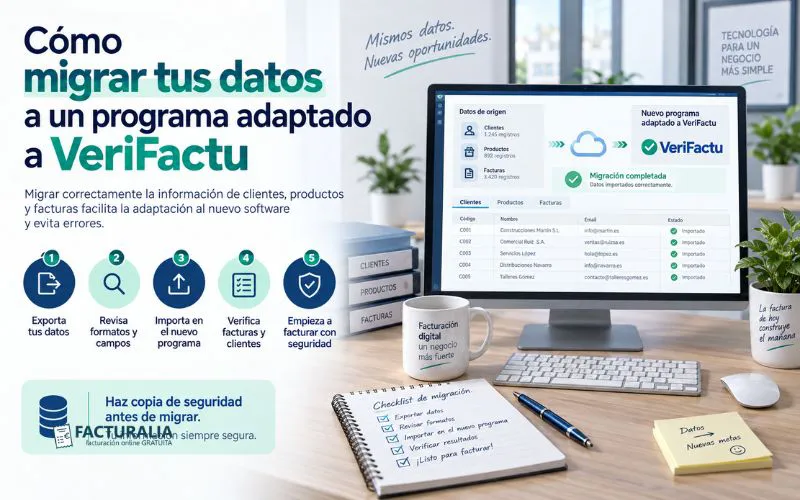
- Las posibles migraciones desde sistemas anteriores.
Mantener esta documentación organizada puede facilitar la gestión interna y cualquier comprobación posterior.
Cómo puede ayudarte Facturalia
La adaptación a los nuevos sistemas de facturación supone una oportunidad para revisar procesos que muchas empresas todavía realizan manualmente.
Facturalia permite centralizar la información relacionada con facturas, clientes y operaciones y mantener un historial organizado de la actividad.
Una gestión digital estructurada ayuda a reducir errores, mejorar la trazabilidad y preparar la empresa para trabajar con sistemas compatibles con las nuevas exigencias de facturación.
Conclusión
La Ley General Tributaria establece un régimen sancionador específico para los sistemas informáticos que incumplen determinadas exigencias.
Para los usuarios, la infracción por la tenencia de determinados sistemas no debidamente certificados cuando exista obligación de estarlo, o cuyos dispositivos certificados hayan sido alterados o modificados, puede alcanzar una multa fija de 50.000 euros por ejercicio.
Para productores y comercializadores, determinados incumplimientos pueden alcanzar los 150.000 euros por ejercicio económico y por cada tipo distinto de sistema o programa objeto de la infracción.
Sin embargo, las sanciones por software de facturación no adaptado cuando comienza la obligación efectiva de utilizarlo deben analizarse atendiendo al supuesto concreto, al tipo de contribuyente, al sistema utilizado y a la fecha desde la que resultan exigibles los requisitos.
Por eso, la mejor estrategia no consiste en esperar a una posible sanción, sino revisar con tiempo el programa utilizado, comprobar su declaración responsable y realizar las actualizaciones o migraciones necesarias antes de que finalice el periodo de adaptación.