Una de las dudas más frecuentes entre quienes realizan sus primeros trabajos por cuenta propia es si pueden emitir una factura sin estar dados de alta como autónomos. Es habitual que esta pregunta aparezca ante un encargo puntual: diseñar una página web, realizar una sesión fotográfica, impartir una formación o prestar un servicio profesional de manera esporádica.
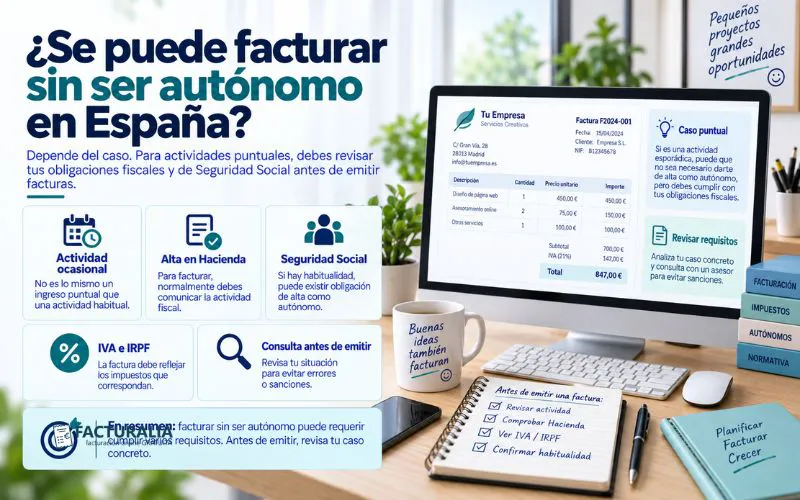
La respuesta requiere diferenciar dos ámbitos: Hacienda y la Seguridad Social. No existe una regla general que permita afirmar que cualquier persona puede facturar sin ser autónomo siempre que gane poco. La frecuencia de la actividad, su carácter habitual y las obligaciones fiscales deben analizarse en cada caso.
Por ello, antes de emitir una factura conviene conocer qué trámites corresponden y no basarse únicamente en ideas extendidas como que "por debajo del salario mínimo no hace falta darse de alta".
Índice
Facturar y estar dado de alta como autónomo no son exactamente lo mismo
Para comprender esta cuestión hay que separar las obligaciones fiscales de las relacionadas con la Seguridad Social.
A efectos fiscales, quien inicia una actividad empresarial o profesional debe comunicar el alta en el Censo de Empresarios, Profesionales y Retenedores. Actualmente, el trámite se realiza mediante el modelo 036, ya que el antiguo modelo 037 fue suprimido desde febrero de 2025.
La Agencia Tributaria establece que el alta censal debe presentarse antes de iniciar las actividades, realizar operaciones o producirse determinadas obligaciones tributarias.
Por otro lado, la Seguridad Social establece sus propios criterios para determinar cuándo una persona debe estar incluida en el Régimen Especial de Trabajadores Autónomos, conocido como RETA.
Qué exige Hacienda para poder facturar
Una persona que desarrolla una actividad económica no debería limitarse a crear una factura con sus datos y cobrarla sin comunicar previamente su actividad.
La Agencia Tributaria considera iniciado el ejercicio de una actividad empresarial o profesional desde que se realizan entregas, prestaciones o adquisiciones de bienes o servicios, se efectúan cobros o pagos o se contrata personal con la finalidad de intervenir en la producción o distribución de bienes o servicios.
Por tanto, aunque se trate de un trabajo puntual, debe analizarse el correspondiente alta censal.
Además, la actividad puede generar obligaciones relacionadas con IVA, IRPF u otras declaraciones dependiendo de su naturaleza.
¿Cuándo exige la Seguridad Social darse de alta como autónomo?
La Seguridad Social define al trabajador autónomo como aquel que realiza de forma habitual, personal y directa una actividad económica a título lucrativo sin estar sujeto a un contrato de trabajo.
La palabra especialmente importante es habitual.
Si una persona desarrolla de manera continuada una actividad económica por cuenta propia, la situación encaja en el ámbito del trabajo autónomo aunque sus ingresos iniciales sean reducidos.
Por ello, la Seguridad Social indica que el alta debe comunicarse con carácter previo al inicio de la actividad cuando concurren los requisitos para quedar incluido en el RETA.
¿Se puede facturar un trabajo puntual sin alta en el RETA?
Aquí aparece la principal zona de dudas.
En determinados casos puede discutirse si una actividad verdaderamente aislada y no habitual implica o no la inclusión en el RETA. Sin embargo, esto no significa que exista una autorización general para emitir un determinado número de facturas al año sin darse de alta.
La situación debe valorarse atendiendo a las circunstancias concretas.
No es lo mismo realizar excepcionalmente un único encargo que prestar servicios todos los meses, mantener una cartera de clientes, anunciarse permanentemente o desarrollar una estructura organizada para obtener ingresos.
Por ello, cuando se plantea facturar sin ser autónomo por una actividad estrictamente puntual, resulta recomendable analizar el caso concreto y diferenciar siempre el alta fiscal de la obligación de cotizar en el RETA.
El mito del salario mínimo
Uno de los consejos más repetidos en Internet es que no hace falta darse de alta como autónomo mientras los ingresos sean inferiores al salario mínimo interprofesional.
Esta afirmación es demasiado simplificada.
La normativa de la Seguridad Social define el trabajo autónomo atendiendo al carácter habitual, personal, directo y lucrativo de la actividad. No establece una regla general según la cual cualquier actividad que genere ingresos inferiores al salario mínimo quede automáticamente excluida del RETA.
Los ingresos pueden ser un elemento relevante para valorar determinadas situaciones, pero no deberían utilizarse como único criterio.
Por ejemplo, una persona puede tener ingresos modestos y desarrollar una actividad profesional todas las semanas.
En ese caso, el hecho de facturar poco no convierte automáticamente la actividad en ocasional.
Ejemplo de una actividad puntual
Imaginemos que una persona que no desarrolla normalmente ninguna actividad profesional por cuenta propia recibe un encargo extraordinario para realizar un trabajo concreto.
El servicio se realiza una sola vez y no existe continuidad, estructura profesional estable ni repetición periódica.
En este supuesto puede ser necesario estudiar si realmente existe la habitualidad que determina la inclusión en el RETA.
Sin embargo, desde el punto de vista tributario, la realización de una actividad económica sigue teniendo consecuencias fiscales y debe analizarse el alta censal y las obligaciones derivadas de la operación.
Por ello, "no estar en el RETA" y "no tener obligaciones ante Hacienda" son dos afirmaciones completamente diferentes.
Ejemplo de una actividad habitual con pocos ingresos
Ahora imaginemos a una persona que presta servicios de diseño gráfico todos los meses.
Tiene cuatro clientes y factura:
Enero: 450 euros
Febrero: 600 euros
Marzo: 500 euros
Abril: 700 euros
Aunque las cantidades no sean elevadas, existe una actividad que se repite regularmente.
En este supuesto, utilizar exclusivamente el nivel de ingresos para justificar la ausencia de alta puede resultar problemático.
La continuidad y habitualidad de la actividad son elementos relevantes para determinar las obligaciones ante la Seguridad Social.
¿Y si solo emito una factura al mes?
El número de facturas tampoco proporciona por sí solo una respuesta.
Una única factura mensual puede corresponder a una actividad profesional realizada de manera permanente.
Por ejemplo, un consultor puede trabajar durante todo el mes para un cliente y emitir solamente una factura al finalizarlo.
Por tanto, no existe una regla segura basada en emitir una, dos o cinco facturas.
Lo importante es la realidad de la actividad económica.
Qué impuestos puede tener una factura
Una vez realizada correctamente el alta fiscal, la factura deberá cumplir los requisitos correspondientes.
Dependiendo de la actividad puede incluir:
- Base imponible.
- IVA.
- Retención de IRPF cuando proceda.
- Importe total.
- Datos del emisor y destinatario.
- Número y serie.
- Fecha.
- Descripción de la operación.
El tratamiento fiscal dependerá del tipo de servicio, del destinatario y de las circunstancias de la operación.
No todas las actividades aplican necesariamente el mismo IVA ni todas las facturas profesionales llevan retención.
Alta en Hacienda mediante el modelo 036
Actualmente, el alta en el Censo de Empresarios, Profesionales y Retenedores se gestiona mediante el modelo 036.
Desde el 3 de febrero de 2025, el modelo 037 simplificado dejó de utilizarse.
En el alta se comunica información relevante sobre la actividad económica y las obligaciones fiscales correspondientes.
Una vez finalizada realmente la actividad, también deberá gestionarse la baja censal cuando corresponda.
Por tanto, realizar trabajos ocasionales no significa ignorar las obligaciones fiscales asociadas.
¿Puedo darme de alta y de baja para un trabajo puntual?
Cuando una actividad es realmente temporal, pueden existir situaciones en las que se realice el alta correspondiente y posteriormente se comunique la baja al finalizar.
Sin embargo, encadenar continuamente altas y bajas para una actividad que en realidad se desarrolla de manera habitual puede no reflejar correctamente la realidad económica.
Si todos los meses aparecen nuevos encargos y existe una actividad profesional permanente, debe analizarse la situación como tal.
La Administración puede atender a la realidad de la actividad y no únicamente al número de facturas expedidas.
Cuidado con las cooperativas de facturación
Durante años se han promocionado determinados sistemas o intermediarios como una fórmula para facturar trabajos sin darse de alta como autónomo.
No debería contratarse una solución de este tipo suponiendo que su mera existencia elimina automáticamente las obligaciones fiscales o de Seguridad Social.
Antes de utilizar cualquier intermediario conviene comprobar cuál es la relación jurídica real, quién presta el servicio, quién factura al cliente y cómo se realizan las correspondientes altas y cotizaciones.
La responsabilidad sobre el cumplimiento de las obligaciones no desaparece simplemente porque un tercero intervenga en el cobro.
¿Puede una empresa emitir la factura por mí?
En determinadas circunstancias, la normativa permite que una factura sea confeccionada materialmente por un tercero o incluso por el destinatario de la operación.
Sin embargo, esto no cambia quién ha realizado realmente la actividad.
Cuando un tercero confecciona una factura, el empresario o profesional que ha efectuado la operación continúa siendo el expedidor y responsable del cumplimiento de la obligación de facturación.
Por tanto, la autofacturación o facturación por terceros no es una fórmula para evitar las obligaciones correspondientes.
Qué riesgos existen si facturas incorrectamente
Emitir facturas sin haber analizado las obligaciones fiscales y de Seguridad Social puede generar regularizaciones posteriores.
Entre los posibles problemas pueden encontrarse:
- Altas fuera de plazo.
- Cuotas pendientes.
- Recargos.
- Intereses.
- Sanciones tributarias cuando correspondan.
- Declaraciones fiscales no presentadas.
- Errores relacionados con IVA o IRPF.
El coste de regularizar una actividad posteriormente puede superar ampliamente el esfuerzo necesario para organizarla correctamente desde el principio.
Qué hacer si empiezas a recibir trabajos con frecuencia
Una actividad que inicialmente parecía puntual puede transformarse rápidamente en habitual.
Imaginemos que en enero aparece un encargo aislado, pero en febrero llegan dos nuevos clientes y en marzo se mantienen varios proyectos.
En ese momento ya no debería analizarse únicamente la primera factura.
La situación ha evolucionado hacia una actividad continuada.
Por ello, quien pretenda facturar sin ser autónomo porque inicialmente esperaba trabajar de forma ocasional debería revisar su situación en cuanto los encargos comiencen a repetirse.
Cómo saber si tu actividad puede considerarse habitual
No existe un único indicador que resuelva todos los casos.
Sin embargo, pueden ser relevantes circunstancias como:
- Repetición de trabajos.
- Continuidad temporal.
- Existencia de varios clientes.
- Publicidad permanente de los servicios.
- Disponibilidad habitual para recibir encargos.
- Organización de medios para desarrollar la actividad.
- Dependencia recurrente de esos ingresos.
Cuantos más elementos de continuidad existan, más difícil resulta presentar la actividad como meramente aislada.
No confundas facturar con declarar ingresos
Otra idea equivocada es pensar que si una persona no está dada de alta como autónoma tampoco debe declarar los ingresos obtenidos.
Son cuestiones diferentes.
Los ingresos derivados de una actividad económica pueden generar obligaciones tributarias con independencia del análisis que corresponda realizar respecto al RETA.
Por ello, no emitir correctamente una factura o no realizar el alta adecuada no hace desaparecer fiscalmente el ingreso.
¿Qué ocurre con las nuevas obligaciones de facturación?
Quienes desarrollen actividades empresariales o profesionales también deben prestar atención a la evolución de los sistemas informáticos de facturación.
Si se utiliza un sistema incluido dentro del ámbito del Reglamento aprobado por el Real Decreto 1007/2023, deberán cumplirse los requisitos aplicables conforme al calendario vigente.
Esto refuerza la importancia de utilizar desde el principio herramientas de facturación correctamente organizadas y adaptadas a las obligaciones correspondientes.
Cómo puede ayudarte Facturalia
Cuando una actividad comienza a crecer, gestionar las facturas mediante documentos aislados y procesos manuales puede convertirse rápidamente en un problema.
Facturalia facilita centralizar clientes, facturas y documentación y mantener organizada la información relacionada con la actividad.
Una gestión estructurada permite controlar la numeración, consultar documentos anteriores y mantener un historial claro de las operaciones realizadas, algo especialmente útil cuando una actividad inicialmente ocasional comienza a convertirse en un negocio estable.
Conclusión
La posibilidad de emitir una factura sin estar dado de alta en el RETA no puede resolverse mediante una regla tan sencilla como comprobar si los ingresos superan o no el salario mínimo.
La Seguridad Social atiende al desarrollo habitual, personal y directo de una actividad económica a título lucrativo. Además, las obligaciones ante Hacienda siguen su propia lógica: el inicio de una actividad empresarial o profesional debe comunicarse mediante el correspondiente alta censal y los ingresos obtenidos deben recibir el tratamiento tributario que corresponda.
Por ello, antes de facturar sin ser autónomo por un trabajo verdaderamente ocasional, conviene analizar si existe habitualidad, realizar correctamente los trámites fiscales y comprobar las obligaciones derivadas de la operación.
Si los trabajos comienzan a repetirse y la actividad adquiere continuidad, lo adecuado es revisar inmediatamente la situación para evitar que una actividad que comenzó como algo excepcional termine desarrollándose de forma habitual sin las altas correspondientes.