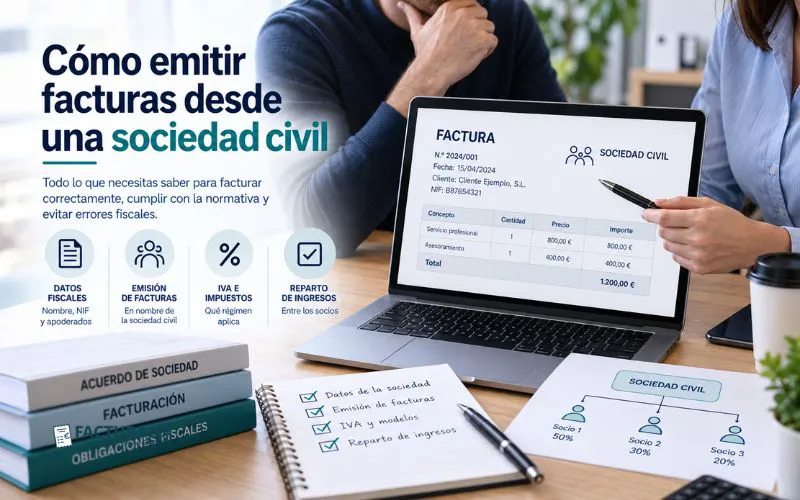
Una sociedad civil permite que dos o más personas pongan en común determinados bienes, dinero o trabajo para desarrollar una actividad y repartirse sus resultados. Aunque su estructura es diferente a la de una sociedad limitada, cuando desarrolla una actividad económica también debe organizar correctamente sus facturas y cumplir las obligaciones fiscales que correspondan.
Una de las dudas más frecuentes es quién debe aparecer como emisor: ¿la propia sociedad civil o cada uno de los socios? También es habitual preguntarse qué NIF utilizar, cómo aplicar el IVA o cómo declarar posteriormente los beneficios obtenidos.
La respuesta depende en parte de las características fiscales de la entidad. No todas las sociedades civiles tributan exactamente de la misma manera. En particular, las sociedades civiles con personalidad jurídica y objeto mercantil son contribuyentes del Impuesto sobre Sociedades, mientras que otras pueden permanecer dentro del régimen de atribución de rentas.
Por ello, una correcta facturación de la sociedad civil durante el desarrollo de su actividad debe comenzar identificando qué entidad realiza realmente las operaciones y cuál es su régimen fiscal.
Índice
¿Quién debe emitir las facturas?
Cuando es la sociedad civil la que desarrolla la actividad y contrata con los clientes, las operaciones deben documentarse utilizando los datos correspondientes a la entidad.
No sería correcto que cada socio emitiera indistintamente facturas con su NIF particular por trabajos que realmente han sido contratados y realizados por la sociedad civil.
La factura debe reflejar la realidad de la operación.
Por ejemplo, si una sociedad civil formada por dos profesionales presta un servicio de consultoría por 3.000 euros, no debería dividirse automáticamente en dos facturas personales de 1.500 euros si quien ha contratado con el cliente es la sociedad.
El NIF de la sociedad civil
Para desarrollar correctamente su actividad, la sociedad civil debe disponer de su identificación fiscal.
Este NIF será el que se utilice en las facturas correspondientes a las operaciones de la entidad.
También servirá para identificarla ante la Agencia Tributaria en las declaraciones y demás trámites que correspondan.
Por ello, uno de los primeros pasos antes de comenzar a facturar consiste en comprobar que el alta censal y los datos fiscales están correctamente configurados.
Qué debe incluir una factura
Las facturas emitidas por una sociedad civil deben cumplir los requisitos generales establecidos en la normativa de facturación.
Entre los datos habituales se encuentran:
- Número y, en su caso, serie.
- Fecha de expedición.
- Denominación de la sociedad civil.
- NIF.
- Datos del destinatario.
- Descripción de los bienes o servicios.
- Base imponible.
- Tipo de IVA cuando corresponda.
- Cuota de IVA.
- Importe total.
- Menciones adicionales cuando sean obligatorias.
La información concreta dependerá también de la operación realizada.
Cómo organizar la numeración
Las facturas deben seguir una numeración correlativa dentro de cada serie.
Una sociedad civil podría utilizar, por ejemplo:
SC-2026-001
SC-2026-002
SC-2026-003
SC-2026-004
No es obligatorio utilizar estas letras ni este formato concreto.
Lo importante es establecer una estructura coherente y mantenerla durante el ejercicio.
Si existen circunstancias que justifican utilizar varias series, deberán organizarse correctamente para evitar duplicidades o confusiones.
¿Debe aplicarse IVA?
El tratamiento dependerá de la actividad y de la operación realizada.
La Ley del IVA considera empresarios o profesionales a las personas o entidades que realizan actividades empresariales o profesionales. Las entregas de bienes y prestaciones de servicios realizadas a título oneroso dentro de estas actividades están sujetas al impuesto, salvo los supuestos que correspondan conforme a la normativa.
En el régimen general, el empresario o profesional repercute al cliente el IVA correspondiente y posteriormente calcula la diferencia entre el IVA repercutido y el soportado que resulte deducible.
Por ejemplo:
Base imponible: 2.000 euros
IVA 21 %: 420 euros
Total: 2.420 euros
Este ejemplo utiliza el tipo general. Algunas actividades pueden tener tipos diferentes o estar exentas, por lo que debe comprobarse cada caso.
El IVA cobrado no es un beneficio
Este concepto resulta fundamental para la gestión financiera.
Si la sociedad cobra una factura de 2.420 euros en la que 420 corresponden al IVA, esos 420 euros no deberían considerarse beneficio disponible para repartir entre los socios.
Forman parte del IVA repercutido que deberá incorporarse a las correspondientes liquidaciones, teniendo en cuenta las cuotas soportadas que resulten deducibles.
Separar desde el principio los ingresos propios de la actividad y los impuestos evita problemas de tesorería.
Cómo gestionar las facturas de proveedores
Una buena facturación en una sociedad civil junto con el control de los gastos requiere organizar tanto las facturas emitidas como las recibidas.
Cuando un gasto pertenece a la actividad, la factura del proveedor debería estar correctamente expedida con los datos de la sociedad cuando proceda.
Pueden existir gastos relacionados con:
- Alquiler.
- Software.
- Material.
- Publicidad.
- Servicios profesionales.
- Equipamiento.
- Telefonía.
- Suministros.
Que un socio haya realizado personalmente el pago no significa necesariamente que la factura deba emitirse a su nombre.
Debe identificarse quién es realmente el destinatario de la operación.
Una cuenta separada facilita el control
Mantener los movimientos económicos de la sociedad separados de los gastos particulares de sus miembros simplifica considerablemente la administración.
Una cuenta utilizada específicamente para la actividad permite controlar mejor:
- Cobros de clientes.
- Pagos a proveedores.
- Impuestos.
- Gastos recurrentes.
- Aportaciones de los socios.
- Movimientos relacionados con la actividad.
También facilita la conciliación entre las facturas y los movimientos bancarios.
¿Cómo tributan los beneficios de una sociedad civil?
Aquí es necesario hacer una distinción importante.
Desde 2016, las sociedades civiles con personalidad jurídica y objeto mercantil son contribuyentes del Impuesto sobre Sociedades.
Por el contrario, determinadas sociedades civiles que no reúnen esas características pueden mantenerse dentro del régimen de atribución de rentas.
En este último régimen, la entidad no tributa en el IRPF como una persona física independiente, sino que las rentas generadas se atribuyen a sus socios conforme a las reglas aplicables.
Por ello, antes de decidir cómo declarar los resultados hay que identificar correctamente el tipo de sociedad civil.
Facturar no es lo mismo que repartir beneficios
Otro error frecuente consiste en confundir las facturas emitidas con la cantidad que finalmente corresponde a cada socio.
Imaginemos una sociedad civil que factura 100.000 euros durante un ejercicio.
Esto no significa que dos socios al 50 % tengan automáticamente que emitir cada uno facturas por 50.000 euros a la sociedad.
Primero deben determinarse los ingresos y gastos de la actividad y posteriormente aplicar el régimen fiscal correspondiente.
La facturación documenta las operaciones realizadas con clientes. El reparto o atribución del resultado responde a una cuestión diferente.
El modelo 184 en las entidades en atribución de rentas
Cuando una sociedad civil se encuentra dentro del régimen de atribución de rentas, debe comprobar si está obligada a presentar el modelo 184.
La Agencia Tributaria señala que esta declaración informativa corresponde a entidades en régimen de atribución de rentas que ejerzan una actividad económica o cuyas rentas superen determinados límites establecidos para su presentación.
El modelo recoge información sobre la entidad y las rentas atribuidas a sus miembros.
Esto refuerza la importancia de mantener organizada la información durante todo el año.
Cómo controlar los cobros
Una factura emitida no equivale necesariamente a una factura cobrada.
La sociedad debería poder diferenciar fácilmente entre:
Emitida → Pendiente → Vencida → Cobrada
Supongamos que durante un mes se emiten facturas por 12.000 euros, pero solamente se reciben cobros por 7.000.
Si solo se analiza la cifra de facturación puede parecer que la tesorería es mucho más sólida de lo que realmente es.
Registrar las fechas de vencimiento ayuda a detectar rápidamente los impagos.
Qué hacer cuando existe un error
Si una factura ya expedida contiene determinados errores, no debería desaparecer simplemente del sistema.
Cuando concurran las circunstancias previstas en la normativa deberá utilizarse el procedimiento de rectificación correspondiente.
Una buena gestión debe permitir relacionar el documento corregido con la operación original y mantener la trazabilidad.
Esto resulta especialmente importante cuando varios socios tienen acceso al programa de facturación.
Centraliza la emisión de facturas
Cuando participan varias personas en una sociedad civil, permitir que cada socio genere documentos independientemente puede provocar problemas.
Por ejemplo:
- Números duplicados.
- Saltos en la numeración.
- Clientes registrados varias veces.
- Facturas con conceptos diferentes para servicios similares.
- Documentos que no llegan a contabilizarse.
- Cobros que no se relacionan con su factura.
Utilizar un sistema común reduce considerablemente estos riesgos.
Realiza un cierre mensual
No es recomendable esperar hasta el final del trimestre para revisar toda la documentación.
Cada mes pueden comprobarse:
- Facturas emitidas.
- Facturas cobradas.
- Vencimientos pendientes.
- Facturas recibidas.
- Gastos sin justificar.
- IVA repercutido y soportado.
- Movimientos bancarios pendientes de identificar.
- Posibles errores de numeración.
Esta rutina permite detectar incidencias cuando todavía son fáciles de solucionar.
Qué ocurre con los nuevos sistemas de facturación
Las sociedades civiles que estén dentro del ámbito de las nuevas obligaciones sobre sistemas informáticos de facturación también deberán comprobar que el programa utilizado cumple los requisitos que les correspondan.
Esto implica prestar atención a cuestiones como la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros.
Por tanto, elegir un programa únicamente porque permite crear un PDF con apariencia de factura ya no es suficiente.
La empresa debe comprobar si el sistema utilizado está preparado para las obligaciones que resulten aplicables a su actividad.
Errores habituales al facturar desde una sociedad civil
Entre los problemas que conviene evitar se encuentran:
- Utilizar el NIF personal de un socio en operaciones de la sociedad.
- Mezclar facturas particulares con las de la actividad común.
- Aplicar incorrectamente el IVA.
- No controlar la numeración.
- Perder facturas de proveedores.
- Confundir facturación con beneficio.
- Repartir el IVA cobrado entre los socios.
- No diferenciar facturas emitidas de cantidades efectivamente cobradas.
- No comprobar el régimen fiscal concreto de la sociedad civil.
Muchos de estos errores pueden prevenirse estableciendo un procedimiento desde el primer día.
Cómo puede ayudarte Facturalia
Gestionar una actividad compartida exige que todos los documentos estén centralizados y puedan consultarse fácilmente.
Facturalia facilita organizar facturas, clientes y documentación, mantener una numeración estructurada y disponer de un historial de las operaciones realizadas.
Centralizar la facturación de una sociedad civil mediante procesos digitales permite reducir duplicidades, mejorar el seguimiento de los cobros y evitar que cada socio mantenga información diferente sobre la actividad.
Conclusión
Emitir facturas desde una sociedad civil exige identificar correctamente quién realiza la operación, utilizar los datos fiscales de la entidad y mantener una numeración organizada.
También es necesario determinar el tratamiento del IVA, registrar correctamente los gastos y separar las operaciones de la sociedad de las finanzas particulares de sus socios.
Además, no todas las sociedades civiles tienen el mismo tratamiento en los impuestos directos. Las que tienen personalidad jurídica y objeto mercantil son contribuyentes del Impuesto sobre Sociedades, mientras que determinadas sociedades civiles pueden continuar dentro del régimen de atribución de rentas.
Por ello, una correcta facturación de la sociedad civil desde el inicio de la actividad debe acompañarse de una identificación precisa de su régimen fiscal.
Mantener las facturas centralizadas, controlar los cobros y gastos y revisar periódicamente la documentación permite reducir errores y disponer de una visión mucho más clara sobre la situación económica de la actividad..