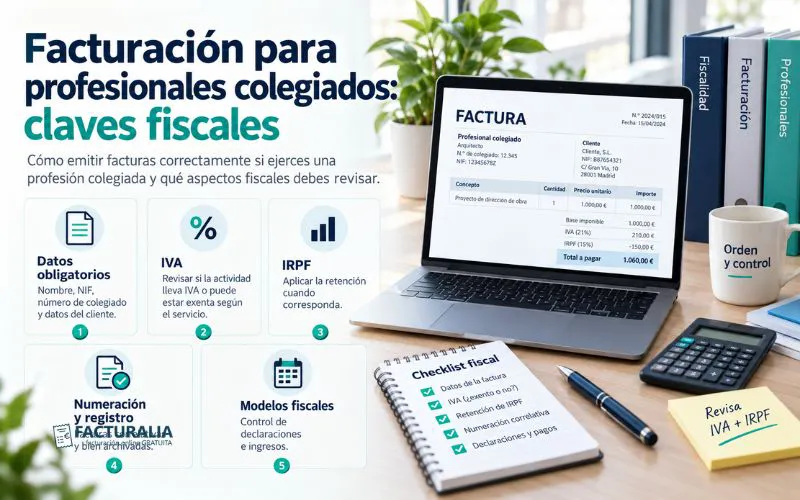
Abogados, arquitectos, ingenieros, psicólogos, procuradores, fisioterapeutas y otros profesionales colegiados pueden desarrollar su actividad por cuenta propia y prestar servicios directamente a particulares, empresas u otros profesionales. Cuando lo hacen, deben organizar correctamente su facturación y conocer las obligaciones fiscales asociadas a su actividad.
Estar colegiado no determina por sí solo cómo debe realizarse una factura. El tratamiento fiscal depende del servicio prestado, del destinatario y de las circunstancias particulares de la actividad. Por ejemplo, no todos los servicios profesionales tienen el mismo tratamiento a efectos del IVA ni todas las facturas llevan necesariamente retención de IRPF.
Por ello, una adecuada facturación de profesionales colegiados durante el ejercicio de su actividad requiere conocer qué información debe contener cada documento, cuándo aplicar impuestos y cómo mantener organizada la documentación.
Índice
Antes de emitir la primera factura
Un profesional que comienza una actividad económica por cuenta propia debe realizar previamente las correspondientes altas fiscales y, cuando resulte obligatorio, gestionar su situación ante la Seguridad Social o la mutualidad alternativa que pueda corresponder en determinados colectivos.
Desde el punto de vista tributario, el inicio de la actividad debe comunicarse a la Agencia Tributaria mediante la correspondiente declaración censal.
También conviene establecer desde el primer momento:
- El sistema de facturación.
- La numeración.
- Los impuestos aplicables.
- Las formas de pago.
- La organización de los gastos.
- El seguimiento de cobros.
- El archivo de la documentación.
Una buena estructura inicial evita tener que reconstruir meses de actividad posteriormente.
Qué debe incluir una factura profesional
Las facturas completas deben cumplir los requisitos establecidos en el Reglamento de facturación.
Entre los datos habituales se encuentran:
- Número y, en su caso, serie.
- Fecha de expedición.
- Nombre y apellidos del profesional.
- NIF.
- Datos del destinatario cuando resulten exigibles.
- Descripción del servicio.
- Base imponible.
- Tipo y cuota de IVA cuando proceda.
- Retención de IRPF cuando corresponda.
- Importe total.
- Menciones especiales cuando sean necesarias.
La descripción debería permitir identificar razonablemente el servicio realizado.
Expresiones excesivamente genéricas como "trabajos realizados" pueden aportar menos información que conceptos como "servicios de asesoramiento jurídico correspondientes a septiembre".
Cómo numerar las facturas
Las facturas deben mantener una numeración correlativa dentro de cada serie.
Por ejemplo:
PRO-2026-001
PRO-2026-002
PRO-2026-003
PRO-2026-004
No es obligatorio utilizar exactamente este formato.
Lo importante es evitar duplicidades y mantener un sistema coherente.
Cuando existan circunstancias que justifiquen diferentes series, deberán organizarse correctamente para que cada documento pueda identificarse.
¿Los profesionales colegiados deben aplicar IVA?
Depende del servicio.
Como regla general, las prestaciones de servicios realizadas por empresarios o profesionales a título oneroso se encuentran sujetas al IVA. Sin embargo, la Ley del IVA establece diferentes exenciones.
Este punto resulta especialmente relevante en algunas profesiones sanitarias.
Determinados servicios de asistencia a personas físicas realizados por profesionales médicos o sanitarios pueden estar exentos cuando consisten en diagnóstico, prevención o tratamiento de enfermedades en los términos establecidos legalmente.
Por tanto, no debe asumirse que todos los profesionales colegiados aplican automáticamente el 21 % de IVA.
Ejemplo de una factura con IVA
Imaginemos a un profesional que presta un servicio sujeto al tipo general por 1.500 euros.
La factura podría calcularse así:
Base imponible: 1.500 euros
IVA 21 %: 315 euros
Total antes de posibles retenciones: 1.815 euros
Si además la operación estuviera sometida a retención de IRPF, habría que descontar la retención correspondiente para obtener el importe que finalmente abonará el cliente.
El tratamiento concreto debe comprobarse según la actividad y el destinatario.
¿Cuándo se aplica retención de IRPF?
Las rentas procedentes de determinadas actividades profesionales están sometidas a retención cuando son satisfechas por personas o entidades obligadas a retener.
Esto significa que una factura profesional emitida a una empresa u otro empresario puede llevar retención, mientras que una factura emitida a un particular que contrata el servicio para su ámbito privado normalmente no funciona de la misma manera.
Por tanto, no todas las facturas de un mismo profesional tienen necesariamente que incorporar retención.
Ejemplo de factura con IVA e IRPF
Supongamos un servicio profesional con una base imponible de 2.000 euros y que resulta aplicable tanto el IVA general como una retención del 15 %.
El cálculo sería:
Base imponible: 2.000 euros
IVA 21 %: +420 euros
Retención IRPF 15 %: -300 euros
Total a cobrar: 2.120 euros
La retención no es un descuento comercial.
El cliente obligado a retener ingresa esa cantidad en Hacienda a cuenta del impuesto del profesional.
Retención reducida al iniciar una actividad profesional
En determinadas circunstancias, los profesionales que comienzan una actividad pueden aplicar el tipo reducido de retención previsto para el año de inicio y los dos siguientes.
Actualmente, el Reglamento del IRPF contempla un tipo del 7 % para determinados profesionales durante ese periodo, siempre que cumplan las condiciones establecidas.
Para utilizarlo correctamente debe comprobarse que realmente se reúnen los requisitos y comunicar al pagador la concurrencia de las circunstancias correspondientes.
No debería aplicarse automáticamente solo porque sea la primera factura emitida.
Colegiación y fiscalidad son cuestiones diferentes
Estar inscrito en un colegio profesional puede ser obligatorio para ejercer determinadas profesiones o depender del tipo de actividad y de la normativa sectorial correspondiente.
Sin embargo, la colegiación no sustituye las obligaciones tributarias.
Un profesional colegiado que desarrolla una actividad económica debe analizar igualmente:
- Alta censal.
- IVA.
- IRPF.
- Obligaciones de facturación.
- Libros registro.
- Declaraciones fiscales.
- Conservación de documentos.
Por tanto, pagar una cuota colegial no significa que el profesional esté automáticamente dado de alta fiscalmente.
¿Puede deducirse la cuota del colegio profesional?
Cuando la colegiación está relacionada con el desarrollo de la actividad económica y se cumplen los requisitos fiscales de deducibilidad, las cuotas satisfechas al colegio profesional pueden tener consideración de gasto de la actividad.
No obstante, debe analizarse cada situación.
También conviene conservar correctamente los justificantes correspondientes y registrar el gasto dentro del periodo adecuado.
Este principio de documentación debería aplicarse al resto de gastos profesionales.
Otros gastos habituales
Dentro de una correcta facturación de profesionales colegiados junto con el control de los gastos de la actividad, pueden aparecer conceptos como:
- Cuotas colegiales.
- Seguro de responsabilidad civil.
- Software profesional.
- Asesoría.
- Alquiler del despacho.
- Material.
- Formación relacionada con la actividad.
- Publicidad.
- Servicios digitales.
- Equipamiento profesional.
La existencia de una factura no convierte automáticamente cualquier compra en deducible.
Debe existir la correspondiente relación con la actividad y cumplirse los requisitos fiscales aplicables.
Diferencia entre facturar y cobrar
Emitir una factura no significa necesariamente recibir el dinero ese mismo día.
Por ejemplo, un profesional puede facturar 8.000 euros durante septiembre pero haber cobrado únicamente 5.000 euros al terminar el mes.
Por ello, es recomendable clasificar los documentos:
Emitida → Pendiente → Vencida → Cobrada
Además, debería registrarse la fecha de vencimiento.
Este seguimiento es especialmente importante en profesionales que trabajan con empresas, aseguradoras, Administraciones Públicas u otros clientes con periodos de pago más largos.
Controla las provisiones de fondos y suplidos
En algunas profesiones pueden existir cantidades entregadas anticipadamente para afrontar determinados gastos.
También pueden aparecer suplidos, que tienen un tratamiento específico y no deben confundirse con los gastos propios del profesional.
Para que una cantidad pueda tratarse correctamente como suplido deben cumplirse los requisitos correspondientes, entre ellos que se trate de sumas pagadas en nombre y por cuenta del cliente.
No basta con denominar "suplido" a cualquier gasto que posteriormente se repercute.
Una clasificación incorrecta puede afectar al IVA y al importe de la factura.
Qué ocurre con las facturas rectificativas
Cuando una factura contiene determinados errores no debería eliminarse y sustituirse informalmente por otra.
La normativa contempla la factura rectificativa para los supuestos en los que resulta necesaria la corrección.
Por ejemplo, puede ser preciso rectificar determinadas cuotas tributarias o datos obligatorios.
Mantener la trazabilidad de estas modificaciones resulta fundamental para que la facturación conserve una secuencia coherente.
Profesionales que trabajan mediante una sociedad
Algunos profesionales colegiados prestan servicios a través de una sociedad profesional u otra estructura societaria.
En estos casos, debe determinarse quién presta jurídicamente el servicio y quién debe emitir la factura al cliente.
Si el servicio corresponde a la sociedad, la factura al cliente deberá emitirse con los datos de esta.
Posteriormente habrá que analizar separadamente la relación económica entre el socio profesional y la propia sociedad.
No debe confundirse la factura de la sociedad al cliente con la posible retribución del socio.
Conservación de las facturas
Los profesionales deben conservar las facturas y demás documentación durante los plazos legalmente exigibles.
Por ello, no resulta recomendable depender exclusivamente de correos electrónicos o documentos almacenados sin una estructura clara.
Una organización sencilla puede separar:
Facturas emitidas.
Facturas recibidas.
Gastos.
Facturas pendientes.
Facturas rectificativas.
Documentación fiscal.
Digitalizar estos archivos facilita su consulta posterior.
Revisa la facturación cada mes
Una rutina mensual puede reducir considerablemente los errores.
Conviene comprobar:
- Facturas emitidas.
- Numeración utilizada.
- Facturas cobradas.
- Documentos pendientes.
- Gastos registrados.
- IVA repercutido.
- IVA soportado.
- Retenciones aplicadas.
- Movimientos bancarios pendientes.
- Posibles errores que deban rectificarse.
Esperar hasta el último día del trimestre suele aumentar el riesgo de olvidar documentación.
Nuevos requisitos de los sistemas de facturación
Los profesionales colegiados que utilicen sistemas informáticos incluidos dentro del ámbito de aplicación del Reglamento de sistemas informáticos de facturación también deberán tener en cuenta los requisitos que les correspondan.
El software debe estar preparado para garantizar aspectos como la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros en los términos previstos por la normativa.
Por ello, quien actualmente trabaja con herramientas antiguas debería comprobar con suficiente antelación si su sistema está correctamente adaptado.
Errores frecuentes en la facturación profesional
Entre los problemas más habituales se encuentran:
- Aplicar siempre IVA sin comprobar la actividad.
- Emitir todas las facturas con retención aunque el destinatario no esté obligado a practicarla.
- Utilizar una numeración desordenada.
- Perder justificantes de gastos.
- Confundir suplidos con gastos repercutidos.
- No controlar los cobros.
- Mezclar cuentas personales y profesionales.
- No revisar correctamente las facturas antes de enviarlas.
- Considerar que la colegiación sustituye las altas fiscales.
La mayoría pueden prevenirse estableciendo un procedimiento desde el comienzo de la actividad.
Cómo puede ayudarte Facturalia
Un profesional puede dedicar muchas horas al mes a preparar facturas, localizar documentos y comprobar qué clientes todavía no han pagado.
Facturalia facilita centralizar facturas, clientes y documentación, mantener una numeración organizada y disponer de un historial estructurado de las operaciones.
Gestionar la facturación de profesionales colegiados mediante procesos digitales permite mejorar el control administrativo, reducir tareas manuales y disponer de una visión más clara sobre los documentos emitidos y los cobros pendientes.
Conclusión
Los profesionales colegiados deben gestionar sus facturas atendiendo a la naturaleza real de su actividad y de cada servicio prestado.
La colegiación no determina por sí sola el tratamiento fiscal de una factura. Es necesario analizar si la operación está sujeta o exenta de IVA, si el destinatario debe practicar retención de IRPF y qué gastos pueden relacionarse con la actividad.
También resulta fundamental mantener una numeración correlativa, conservar la documentación, diferenciar las facturas emitidas de las cobradas y controlar correctamente conceptos especiales como provisiones de fondos o suplidos.
Una correcta facturación de profesionales colegiados desde el comienzo de la actividad permite reducir errores, simplificar la preparación de las obligaciones fiscales y disponer de información más fiable sobre la evolución económica del negocio.
La clave está en no limitar la gestión a emitir una factura cuando termina un trabajo, sino establecer un sistema completo que permita controlar ingresos, impuestos, gastos, cobros y documentación durante todo el ejercicio.