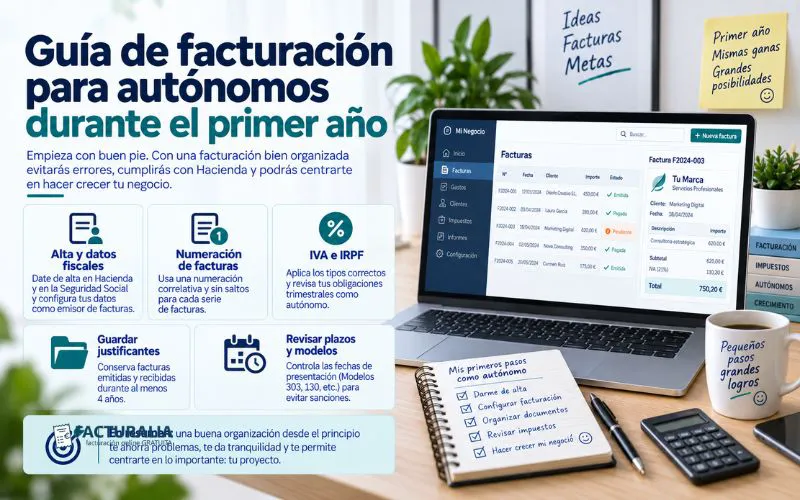
Empezar una actividad como autónomo implica mucho más que conseguir los primeros clientes. Desde el inicio es necesario organizar correctamente las facturas, controlar ingresos y gastos, aplicar los impuestos correspondientes y conservar la documentación necesaria para cumplir con las obligaciones fiscales.
Muchos errores de los primeros meses no se producen por falta de ingresos, sino por una gestión administrativa improvisada. Facturas sin numeración coherente, gastos sin justificante, IVA que no se reserva o clientes cuyos datos están incompletos son problemas habituales que pueden evitarse estableciendo un procedimiento desde el principio.
Por ello, una buena gestión de la facturación de autónomos durante el primer año de actividad permite tener mayor control sobre el negocio y simplificar posteriormente la preparación de impuestos y el seguimiento de los cobros.
Índice
Antes de emitir la primera factura
Antes de comenzar a facturar es fundamental que el profesional haya realizado las altas fiscales y administrativas que correspondan a su actividad.
También conviene definir cómo se gestionarán las facturas desde el primer día.
Entre las primeras decisiones se encuentran:
- El programa de facturación.
- La serie que se utilizará.
- La numeración inicial.
- Los impuestos aplicables.
- Las formas de pago.
- El sistema para controlar cobros.
- La organización de los gastos.
- El archivo de la documentación.
No es recomendable esperar a tener decenas de facturas para crear este sistema.
Qué datos debe contener una factura
Una factura completa debe incluir los datos exigidos por la normativa de facturación.
Entre ellos se encuentran normalmente:
Número y, en su caso, serie: cada factura debe quedar correctamente identificada.
Fecha de expedición: indica cuándo se ha emitido.
Datos del emisor: nombre o razón social, NIF y domicilio.
Datos del destinatario: cuando resulte obligatorio, deben incorporarse los datos fiscales correspondientes.
Descripción: debe permitir conocer los bienes entregados o servicios prestados.
Base imponible: importe antes de aplicar los impuestos correspondientes.
Tipo y cuota de IVA: cuando la operación esté sujeta y no exenta.
Retención de IRPF: cuando resulte aplicable.
Importe total: cantidad final correspondiente a la factura.
Dependiendo del tipo de operación pueden ser necesarias menciones adicionales.
Cómo numerar las facturas
La numeración es uno de los primeros aspectos que debería organizar un autónomo.
Dentro de cada serie, las facturas deben seguir una numeración correlativa.
Una estructura sencilla podría ser:
F-2026-001
F-2026-002
F-2026-003
F-2026-004
No es obligatorio utilizar exactamente este formato, pero sí mantener la coherencia de la numeración.
Si se utilizan diferentes series, debe existir una razón que justifique su utilización conforme a la normativa.
¿Qué IVA debe aplicar un autónomo?
Depende de la actividad y de la operación realizada.
El tipo general de IVA en España es del 21 %, pero existen tipos reducidos y operaciones exentas o no sujetas.
Por ello, no debería aplicarse automáticamente un 21 % a todas las facturas sin comprobar previamente el tratamiento fiscal de la actividad.
Imaginemos un servicio sujeto al tipo general:
Base imponible: 1.000 euros
IVA 21 %: 210 euros
Total antes de otras posibles retenciones: 1.210 euros
Es importante recordar que el IVA cobrado al cliente no debe confundirse con un ingreso disponible para el autónomo. Posteriormente deberá liquidarse teniendo en cuenta también, cuando proceda, el IVA soportado deducible.
Cómo funciona el IRPF en las facturas
Algunos profesionales deben incluir retenciones de IRPF en determinadas facturas.
La aplicación de una retención depende de la actividad, del destinatario y de las circunstancias fiscales correspondientes.
Cuando proceda, la retención se calcula sobre la base imponible y reduce la cantidad que el cliente paga directamente al profesional.
Por ejemplo, con una base de 1.000 euros, IVA del 21 % y una hipotética retención del 15 %, el cálculo sería:
Base: 1.000 euros
IVA: +210 euros
IRPF: -150 euros
Total: 1.060 euros
Los 150 euros retenidos no son un descuento comercial. El pagador los ingresa en Hacienda a cuenta del IRPF del profesional.
No confundas facturación con dinero disponible
Uno de los errores más frecuentes durante los primeros meses consiste en considerar que todo lo cobrado pertenece inmediatamente al autónomo.
Supongamos que se reciben 3.000 euros más IVA.
Una parte del dinero cobrado corresponde al IVA repercutido que posteriormente deberá declararse según proceda.
Por ello, una buena práctica es controlar por separado:
- Base imponible facturada.
- IVA repercutido.
- Retenciones.
- Cantidades efectivamente cobradas.
- Gastos.
- IVA soportado deducible cuando corresponda.
Esta separación permite conocer mejor la situación económica real.
Diferencia entre facturar y cobrar
Emitir una factura no significa necesariamente haberla cobrado.
Un autónomo puede facturar 5.000 euros durante un mes y haber recibido solamente 3.000 euros porque varios clientes todavía no han pagado.
Por ello, dentro de una correcta facturación para autónomos en el primer año del negocio resulta muy útil controlar el estado de cada documento.
Puede utilizarse una clasificación sencilla:
Emitida → Pendiente → Cobrada
También conviene registrar la fecha de vencimiento y las posibles reclamaciones realizadas.
Controla las facturas pendientes
La falta de seguimiento de los cobros puede generar problemas de liquidez incluso cuando el negocio tiene una buena facturación.
Por ejemplo, un profesional puede emitir:
Enero: 4.000 euros
Febrero: 5.000 euros
Marzo: 6.000 euros
Aparentemente, el negocio está creciendo.
Pero si a finales de marzo todavía existen 7.000 euros pendientes de cobro, la situación financiera puede ser muy diferente.
Por eso es importante revisar periódicamente qué clientes tienen facturas vencidas.
Organiza también las facturas de gastos
La gestión no termina con las facturas emitidas.
Los autónomos deben conservar y organizar correctamente los justificantes relacionados con los gastos de su actividad.
Entre los más habituales pueden encontrarse:
- Software.
- Alquiler.
- Telefonía.
- Material.
- Servicios profesionales.
- Publicidad.
- Equipamiento.
- Suministros relacionados con la actividad.
Ahora bien, que exista una factura no significa automáticamente que cualquier gasto pueda deducirse.
Debe cumplir los requisitos fiscales correspondientes y estar relacionado con la actividad en los términos exigidos.
Separa las finanzas profesionales y personales
Aunque en determinadas situaciones no exista una obligación general de disponer de una cuenta bancaria exclusiva para la actividad, separar los movimientos profesionales de los personales facilita enormemente la gestión.
Si todos los cobros de clientes, compras profesionales y gastos personales aparecen mezclados, la conciliación se vuelve más complicada.
Una separación clara permite saber rápidamente cuánto se ha cobrado, cuánto se ha gastado y qué operaciones siguen pendientes.
Establece condiciones de pago
Otro aspecto que muchos autónomos olvidan durante sus primeros meses es definir cuándo debe pagar el cliente.
La factura puede indicar las condiciones correspondientes, por ejemplo:
Forma de pago: transferencia bancaria.
Vencimiento: según el plazo acordado.
Cuanto más claras sean las condiciones comerciales, menor será la posibilidad de que exista confusión.
Además, conviene realizar un seguimiento antes de que las facturas acumulen retrasos importantes.
Facturas rectificativas: qué hacer si te equivocas
Cometer un error en una factura no significa que pueda eliminarse y sustituirse sin más.
Cuando concurra alguno de los supuestos establecidos en la normativa, deberá utilizarse una factura rectificativa.
Puede ser necesaria, por ejemplo, cuando determinados datos o cuotas tributarias deban corregirse.
Lo importante es mantener la trazabilidad de la facturación y aplicar el procedimiento adecuado en función del error cometido.
Conserva correctamente las facturas
Las facturas emitidas y recibidas deben conservarse durante los plazos legalmente exigibles.
No resulta recomendable depender únicamente de correos electrónicos antiguos, carpetas desordenadas o archivos repartidos entre diferentes dispositivos.
Una estructura sencilla podría organizar la documentación por:
Ejercicio → trimestre → facturas emitidas / facturas recibidas.
Un programa de facturación puede simplificar considerablemente este trabajo y facilitar búsquedas posteriores.
Revisa tus números cada mes
No es recomendable esperar al final del trimestre para saber cómo funciona el negocio.
Cada mes conviene analizar algunos indicadores básicos:
- Total facturado.
- Total cobrado.
- Facturas pendientes.
- Gastos.
- IVA repercutido.
- IVA soportado.
- Principales clientes.
- Ingresos medios por cliente.
Este seguimiento permite detectar problemas antes de que se acumulen.
Prepárate para los impuestos trimestrales
Dependiendo de la actividad y situación fiscal, el autónomo puede tener diferentes obligaciones periódicas relacionadas con IVA, pagos fraccionados de IRPF u otras declaraciones.
Los modelos concretos dependen de cada caso.
Por ello, una correcta facturación de autónomos durante el primer año y su posterior registro facilita mucho la preparación de estas obligaciones.
Si las facturas están organizadas desde enero, preparar un trimestre será más sencillo que reconstruir tres meses de actividad pocos días antes de una fecha de presentación.
Ten en cuenta los nuevos sistemas de facturación
La digitalización de la facturación también afecta a los autónomos que utilicen sistemas informáticos incluidos dentro del ámbito del Reglamento aprobado por el Real Decreto 1007/2023.
De acuerdo con el calendario vigente, los empresarios y profesionales afectados que no sean contribuyentes del Impuesto sobre Sociedades deberán tener sus sistemas adaptados antes del 1 de julio de 2027.
Por ello, un autónomo que comienza ahora debería valorar desde el principio un programa preparado para los requisitos que le resulten aplicables, evitando tener que realizar posteriormente una migración precipitada.
¿Es VeriFactu obligatorio para todos los autónomos?
No debe confundirse la obligación de utilizar un sistema adaptado, cuando resulte aplicable, con la obligación de elegir necesariamente la modalidad VeriFactu.
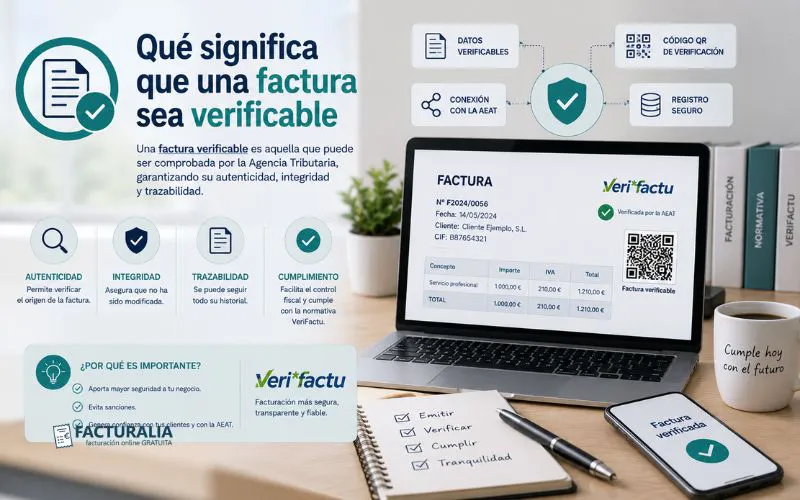
VeriFactu es una modalidad de funcionamiento caracterizada por la remisión de los registros de facturación a la Agencia Tributaria.
Los sistemas que no funcionan mediante esa modalidad también deben cumplir los requisitos específicos que correspondan.
Por tanto, cada autónomo debe analizar qué solución utiliza y qué obligaciones le resultan aplicables.
Errores frecuentes durante el primer año
Entre los problemas más habituales se encuentran emitir facturas con datos incompletos, perder justificantes de gastos, mezclar movimientos personales y profesionales, no controlar los vencimientos o gastar el IVA cobrado como si fuera beneficio.
También resulta frecuente dejar toda la administración para el final del trimestre.
Una rutina semanal de pocos minutos puede evitar muchas horas de trabajo posterior.
Una rutina sencilla para mantener todo organizado
Un autónomo puede establecer un procedimiento básico cada semana:
- Revisar las facturas emitidas.
- Comprobar los cobros recibidos.
- Identificar facturas pendientes.
- Registrar y archivar gastos.
- Revisar los movimientos bancarios.
- Guardar correctamente la documentación.
- Comprobar si existe alguna incidencia.
A final de mes puede realizarse una revisión más amplia de ingresos, gastos e impuestos.
Cómo puede ayudarte Facturalia
Gestionar correctamente la facturación desde el primer día permite dedicar menos tiempo a tareas administrativas y tener una visión más clara del negocio.
Facturalia facilita centralizar facturas, clientes y documentos, mantener organizada la información y mejorar el seguimiento de las operaciones.
Para un autónomo que comienza su actividad, disponer desde el principio de procesos digitales estructurados puede ayudar a evitar duplicidades, controlar mejor los cobros y mantener un historial ordenado de su facturación.
Conclusión
El primer año como autónomo es el mejor momento para establecer una forma de trabajar que pueda mantenerse a medida que crece el negocio.
Numerar correctamente las facturas, aplicar los impuestos que correspondan, controlar cobros, organizar gastos y conservar la documentación son tareas básicas que no deberían dejarse para el último momento.
Una buena gestión de la facturación de autónomos durante el primer año de actividad no consiste únicamente en emitir documentos. También implica conocer cuánto se ha facturado, qué cantidades se han cobrado, qué impuestos están asociados a las operaciones y qué clientes mantienen pagos pendientes.
Crear estos hábitos desde el comienzo permite reducir errores, mejorar el control financiero y afrontar con mayor organización las obligaciones fiscales y administrativas del negocio.