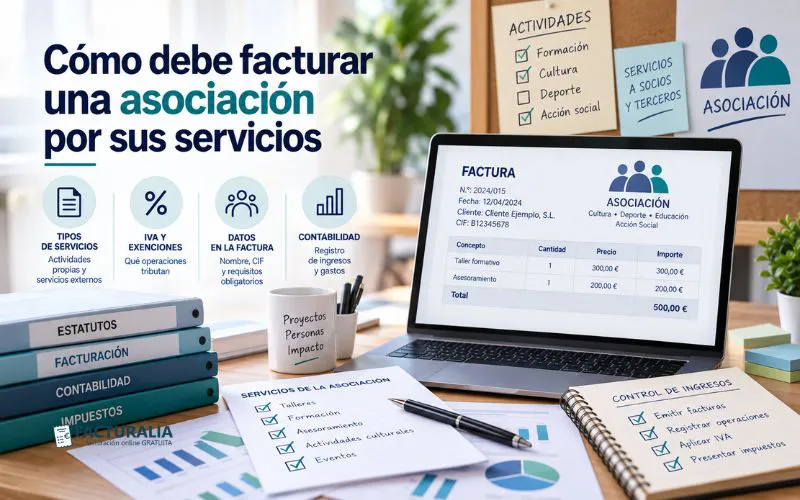
Una asociación sin ánimo de lucro puede desarrollar actividades económicas, prestar determinados servicios y obtener ingresos. La ausencia de finalidad lucrativa no significa que todas sus operaciones estén automáticamente exentas de impuestos ni que pueda prescindir de las obligaciones de facturación.
Esta confusión es especialmente habitual en asociaciones culturales, deportivas, profesionales, educativas o asistenciales que comienzan cobrando únicamente cuotas a sus miembros y posteriormente amplían su actividad mediante cursos, eventos, asesoramiento, venta de productos o prestación de servicios a empresas y particulares.
Por ello, una correcta facturación de asociaciones cuando prestan servicios a terceros o a sus propios miembros requiere analizar la naturaleza de cada operación, determinar si existe obligación de emitir factura y comprobar su tratamiento a efectos del IVA y del Impuesto sobre Sociedades.
Índice
¿Puede una asociación emitir facturas?
Sí. Una asociación puede emitir facturas cuando realiza operaciones que deben documentarse de esta forma.
Tener carácter no lucrativo no impide desarrollar determinadas actividades económicas ni obtener ingresos. Lo que caracteriza a estas entidades es que sus posibles beneficios no se distribuyen entre los asociados como ocurriría normalmente con los dividendos de una sociedad mercantil, sino que deben destinarse al cumplimiento de sus fines conforme al régimen que resulte aplicable.
Por tanto, una asociación puede tener clientes y prestar servicios a cambio de una contraprestación.
Cuotas de socios y servicios no son lo mismo
Uno de los primeros aspectos que deben diferenciarse son las cuotas de los asociados y los pagos efectuados como contraprestación por un servicio.
Imaginemos una asociación cultural que cobra una cuota anual de 100 euros para contribuir al mantenimiento de la entidad.
Posteriormente organiza un curso especializado y cobra 250 euros a cada participante.
Aunque ambos importes generen entradas de dinero, su naturaleza puede ser diferente.
Precisamente por eso no debería utilizarse el mismo tratamiento fiscal de forma automática para cualquier cantidad recibida.
¿Todas las cuotas están exentas de IVA?
No puede afirmarse que cualquier cuota cobrada por una asociación esté automáticamente exenta.
La Ley del IVA contempla una exención para determinados servicios y entregas accesorias prestados directamente a sus miembros por entidades legalmente reconocidas sin finalidad lucrativa y con determinados objetivos, siempre que se cumplan las condiciones previstas legalmente y que la contraprestación no sea distinta de las cotizaciones fijadas en sus estatutos.
Por ello, debe analizarse qué recibe realmente el asociado a cambio del pago.
Una cuota destinada al sostenimiento general de la entidad no debería confundirse automáticamente con el precio de un servicio individualizado.
¿Qué ocurre cuando la asociación presta servicios?
Si una asociación presta un servicio a cambio de un precio, debe analizarse la operación igual que cualquier otra actividad económica a efectos de determinar las obligaciones correspondientes.
Por ejemplo, podría ofrecer:
- Cursos de formación.
- Consultoría.
- Organización de eventos.
- Actividades culturales.
- Servicios deportivos.
- Publicaciones.
- Talleres.
- Alquiler de espacios.
- Servicios técnicos.
- Venta de determinados productos.
El hecho de que los ingresos se destinen posteriormente a financiar los fines de la entidad no convierte automáticamente la operación en exenta de IVA.
Qué debe contener una factura
Cuando corresponda emitir una factura completa, deberán incluirse los datos establecidos por la normativa.
Entre ellos se encuentran normalmente:
- Número y, cuando corresponda, serie.
- Fecha de expedición.
- Nombre completo de la asociación.
- NIF de la entidad.
- Datos del destinatario.
- Descripción del servicio o producto.
- Base imponible.
- Tipo de IVA cuando proceda.
- Cuota tributaria.
- Importe total.
- Menciones específicas cuando sean necesarias.
Además, las facturas deben mantener una numeración correlativa dentro de cada serie.
Cómo organizar la numeración
Una asociación puede establecer una numeración sencilla como:
ASOC-2026-001
ASOC-2026-002
ASOC-2026-003
ASOC-2026-004
No existe obligación de utilizar concretamente este formato.
Lo importante es mantener una secuencia ordenada y evitar números duplicados o documentos sin registrar.
Si varias personas gestionan la entidad, centralizar la emisión resulta especialmente recomendable.
¿Las facturas de una asociación llevan IVA?
Depende del servicio.
La Ley del IVA contempla diferentes exenciones que pueden resultar relevantes para determinadas entidades y actividades.
Entre otras, existen exenciones específicas relacionadas con determinados servicios de asistencia social, educación, deporte y cultura cuando se cumplen los requisitos establecidos.
Por ejemplo, determinados servicios deportivos prestados directamente a personas físicas pueden estar exentos cuando son realizados por las entidades previstas legalmente, incluidas determinadas entidades deportivas privadas de carácter social.
Sin embargo, no todos los servicios deportivos, culturales, formativos o asistenciales están exentos por el simple hecho de que los preste una asociación.
Qué significa ser una entidad de carácter social
Algunas exenciones del IVA dependen de que la entidad cumpla los requisitos para tener la consideración de establecimiento privado de carácter social.
La Ley del IVA establece condiciones relacionadas, entre otros aspectos, con la ausencia de finalidad lucrativa, el destino de los beneficios obtenidos y determinadas características de los cargos y de los destinatarios de los servicios.
Además, las exenciones vinculadas a esta condición pueden aplicarse cuando se cumplen los requisitos legales aunque no se haya solicitado formalmente la calificación administrativa, sin perjuicio de la posibilidad de solicitarla.
Por eso, antes de emitir una factura sin IVA debe comprobarse que la exención realmente corresponde.
Ejemplo de un servicio sujeto a IVA
Imaginemos que una asociación presta a una empresa un servicio que está sujeto y no exento del impuesto.
El importe podría documentarse así:
Base imponible: 1.000 euros
IVA 21 %: 210 euros
Total: 1.210 euros
La asociación cobraría 1.210 euros, pero los 210 euros correspondientes al IVA repercutido no deberían considerarse beneficio disponible.
Deberán tratarse conforme a las obligaciones fiscales correspondientes.
¿Qué ocurre cuando el servicio está exento?
Si una determinada prestación cumple los requisitos de una exención prevista legalmente, la factura se emitirá sin repercutir IVA.
En estos casos conviene identificar correctamente la causa de la exención e incorporar la referencia o mención correspondiente cuando resulte necesaria.
Lo importante es no utilizar expresiones genéricas como "sin IVA por ser asociación".
La ausencia de IVA debe estar respaldada por la naturaleza de la operación y por la normativa aplicable.
Facturar a socios y facturar a terceros
Una asociación puede prestar servicios tanto a sus miembros como a personas o empresas externas.
El tratamiento no tiene por qué ser idéntico.
Por ejemplo, una cuota estatutaria abonada por un asociado puede encontrarse en una situación fiscal diferente de un servicio de consultoría prestado por la misma asociación a una empresa.
Por ello, dentro de una buena facturación de asociaciones con diferentes fuentes de ingresos resulta conveniente clasificar las operaciones según su naturaleza.
¿Qué pasa con el Impuesto sobre Sociedades?
El tratamiento fiscal de las asociaciones no termina con el IVA.
Determinadas entidades sin ánimo de lucro pueden encontrarse dentro del régimen de entidades parcialmente exentas del Impuesto sobre Sociedades.
La existencia de este régimen tampoco significa que cualquier ingreso esté exento.
La Agencia Tributaria diferencia las rentas exentas de aquellas que proceden de actividades económicas y pueden encontrarse sujetas y no exentas.
Además, determinadas entidades acogidas a regímenes específicos, como el previsto en la Ley 49/2002 cuando cumplen sus requisitos, tienen un tratamiento particular.
Por tanto, debe analizarse el régimen concreto de cada asociación.
Facturas recibidas de proveedores
La asociación también debería mantener organizadas las facturas correspondientes a sus gastos.
Entre ellas pueden encontrarse:
- Alquiler.
- Suministros.
- Material.
- Software.
- Publicidad.
- Servicios profesionales.
- Equipamiento.
- Seguros.
- Transporte.
- Organización de actividades.
La posibilidad de deducir el IVA soportado dependerá de las operaciones realizadas y del derecho a deducción existente.
Si una entidad realiza simultáneamente operaciones que generan derecho a deducir y otras que no lo generan, puede ser necesario analizar las reglas de deducción correspondientes.
No confundas donaciones con facturación
Las donaciones constituyen otra fuente de financiación habitual para algunas asociaciones.
Sin embargo, una donación auténtica no debería confundirse con el pago de un servicio.
Si una empresa entrega 2.000 euros sin recibir a cambio una prestación equivalente, habrá que analizar esa aportación conforme a su verdadera naturaleza.
En cambio, si paga 2.000 euros porque la asociación le presta un servicio publicitario, formativo o de otra naturaleza, no debería denominarse simplemente "donación" para evitar las consecuencias fiscales de la operación.
La realidad económica debe coincidir con la documentación.
Patrocinios y colaboraciones
También debe prestarse especial atención a los acuerdos con empresas.
No todos los ingresos procedentes de una empresa que apoya a una asociación tienen el mismo tratamiento.
Puede existir un patrocinio publicitario, un convenio de colaboración empresarial cuando concurran los requisitos legales o una donación sin contraprestación.
Cada figura tiene características distintas.
Por eso, antes de emitir una factura debe analizarse qué está proporcionando realmente la asociación a cambio del dinero recibido.
Controla las facturas pendientes de cobro
Una asociación que presta servicios debería gestionar sus cobros igual que cualquier otra organización.
Puede establecer estados como:
Emitida → Pendiente → Vencida → Cobrada
Esto resulta especialmente útil cuando trabaja con empresas, Administraciones Públicas u otras entidades que pagan mediante plazos establecidos.
Facturar 30.000 euros durante un trimestre no significa disponer de 30.000 euros en la cuenta bancaria.
Controlar la tesorería permite conocer la situación real.
Centraliza toda la documentación
Cuando participan diferentes miembros de una junta directiva o varias personas trabajan en administración, es fácil que los documentos terminen dispersos.
Una factura puede encontrarse en un correo electrónico, otra en una carpeta compartida y otra únicamente en el ordenador de una persona.
Centralizar las facturas permite:
- Evitar duplicidades.
- Controlar la numeración.
- Localizar documentos.
- Revisar cobros.
- Preparar impuestos.
- Facilitar el cierre del ejercicio.
La organización administrativa es especialmente importante cuando cambian los responsables de la entidad.
Revisa mensualmente la facturación
Una rutina mensual sencilla puede evitar muchos errores.
Conviene comprobar:
- Facturas emitidas.
- Facturas cobradas.
- Documentos pendientes.
- Facturas recibidas.
- Gastos sin justificar.
- IVA repercutido.
- IVA soportado.
- Operaciones exentas.
- Cuotas de asociados.
- Donaciones y otras fuentes de financiación.
Clasificar correctamente cada ingreso desde el principio evita tener que reconstruir su naturaleza meses después.
Prepárate para los sistemas digitales de facturación
Las asociaciones que desarrollen actividades económicas y utilicen sistemas informáticos incluidos en el ámbito de la normativa de sistemas de facturación deberán analizar también los requisitos que les resulten aplicables.
Por ello, conviene utilizar soluciones capaces de mantener una adecuada trazabilidad documental y adaptarse a la evolución de las obligaciones de facturación.
La digitalización no consiste únicamente en sustituir una factura en papel por un PDF. También implica organizar los registros y mantener la información accesible y estructurada.
Errores habituales al facturar desde una asociación
Uno de los errores más comunes consiste en asumir que una entidad sin ánimo de lucro nunca debe aplicar IVA.
También conviene evitar:
- Confundir cuotas con servicios.
- Considerar cualquier ingreso como donación.
- Emitir facturas sin numeración coherente.
- Aplicar exenciones sin comprobar sus requisitos.
- Mezclar ingresos personales de miembros con los de la asociación.
- Perder facturas de proveedores.
- No controlar los cobros.
- Pensar que estar parcialmente exento del Impuesto sobre Sociedades implica no tener obligaciones fiscales.
Cada operación debe clasificarse conforme a su verdadera naturaleza.
Cómo puede ayudarte Facturalia
Cuando una asociación comienza a obtener ingresos de distintas fuentes, la organización documental se vuelve especialmente importante.
Facturalia facilita centralizar clientes, facturas y documentación, mantener una numeración ordenada y consultar el historial de las operaciones realizadas.
Gestionar la facturación de asociaciones mediante procesos digitales centralizados ayuda a diferenciar servicios, controlar los cobros y reducir el riesgo de que los documentos terminen repartidos entre diferentes responsables.
Conclusión
Una asociación puede emitir facturas y desarrollar actividades económicas aunque no tenga ánimo de lucro.
La clave está en identificar correctamente cada operación.
Una cuota de socio, una donación y el precio cobrado por un servicio no son necesariamente lo mismo. Del mismo modo, el hecho de ser una asociación no convierte automáticamente todos los servicios en exentos de IVA.
La Ley del IVA establece exenciones para determinadas actividades y entidades cuando se cumplen requisitos concretos, por lo que cada supuesto debe analizarse antes de decidir si corresponde repercutir el impuesto.
Por ello, una adecuada facturación de asociaciones por los servicios que realmente prestan debe apoyarse en una numeración ordenada, una correcta clasificación de los ingresos, el control de las facturas recibidas y un análisis previo del tratamiento fiscal de cada actividad.
Mantener estos procesos organizados desde el principio permite conocer mejor la situación económica de la entidad y reducir errores en el cumplimiento de sus obligaciones tributarias.