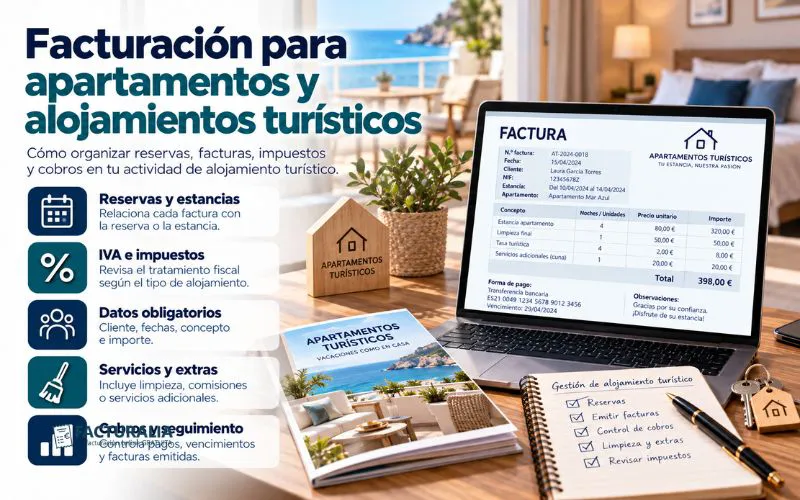
Gestionar un apartamento turístico implica mucho más que recibir reservas y preparar el alojamiento para la llegada de los huéspedes. Detrás de cada estancia existen cobros, comisiones de plataformas, servicios adicionales, gastos de limpieza, devoluciones y documentos que deben quedar correctamente organizados.
La gestión se complica especialmente cuando un propietario administra varios inmuebles o recibe reservas desde diferentes canales. Una estancia puede contratarse directamente, mientras que otra llega a través de una plataforma que cobra al viajero y posteriormente transfiere una cantidad al titular del alojamiento.
Por ello, organizar la facturación de los alojamientos turísticos mediante procedimientos claros permite conocer los ingresos reales de cada propiedad, controlar las comisiones y evitar que las reservas queden desconectadas de la documentación económica.
Índice
Cada reserva debe tener una referencia clara
El primer paso consiste en poder identificar cada operación.
Una reserva puede incluir información como:
- Huésped o cliente.
- Alojamiento.
- Fecha de entrada.
- Fecha de salida.
- Número de noches.
- Precio de la estancia.
- Servicios adicionales.
- Canal de reserva.
- Comisiones.
- Importe cobrado.
- Cantidades pendientes.
Esta información permite reconstruir fácilmente la operación cuando llega el momento de revisar la facturación.
Además, resulta especialmente útil cuando se gestionan varios apartamentos simultáneamente.
¿Qué debe incluir una factura?
Las facturas deben cumplir los requisitos establecidos por la normativa de facturación y adaptarse a las características de cada operación.
Entre los datos que pueden resultar necesarios se encuentran:
- Número y, en su caso, serie.
- Fecha de expedición.
- Nombre o razón social.
- NIF.
- Datos del destinatario cuando sean exigibles.
- Descripción del servicio.
- Base imponible.
- Tipo y cuota de IVA cuando proceda.
- Importe total.
- Menciones específicas cuando resulten necesarias.
La descripción debería permitir identificar correctamente la prestación.
Por ejemplo, puede indicarse el alojamiento y el periodo de estancia en lugar de utilizar únicamente un concepto genérico como "alojamiento".
Mantén una numeración correlativa
Las facturas deben seguir una numeración correlativa dentro de cada serie.
Por ejemplo:
ALOJ-2026-001
ALOJ-2026-002
ALOJ-2026-003
El código interno de la reserva puede ser completamente diferente.
De esta forma, el gestor puede utilizar la referencia proporcionada por una plataforma para localizar una estancia y mantener, al mismo tiempo, una numeración de facturas organizada.
No es recomendable utilizar directamente los números de reserva como números de factura sin analizar previamente si se cumple la secuencia exigida.
El IVA depende del servicio realmente prestado
Uno de los aspectos que más dudas genera en los alojamientos turísticos es el tratamiento del IVA.
No todas las operaciones relacionadas con un inmueble turístico reciben necesariamente el mismo tratamiento fiscal.
La tributación puede depender, entre otros factores, de los servicios que se prestan junto con el alojamiento.
Por ello, antes de configurar automáticamente un determinado tipo de IVA, debe analizarse cómo funciona realmente la actividad.
Es especialmente importante diferenciar entre el simple arrendamiento de un inmueble y determinadas prestaciones propias de la industria hotelera, ya que su tratamiento fiscal puede ser distinto.
Servicios adicionales durante la estancia
Un alojamiento puede ofrecer servicios que no forman parte del precio básico de la reserva.
Por ejemplo:
- Limpieza adicional.
- Cambio extraordinario de ropa.
- Aparcamiento.
- Desayuno.
- Transporte.
- Cuna.
- Entrada anticipada.
- Salida tardía.
- Otros servicios complementarios.
Estos conceptos deberían quedar correctamente identificados.
Además, no debe asumirse que todos reciben automáticamente el mismo tratamiento fiscal que la estancia principal.
Cuando existan servicios diferentes, conviene analizar su naturaleza y la relación que mantienen con la operación principal.
Reservas directas y reservas mediante plataformas
Un apartamento puede recibir clientes desde su propia web, por teléfono o a través de plataformas de intermediación.
Administrativamente, no siempre funcionan de la misma forma.
En una reserva directa, el titular puede cobrar directamente al huésped.
En cambio, cuando interviene una plataforma, puede producirse una estructura diferente:
Importe pagado por el huésped → comisión de la plataforma → cantidad transferida al alojamiento
Es fundamental no confundir el importe transferido por la plataforma con el precio completo de la operación cuando económicamente no representen lo mismo.
Las comisiones de las plataformas deben registrarse
Supongamos una reserva de 600 euros.
La plataforma descuenta 90 euros en concepto de comisión y transfiere al propietario 510 euros.
Si la estructura contractual determina que el ingreso de la actividad es de 600 euros y los 90 euros corresponden a un gasto por intermediación, registrar únicamente los 510 euros como ingreso podría ofrecer una visión incorrecta.
Por eso resulta necesario conservar y revisar la documentación emitida por la plataforma.
Esta separación también permite conocer cuánto cuesta realmente cada canal de captación.
No todas las plataformas funcionan igual
No debería darse por hecho que todas las plataformas de reservas utilizan exactamente el mismo sistema.
Puede variar:
- Quién cobra al huésped.
- Quién emite determinados documentos.
- Cómo se calcula la comisión.
- Cuándo se realiza la transferencia.
- Qué impuestos afectan a los servicios de intermediación.
- Qué documentación recibe el propietario.
Por ello, conviene revisar las condiciones de cada canal utilizado.
La gestión administrativa debe reflejar la operación real y no simplemente copiar el procedimiento utilizado con otra plataforma.
Anticipos y pagos previos a la estancia
Muchas reservas se pagan total o parcialmente antes de la llegada.
Puede cobrarse:
- Un porcentaje al reservar.
- La primera noche.
- Una cantidad fija.
- El importe completo.
Estos pagos anticipados deben registrarse correctamente y relacionarse con la reserva correspondiente.
Desde el punto de vista del IVA, los anticipos vinculados a futuras operaciones pueden producir efectos fiscales antes de que finalice la estancia, por lo que es importante analizar adecuadamente su tratamiento.
Cancelaciones y devoluciones
Las cancelaciones forman parte habitual de la actividad turística.
Dependiendo de las condiciones contratadas, pueden existir:
- Cancelaciones gratuitas.
- Devoluciones parciales.
- Tarifas no reembolsables.
- Penalizaciones.
- Cambios de fechas.
Administrativamente, resulta importante conservar la relación entre la reserva original, el importe recibido y cualquier devolución posterior.
Si ya se ha emitido documentación fiscal que debe modificarse, deberá utilizarse el procedimiento correspondiente en lugar de eliminar simplemente el documento inicial.
Depósitos y fianzas
Algunos alojamientos solicitan cantidades destinadas a cubrir posibles daños.
Estas cantidades deben diferenciarse claramente del precio de la estancia.
No todo el dinero recibido de un huésped constituye necesariamente un ingreso.
Por ello, el sistema administrativo debería permitir distinguir entre:
Precio del alojamiento → Servicios adicionales → Anticipos → Depósitos o fianzas
Esta separación evita interpretar incorrectamente los movimientos bancarios.
Controla los cobros de cada reserva
Cuando existen varias plataformas y medios de pago, resulta fácil perder la relación entre reserva y cobro.
El huésped puede pagar mediante:
- Tarjeta.
- Transferencia.
- Plataforma.
- Pasarela de pago.
- Otros medios electrónicos.
Cada cantidad recibida debería poder asociarse con su correspondiente operación.
Esto facilita detectar diferencias entre lo reservado, lo facturado y lo realmente cobrado.
Conciliar las plataformas es fundamental
La conciliación consiste en comparar las reservas registradas con los pagos efectivamente recibidos.
Por ejemplo:
Reserva: 750 euros
Comisión: 112,50 euros
Transferencia: 637,50 euros
El gestor debería poder comprobar que estas tres cantidades pertenecen a la misma operación.
Cuando se administran decenas de estancias mensuales, realizar este proceso manualmente puede consumir mucho tiempo y aumentar el riesgo de errores.
Gestionar varios apartamentos
Cuando una misma empresa o profesional administra varios alojamientos, resulta conveniente conocer el rendimiento individual de cada propiedad.
Para cada apartamento puede analizarse:
- Ingresos.
- Número de reservas.
- Comisiones.
- Gastos de limpieza.
- Mantenimiento.
- Suministros.
- Reparaciones.
- Rentabilidad aproximada.
Dos propiedades con ingresos similares pueden generar resultados muy diferentes si una soporta mayores costes.
Por eso no basta con analizar únicamente la facturación global.
Gastos relacionados con los alojamientos
La actividad puede generar numerosas facturas de proveedores:
- Limpieza.
- Lavandería.
- Reparaciones.
- Electricidad.
- Agua.
- Internet.
- Mobiliario.
- Amenities.
- Software.
- Fotografía.
- Servicios profesionales.
- Comisiones de intermediación.
Centralizar estos documentos permite conocer mejor el coste real de cada alojamiento.
También facilita preparar la información necesaria para las obligaciones fiscales.
Propietarios que utilizan empresas gestoras
En algunos casos, el propietario no administra directamente el alojamiento y contrata a una empresa especializada.
Aquí es fundamental determinar cómo se estructura la relación.
La gestora puede prestar diferentes servicios y cobrar mediante:
- Comisión.
- Cuota fija.
- Tarifa por reserva.
- Servicios adicionales.
Debe quedar claro quién presta el servicio de alojamiento, quién cobra al huésped y qué servicio presta la empresa gestora.
Esta distinción resulta esencial para organizar correctamente las facturas entre las partes.
Clientes extranjeros
Los alojamientos turísticos reciben habitualmente huéspedes de otros países.
Sin embargo, la nacionalidad del cliente no determina por sí sola el tratamiento fiscal de la operación.
En servicios relacionados con inmuebles existen reglas específicas de localización que deben tenerse en cuenta.
Por ello, no debería modificarse automáticamente el IVA simplemente porque el huésped sea extranjero.
La naturaleza del servicio y la localización del inmueble resultan especialmente relevantes.
Diferencia ingresos, cobros y transferencias
Estos tres conceptos no siempre coinciden.
Una reserva puede generar un ingreso determinado, mientras que la plataforma realiza la transferencia días después y descuenta previamente su comisión.
Por ejemplo:
Precio de la reserva: 1.000 euros
Comisión: 150 euros
Transferencia recibida: 850 euros
Si únicamente se revisa la cuenta bancaria, podría parecer que el ingreso generado fue de 850 euros.
Por eso la información bancaria debe complementarse con los documentos de la reserva y de la plataforma.
Realiza una revisión mensual
Una revisión periódica puede incluir:
- Reservas realizadas.
- Estancias finalizadas.
- Facturas emitidas.
- Anticipos recibidos.
- Cancelaciones.
- Devoluciones.
- Comisiones de plataformas.
- Transferencias recibidas.
- Facturas de proveedores.
- Rentabilidad aproximada de cada alojamiento.
Este control permite detectar rápidamente diferencias entre los sistemas de reservas y la información económica.
Digitaliza la administración
Digitalizar la gestión no significa únicamente utilizar plataformas online para recibir reservas.
También implica organizar correctamente la documentación económica.
Los negocios que utilicen sistemas informáticos incluidos dentro del ámbito de la normativa española sobre sistemas de facturación deben comprobar que sus herramientas cumplen los requisitos que les correspondan.
Una gestión centralizada facilita mantener la trazabilidad de las operaciones y reduce la dependencia de hojas de cálculo y documentos dispersos.
Errores frecuentes en alojamientos turísticos
Entre los problemas habituales se encuentran:
- Registrar únicamente las transferencias de las plataformas.
- No separar las comisiones.
- Confundir depósitos con ingresos.
- No controlar los anticipos.
- Aplicar automáticamente el mismo IVA a cualquier servicio.
- No relacionar cada cobro con su reserva.
- Perder el control de las cancelaciones.
- No separar los resultados de cada apartamento.
- Mantener las facturas de proveedores dispersas.
- Confundir ingresos con movimientos bancarios.
Un procedimiento administrativo estable ayuda a reducir buena parte de estos errores.
Cómo puede ayudarte Facturalia
Gestionar varios apartamentos puede generar cientos de operaciones y documentos a lo largo del año. Cuando esta información está repartida entre plataformas, correos y hojas de cálculo, comprobar los datos puede resultar complicado.
Con Facturalia puedes centralizar clientes, facturas y documentación, mantener una numeración organizada y llevar un seguimiento más claro de las operaciones de tu actividad.
Una estructura administrativa centralizada permite reducir tareas manuales y disponer de información económica más ordenada.
Centraliza la gestión de tus facturas con Facturalia, simplifica las tareas administrativas y dedica más tiempo a mejorar la experiencia de tus huéspedes y la rentabilidad de tus alojamientos.
Conclusión
La gestión económica de apartamentos y alojamientos turísticos presenta particularidades que van más allá de emitir una factura después de cada estancia.
Reservas, anticipos, plataformas, comisiones, cancelaciones, depósitos y servicios adicionales deben quedar correctamente identificados para conocer los ingresos reales de la actividad.
Además, cuando se administran varias propiedades, resulta fundamental analizar cada una de forma independiente para conocer su rentabilidad.
Una adecuada facturación de los alojamientos turísticos basada en procesos claros permite reducir errores, controlar mejor los cobros y mantener organizada la información procedente de los diferentes canales de reserva.
Cuanto mayor sea el número de propiedades y plataformas utilizadas, más importante será contar con un sistema administrativo centralizado que permita mantener el control de la actividad.