La implantación de nuevos requisitos para los sistemas informáticos de facturación ha incorporado conceptos que empresas y autónomos deben empezar a reconocer. Uno de ellos es el de factura verificable, especialmente relacionado con los sistemas que funcionan mediante la modalidad VeriFactu.
Cuando una factura se genera utilizando esta modalidad, los correspondientes registros de facturación se remiten a la Agencia Tributaria de acuerdo con los requisitos técnicos establecidos. Esto permite que determinadas facturas puedan identificarse como verificables y que el destinatario pueda utilizar su código QR para acceder al servicio electrónico previsto por la Administración.
Comprender el significado de factura verificable dentro de VeriFactu ayuda a diferenciar este concepto de otros como factura electrónica, código QR, firma electrónica o registro de facturación.
Índice
¿Qué es una factura verificable?
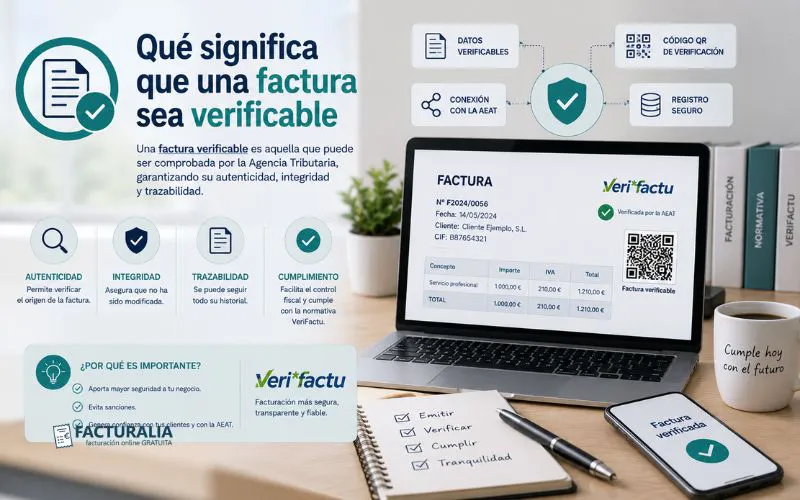
Una factura verificable es, dentro de este contexto, aquella expedida mediante un sistema informático que funciona conforme a la modalidad VeriFactu y remite los registros de facturación a la Agencia Tributaria.
Por tanto, el concepto de verificable está relacionado con la remisión de los registros asociados a la factura.
La propia factura debe incorporar los elementos establecidos para identificar esta circunstancia.
Entre ellos se encuentra una referencia expresa a que se trata de una factura verificable en la sede electrónica de la Agencia Tributaria.
De esta forma, el destinatario puede distinguirla de una factura expedida mediante un sistema que no funciona bajo la modalidad VeriFactu.
Qué relación existe entre VeriFactu y una factura verificable
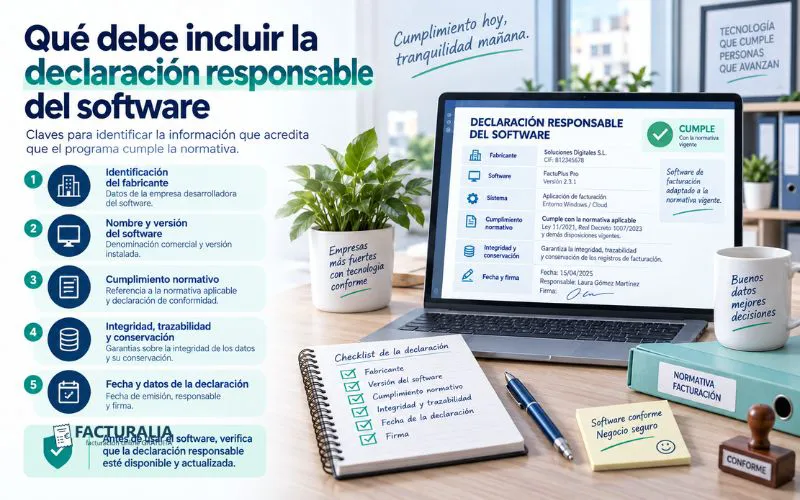
VeriFactu es una de las modalidades previstas para los sistemas informáticos sujetos al Reglamento aprobado por el Real Decreto 1007/2023.
Su característica fundamental es la remisión de los registros de facturación a la Agencia Tributaria.
Cuando se genera una factura, el sistema crea su correspondiente registro con la información exigida y realiza la remisión conforme a las especificaciones técnicas aplicables.
Por ello, hablar de una factura verificable significa que existe esa conexión entre la factura expedida, su registro de facturación y la información remitida mediante el sistema.
¿Qué texto aparece en una factura verificable?
Las facturas expedidas mediante sistemas VeriFactu deben incorporar una referencia que permita identificar esta condición.
La normativa contempla la expresión:
Factura verificable en la sede electrónica de la AEAT
o la denominación:
VERIFACTU
Este elemento permite reconocer que la factura ha sido generada mediante un sistema que funciona bajo esta modalidad.
No se trata simplemente de una frase comercial que una empresa pueda añadir libremente a sus documentos. Está vinculada al funcionamiento del sistema informático utilizado.
Qué función tiene el código QR
El código QR es otro elemento importante para entender el factura verificable significado en los nuevos sistemas de facturación.
Las facturas expedidas mediante los sistemas informáticos afectados deben incorporar un código QR conforme a los requisitos establecidos, con las particularidades previstas para determinados formatos electrónicos.
El QR contiene la información necesaria para acceder a los servicios electrónicos correspondientes.
Cuando se trata de una factura generada mediante VeriFactu, el destinatario puede utilizar este código para realizar la comprobación prevista por la Agencia Tributaria.
Por tanto, el QR facilita la interacción entre el documento y el servicio electrónico de verificación.
¿Qué sucede cuando el cliente escanea el QR?
Cuando el destinatario escanea el código QR de una factura VeriFactu, puede acceder al servicio habilitado por la Agencia Tributaria para cotejar la información.
El sistema puede comprobar si existe un registro de facturación que coincida con los datos proporcionados mediante el QR.
Esto aporta una nueva posibilidad de comprobación para el receptor del documento.
Sin embargo, es importante interpretar correctamente el resultado.
La verificación está relacionada con la existencia de la información correspondiente en los sistemas de la Agencia Tributaria y no debe entenderse como una validación general de todos los aspectos comerciales de la operación.
Una factura verificable no significa que Hacienda apruebe la operación
Esta diferencia es fundamental.
Que una factura pueda verificarse no significa que la Agencia Tributaria haya revisado previamente:
- La calidad del producto vendido.
- La correcta ejecución del servicio.
- El contrato entre las partes.
- La existencia de posibles reclamaciones comerciales.
- Todas las circunstancias fiscales de la operación.
La verificación se refiere al funcionamiento previsto para los registros de facturación remitidos.
Por tanto, no debe presentarse como una certificación completa de que cualquier aspecto de la factura es necesariamente correcto.
¿Una factura verificable es lo mismo que una factura electrónica?
No.
Son conceptos diferentes.
La factura electrónica se caracteriza por su expedición y recepción en formato electrónico y, cuando corresponda, por las características estructuradas exigidas por su normativa específica.
Una factura verificable está relacionada con el sistema informático utilizado y con la remisión de sus registros mediante VeriFactu.
Por tanto, una factura puede estar vinculada a VeriFactu sin que el concepto de verificabilidad sea equivalente al de factura electrónica.
Esta distinción evita una de las confusiones más frecuentes derivadas de la digitalización de la facturación.
¿Todas las facturas con QR son verificables?
Tampoco.
La existencia de un QR no permite afirmar por sí sola que una factura sea VeriFactu.
Los sistemas informáticos sujetos al Reglamento deben incorporar el código QR en las facturas en los términos establecidos, pero la indicación específica de factura verificable corresponde a los sistemas que funcionan mediante la modalidad VeriFactu.
Por ello, el usuario debe fijarse también en la información que acompaña al documento y no únicamente en la presencia del código.
Qué diferencia hay con un sistema que no utiliza VeriFactu
Los sistemas que no utilizan la modalidad VeriFactu también están sometidos a los requisitos que les correspondan para garantizar la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros.
La diferencia principal se encuentra en la remisión de la información.
En VeriFactu, los registros de facturación son remitidos a la Agencia Tributaria conforme se generan.
En la modalidad sin remisión continuada, el sistema debe aplicar mecanismos específicos para garantizar la conservación e integridad de los registros sin efectuar ese mismo envío sistemático.
Por ello, no debería interpretarse que una factura no verificable es necesariamente incorrecta.
Puede haber sido expedida mediante un sistema válido que cumple los requisitos correspondientes sin utilizar VeriFactu.
Qué información se utiliza para la verificación
El código QR incorpora determinados datos de la factura y una dirección asociada al servicio electrónico correspondiente.
Entre la información relevante se encuentran datos destinados a identificar el documento, como el NIF del expedidor, el número y serie de la factura, su fecha y el importe total.
Esta información permite relacionar la consulta con el registro correspondiente.
El usuario no necesita introducir manualmente todos estos datos cuando utiliza correctamente el QR.
Ejemplo práctico
Imaginemos que una empresa recibe la siguiente factura:
Número: F-2026-920
Fecha: 20 de octubre de 2026
Base imponible: 1.000 euros
IVA: 210 euros
Total: 1.210 euros
El documento contiene un QR y la indicación correspondiente a VeriFactu.
El destinatario escanea el código y accede al servicio de la Agencia Tributaria.
La información suministrada mediante el QR permite comprobar si existe el correspondiente registro remitido que coincide con los datos utilizados en la consulta.
Esta posibilidad es la que ayuda a entender el significado de una factura verificable para su destinatario.
Qué ventajas aporta al emisor
Para la empresa que emite facturas, VeriFactu permite automatizar la remisión de los registros correspondientes.
Esto puede simplificar determinadas tareas técnicas relacionadas con la conservación y gestión de los registros frente a la modalidad que no realiza la remisión continuada.
También proporciona una mayor trazabilidad de las operaciones registradas.
Además, el propio software debe encargarse de buena parte del funcionamiento técnico.
El empresario no debería tener que preparar manualmente los registros o realizar cada envío de forma individual.
Qué ventajas aporta al destinatario
El receptor dispone de una herramienta adicional para comprobar la factura.
El QR facilita el acceso al servicio correspondiente sin necesidad de buscar manualmente diferentes datos del documento.
Esto puede contribuir a mejorar la transparencia y la confianza en los procesos de facturación.
Sin embargo, el destinatario debe recordar que esta verificación no sustituye las comprobaciones habituales sobre los datos fiscales, importes, conceptos o condiciones comerciales de la factura.
Qué ocurre si el registro todavía no puede verificarse
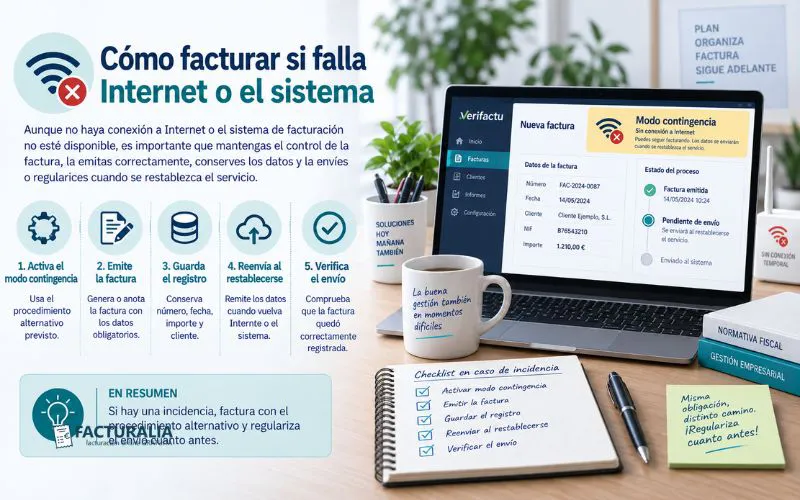
Pueden existir situaciones excepcionales en las que la remisión no se haya completado inmediatamente.
Por ejemplo, una incidencia de conexión puede impedir temporalmente que el sistema realice la comunicación.
Los sistemas VeriFactu contemplan mecanismos para gestionar estas situaciones y realizar posteriormente los reintentos correspondientes.
Por ello, una incidencia técnica puntual debe analizarse teniendo en cuenta el funcionamiento del sistema y no interpretarse automáticamente como prueba de que la factura sea falsa o incorrecta.
La verificabilidad no sustituye la revisión de la factura
Aunque el documento sea verificable, empresas y profesionales deben seguir comprobando la información que reciben.
Conviene revisar:
- Identificación del proveedor.
- Número y serie.
- Fecha.
- Descripción de la operación.
- Base imponible.
- Tipo impositivo.
- Cuota tributaria.
- Importe total.
- Otros datos obligatorios cuando correspondan.
VeriFactu introduce nuevos mecanismos tecnológicos, pero no elimina la necesidad de realizar una correcta gestión administrativa.
Errores frecuentes sobre las facturas verificables
Uno de los errores más comunes consiste en pensar que todas las facturas con QR son automáticamente VeriFactu.
Otro es considerar que una factura verificable equivale necesariamente a una factura electrónica estructurada.
También es incorrecto interpretar la verificación como una aprobación fiscal completa de la operación por parte de la Agencia Tributaria.
Comprender correctamente estos conceptos evita confundir diferentes obligaciones que forman parte del proceso de digitalización empresarial.
Cómo identificar correctamente una factura VeriFactu
Para reconocerla conviene observar varios elementos conjuntamente.
En primer lugar, debe existir el código QR correspondiente.
Además, cuando el sistema funciona mediante VeriFactu, la factura incorpora la referencia que permite identificarla como verificable.
El QR permite acceder al servicio electrónico previsto para comprobar la información asociada.
Por tanto, no debe analizarse un único elemento de forma aislada.
Cómo puede ayudarte Facturalia
La evolución de los sistemas de facturación hace cada vez más importante disponer de información estructurada y procesos administrativos correctamente organizados.
Facturalia facilita centralizar facturas, clientes y operaciones y mantener un historial ordenado de la actividad.
Una buena gestión digital permite mejorar la trazabilidad de la información, reducir tareas manuales y preparar el negocio para un entorno en el que los sistemas de facturación están cada vez más conectados con los nuevos requisitos tecnológicos.
Conclusión
Una factura verificable es aquella vinculada al funcionamiento de un sistema VeriFactu, en el que los correspondientes registros de facturación se remiten a la Agencia Tributaria conforme a los requisitos establecidos.
El código QR y la indicación específica incorporada al documento permiten al destinatario reconocer esta circunstancia y utilizar el servicio de cotejo previsto.
Comprender el factura verificable significado dentro del nuevo modelo de facturación también exige conocer sus límites: no es lo mismo que una factura electrónica, la presencia de un QR no implica por sí sola que se utilice VeriFactu y la comprobación no supone que la Agencia Tributaria haya validado todos los aspectos de la operación.
Para empresas y autónomos, conocer estas diferencias resulta fundamental para interpretar correctamente las nuevas facturas y adaptar sus procesos administrativos a un sistema de facturación cada vez más digital y trazable.